manageyourtax.com

Category: 受益所有人

  • 理税锦囊 (22) – 如何应对国际税务合作(2019年5月7日)

    理税锦囊 (22) – 如何应对国际税务合作(2019年5月7日)

    来自34个国家和地区的税务机关,在2019年4月18日宣布建立“一带一路” 倡议下的多边税务合作机制: “一带一路税收征管合作机制– Belt and Road Initiative Tax Administration Mechanism” (BRITACOM) 。根据报道,成立 BRITACOM 的目的,就是通过加强税收合作,促进优化营商环境,支持贸易自由化和投资便利化。税收合作的措施主要围绕加强征管能力建设、加强税收法治、加快争端解决、提高税收确定性、通过征管数字化提升纳税遵从等。 BRITACOM 将会在北京设立办事处。

    由于 “一带一路” 倡议主要活动包括中国对参与国基建项目的投资,因此 BRITACOM 的成立更有利于协助内地企业 “走出去” 时在当地的税务合规和解决纠纷。 BRITACOM 的功能应该与 OECD 和其他国际组织的各种反避税举措有所不同。

    国际联手打击避税活动

    国际上最著名的反避税行动是 “税基侵蚀和利润转移 – Base Erosion and Profit Shifting” (BEPS) 项目。 2015年10月发布的 15项 BEPS行动方案通过修改税收协定、增加强制披露及透明度、引入转让定价新文档、打击有害税收实践、降低常设机构门槛、研究适用于数字经济的新税种和更严格的利息扣除规则等以打击大型跨国企业 (L-MNEs) 的避税行为。BEPS 的主要目的是确保国际税收规则不会被企业利用,把利润从实际经济及价值创造活动发生地转走。其中许多行动已经实施,最新的是针对税务天堂的经济实质法 (BVI 刚刚发布了经济实质法典草案 “Draft Economic Substance Code”)。

    除此之外, OECD 近年来加强了在税务问题上的国际合作。税务机关负责人定期在 Forum of Tax Administration (FTA) 举行会议。跨境避税情报由 Joint International Taskforce on Shared Intelligence and Collaboration (JITSIC) 的税务机关会员分享及跟进。International Compliance Assurance Programme (ICAP) 邀请 L-MNEs 自愿与 17 个司法管辖区的税务机关直接沟通 (2018年1月试点开始时只有 8 个税务局参与)。 Tax Inspectors Without Borders 派遣富经验的税务稽查官员培训发展中国家的人员,协助他们对跨国公司进行税务审计。

    联合国,世界银行,国际货币基金组织和欧盟也非常积极地采取新的措施来打击避税。

    大型跨国公司早已作出反应

    鉴于国别报告 (Country-by-Country Reporting, “CbCR”) 下的披露要求,许多 L-MNEs 已经在2013/14 年左右开始重组。以前,不少 L-MNEs 利用避税天堂存放知识产权 (“IP”) ,收取可观的特许权使用费,或者在那里设立专属保险公司,为集团公司提供保险,而集团公司可以获得税前扣除。 聪明的 MNE 已经提前进行重组,减低税务机关提出敏感问题的机会。他们目前最直接的挑战可能是处理避税天堂国家的经济实质法,特别是那些一直作为集团内部融资工具的避税天堂公司。

    小型跨国公司 – 请立即采取行动

    L-MNEs 拥有内部税务资源,可帮助他们在瞬息万变的税收环境中管理税务风险。那些没有内部税务人员的中小型跨国公司 (S-MNEs) 呢?他们显然必须依赖外部税务顾问。关键是找出合适的顾问来做以下两件事:

    1. 审现有的架构,运作和安排

    审查的目的是找出目前隐藏于集团架构和运营中的税务风险和筹划机会。笔者曾经遇到一个集团错过了关于来料加工安排的 50/50 离岸香港利得税申报。在另一个案例中,一家香港上市集团在香港投入资源,帮助高税收国家的海外子公司获得高利润,但没有意识到他们应该通过转让定价收回香港的成本,以便与商业现实保持一致,并且降低集团的整体税负 (Effective Tax Rate)。这些都能通过适当的税务审查被发掘出来认真研究,取得合法的税务好处。

    有些集团没有留意小心制定决策文件,从而产生了税务居民风险。另外,以传统成本加成方式 (cost-plus) 收取回报的关联代理的常设机构风险正在上升。有些人忽略了准备文件证明其实质所在地。BVI 等避税天堂引入的经济实质法的影响必须通过彻底的分析以制定应对方案。

    一名优秀的管理人,应提前认清问题并执行解决方案,妥善管理集团/公司的股东和董事的期望。税务审查应由具有扎实技术和业务经验的专业人员进行。市场上有合格的税务顾问以具竞争力的价格开展高效率的工作,为集团带来实质性价值。

    有时候,集团/公司的财务负责人宁愿把问题埋藏,因为他们不想为被税务顾问发现的问题承担责任。所以,公司董事甚至股东必须对目前的税收环境有所认识,主动提出进行税务审查的要求。如果把隐藏的税务风险置之不理,问题被税务局发掘出来以后,集团/公司、董事和股东将成为受害者。

    2. 寻求持续的税务支援,特别是在文档方面

    确定并处理过去的问题后,重要的是将来不会再出现同样的问题。这可以通过聘请税务顾问像家庭医生一样持续在需要时审视交易或文档来实现。例如,有时审计师不了解税务风险,可能会在审计报告中披露不必要的,甚至对公司的税务安排不利的的信息。对于上市公司,他们应该对年报中的披露非常谨慎。税务顾问能够在相关文件签订前提供意见,避免将来很多麻烦和尴尬的情况。

    董事会文件至关重要。它是管理和控制的直接证据,是确定实质和税务居民所在地的关键资料之一。税务顾问在建议每个公司的董事会成员,董事会会议地点和审查董事会文件方面发挥着重要作用。

    此外,管理层应了解税法变更和影响其业务的新案例。以下是一些他们应该询问或由税务顾问主动解决的问题例子:

    • 香港引入的新税务优惠对本集团有何好处,例如利得税两级制?
    • 鉴于“税务条例”新订的第15F条,应否就知识产权做些什么?
    • 鉴于中国大陆的受益所有人规则,集团应如何技巧地申请取得税务优惠?
    • CbCR 是否会影响集团?
    • 老板经常到中国大陆公干和旅游,他是否需要就全球收入缴交内地个人所得税?
    • 贷款予外国子公司的安排是否符合转让定价规则,还是会受到税务机关的质疑?
    • 鉴于最近的税务案例,香港公司是否仍可就其另外境外交易利润提出离岸收入不征税待遇?如何确保成功?
    • 应该用什么模式进行新的企业并购? 《实施税收协定相关措施以防止侵蚀税基及转移利润的多边公约》(Multilateral Instrument) 会否影响集团?新的税收法规是否都会在股权交易中带来更高的税务风险以及如何减轻这些风险?

    以上只列出问题的一小部分!

    锦囊

    BEPS 正处于实施阶段。相信不久将来,OECD 将会审查 BEPS 成果并指向下一个目标: S-MNEs。对于 S-MNEs, 最佳的自保方案是加强税务风险监测和合规,进行适当的重组,整理相关税务文档并确保结构在中期内的可持续性。 现在是采取行动的时候了。


    联络我们


    Ref:

    BRITACOM: http://www.chinatax.gov.cn/eng/n2367751/c4273658/content.html

  • 理税锦囊 (9) – 受益所有人 – 要取得内地税收协定优惠比以前难得多 (2018年4月9日)

    理税锦囊 (9) – 受益所有人 – 要取得内地税收协定优惠比以前难得多 (2018年4月9日)

    引入LOB来判断受益所有人?

    (本文于2018年4月9日刊登于信报信博: https://manageyourtax.com/HKEJ Forum 9)

    [为更易理解本文,建议读者先阅读「理税锦囊 (7)及 (8)」了解择协避税、协定范本、《多边公约》、利益限制条款(“LOB”)、主要目的测试 (“PPT”)、受益所有人、601号文、30号公告、165号文和60号公告]


    内地国家税务总局 (“税务总局”) 于今年2月3日发布了适用于2018年4月1日及以后发生需要享受税收协定待遇的纳税义务或扣缴义务的《关于税收协定中“受益所有人”有关问题的公告》(国家税务总局公告2018年第9号,“9号公告”)及其解读(“9号公告解读”),同时废止601号文和30号公告。9号公告并无提及165号文。表面上9号公告相比601号文减少了不利因素(关于股息的不利因素有三个),并扩阔了“安全港条款”,但事实上要取得协定优惠是比以前更难还是更容易? 本文先介绍9号公告及其解读的主要内容,然后探讨公告对香港企业从内地取得股息收入的影响。结论是: 要取得协定优惠比以前难很多、很多。

    1.     9号公告及其解读的主要内容

    1.1   9号公告第一条 – “受益所有人”定义

    9号公告第一条保留了601号文第一条: 「“受益所有人”是指对所得或所得据以产生的权利或财产具有所有权和支配权的人」,原则基本上与OECD于协定范本就何谓受益所有人的解释是一致的 。601号文第二段「按照“实质重于形式”的原则」这句则消失了。

    1.2   9号公告第二条 – 不利因素

    9号公告第二条列举了五个因素,符合因素会不利于申请享受税收协定优惠的人(“申请人”)“受益所有人”身份的判定(因此叫「不利因素」),其中三个与股息有关,如下:

    1.2.1  不利因素(一): “申请人有义务在收到所得的12个月内将所得的50%以上支付给第三国(地区)居民,“有义务”包括约定义务和虽未约定义务但已形成支付事实的情形”。9号公告解读利用一个案例说明何谓“有义务”。笔者尝试以图表1表达:
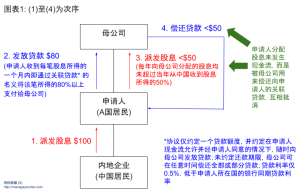
    9号公告解读指出上述事实形成了该条所述“在收到所得的12个月内将所得的50%以上支付给第三国(地区)居民”的支付事实,对判定其“受益所有人”身份非常不利。笔者估计税务总局的判定部分是基于案例的有关安排是为了规避601号文不利因素(一) 而设计的,理据如下:

    1. 有关的贷款及还款安排被认为不符合独立交易原则
    2. 申请人分配股息的金额刚好低于601号文不利因素(一)所写的60%
    3. 估计案例里的申请人长时间进行类似操作

    9号公告解读并没有说明案例里的申请人是否有对所得或所得据以产生的权利或财产具有所有权和支配权。如果申请人已经定期检视其投资项目,开董事会会议决定如何好好利用股息所得,并得出结论最理想的方案是把现金借给母公司取得比闲置于银行储蓄户口更高的利息,税务总局的看法会否不一样? 由于案例并没有提供更多论据和说明,将来各地税务机关遇见申请人的情况有类似案例里的行为,有机会不会再看其他事实,单凭申请人有于12个月内将所得50%以上支付给第三国,直接核定为有义务支付,判断申请人“形成了支付事实”,因此并非受益所有人。

    1.2.2  不利因素(二): “申请人从事的经营活动不构成实质性经营活动。实质性经营活动包括具有实质性的制造、经销、管理等活动。申请人从事的经营活动是否具有实质性,应根据其实际履行的功能及承担的风险进行判定。申请人从事的具有实质性的投资控股管理活动,可以构成实质性经营活动;申请人从事不构成实质性经营活动的投资控股管理活动,同时从事其他经营活动的,如果其他经营活动不够显著,不构成实质性经营活动”。9号公告解读指出分析申请人是否从事实质性经营活动时,通常还应当关注:申请人是否拥有与其履行的功能相匹配的资产和人员配置;对于所得或所得据以产生的财产或权利,申请人是否承担相应风险等等。这两项与601号文不利因素(三)及(四)很相似,但其实有很细微但重要的分别,对申请人比较有利,只要细心与601号文比较便能看出。不过,由于这关注点本身不是独立的不利因素,对申请人帮助有限。

    另外,9号公告明显加入了165号文“投资类活动应属于经营活动”的观点。根据9号公告解读,投资控股管理活动要符合一定条件,即实际履行功能及承担风险,包括从事投资前期研究、评估分析、投资决策、投资实施以及投资后续管理等活动,足以证实其活动具有实质性,才能构成实质性经营活动。 9号公告解读以多个案例说明如何判断投资控股管理活动是否构成实质性经营活动。可以简单概括: 如果申请人只是一间SPV (Special Purpose Vehicle, 特殊目的实体 – 为个别目的例如成为项目控股公司而成立的公司)应该不会被视为其投资活动构成实质性经营活动。

    此外,过往一些企业为规避601号文不利因素(二) “申请人没有或几乎没有其他经营活动” 而为控股公司增加一些经营业务,例如为集团企业提供采购或咨询服务等。9号公告解读以案例说明如果申请人未能证明相关的商业原因,而申请人从事的其他经营活动取得的所得占其全部所得(含从中国境内取得的全部所得)的比例“仅为8%”,可以认为申请人从事的其他经营活动不够显著,不构成实质性经营活动。

    最后,9号公告解读亦没有说明案例里的申请人是否有对所得或所得据以产生的权利或财产具有所有权和支配权。

    1.2.3  不利因素(三): “缔约对方国家(地区)对有关所得不征税或免税,或征税但实际税率极低”。9号公告保留了601号文不利因素(五),其解读对这个不利因素并无任何额外解释。这个简单易明的不利因素对香港纳税人来说是必定符合的,对香港企业甚为不利。这个不利因素明显与申请人是否有对所得或所得据以产生的权利或财产具有所有权和支配权无关。

    1.3    9号公告第三条 – 替代受益所有人

    9号公告第三条提供了两个情况让不符合受益所有人条件的申请人被认定为具有受益所有人身份:

    1.3.1  情况一: 申请人被另一人(称之为A公司)直接或间接持有100%的股份, 而且根据9号公告第二条A公司符合受益所有人条件(笔者称之为“替代受益所有人”),并与申请人属同一居民国居民。中层公司如属别的税务居民国并不影响判断。9号公告解读提供了投资架构示例4和示例5以便纳税人理解。笔者尝试以图表2表达:
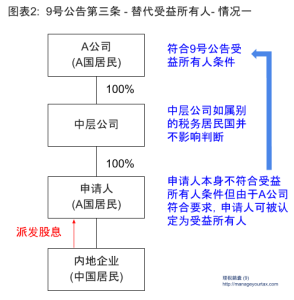
    要注意的是: 根据9号公告第八条,上图的A公司及申请人均要提供税收居民身份证明。

    1.3.2  情况二: 申请人被另一符合受益所有人条件(“替代受益所有人”)但与申请人不属同一税务居民国居民的人(称之为B公司)直接或间接持有100%的股份, 而B公司与所有中层公司所属税务居民国与内地签署的税收协定可享受的待遇和申请人可享受的税收协定待遇相同或更为优惠。9号公告解读提供了投资架构示例6以便纳税人理解。笔者尝试以图表3表达:
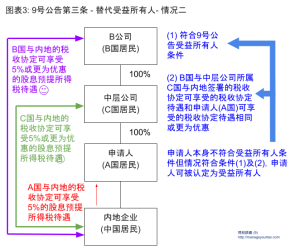
    要注意的是: 根据9号公告第八条,上图的B公司、中层公司及申请人均要提供税收居民身份证明。

    1.4    9号公告第四条 – 安全港条款

    安全港条款集合了30号公告和165号文的相关条文。与第三条不同的是,只要申请人或者其上层架构符合安全港条款,申请人可被直接判定为具有受益所有人身份而不需根据9号公告第二条作出分析。下列申请人符合安全港条款:

    (一) 缔约对方政府;
    (二) 缔约对方居民且在缔约对方上市的公司;
    (三) 缔约对方居民个人;
    (四) 申请人被第(一)至(三)项中的一人或多人直接或间接持有100%股份,且间接持有股份情形下的中间层为中国居民或缔约对方居民

    如根据上述第四项规定获得受益所有人身份的,依照9号公告第八条,申请人要提供整条垂直架构链内所有公司的税收居民身份证明。

    9号公告解读提供了投资架构示例1,2和 3 以便纳税人理解。

    1.5    9号公告第五条 – 持股时间

    本条列明9号公告第三条、第四条要求的持股比例应当在取得股息前连续12个月以内任何时候均达到规定比例。

    1.6    9号公告第第十条 – 反避税

    本条列明申请人虽具有“受益所有人”身份,但主管税务机关发现需要适用税收协定主要目的测试条款(PPT)或国内税收法律规定的一般反避税规则的,适用一般反避税相关规定。

    2.       评论

    2.1    不利因素

    9号公告第一条开宗明义清晰表明“受益所有人”是指对所得或所得据以产生的权利或财产具有所有权和支配权的人。 根据「协定范本及注释」第十条股息条款的注释12.4,如果股息收款人有权使用和享有股息,不用受合同或法律义务约束将收到的股息款项转给他人 (即是“对所得或所得据以产生的权利或财产具有所有权和支配权”),则收款人是股息的「受益所有人」。综观三项不利因素与及9号公告解读提供的多个案例,均未有提供指引让税务机关或申请人了解“有权使用和享有股息”的证据和特征是哪些,以判断申请人是否受益所有人。

    9号公告解读提供的案例所否定的申请人都类似典型的SPV。以不利因素(一)为例,一间SPV从内地子公司收到股息,如果不把收入派给母公司(假设属于第三国居民) 集合作其他用途,实在是有违正常商业运作。如果不派息,收入在账户中闲置,税务机关可能以符合9号公告解读不利因素(二)的案例提及“其收到的股息暂无投资计划,在账户中闲置” 而产生不利于申请人的判断。最后,如果申请人是香港居民,由于香港对股息不征税,不利因素(三)自然成立。

    举一个例子(称为“例子X”): 一家美国企业看中两位对内地营商经验丰富及对行业X有深入认识的香港商人,邀请他们协助投资于国内行业X,因而成立一家香港控股子公司(称为“X控股公司”),股本100元,由该两位香港商人,该美国公司于香港另外一些业务(称为“H公司”)的两位高层管理人员及美国公司两位技术人员组成董事局 (香港与美国董事人数比例为 4:2)。X控股公司于香港有独立银行户口,付费借用H公司的办公室、设备、员工和行政支援,与美国企业共同进行投资前期研究、评估分析、投资决策等。X控股公司每年在香港开两次董事会会议回顾内地项目业务发展及未来方向,该两位香港商人每年亦要到美国汇报业务。由于内地投资利润丰厚,每年汇到香港X控股公司的股息,支付该两位香港商人薪酬及其他费用的开支只占股息收入不足20%, 鉴于没有其他新的投资项目,余额(80%)以股息分派到美国。 以这个案例来说尽管有充分的商业理由于香港成立控股公司,有权使用和享有股息,但同时符合全部不利因素,香港控股公司很大机会不获得“受益所有人”身份。反而,集团似乎有相当大机会成功证明获得税收协定优惠不是成立香港控股架构的主要目的之一,符合PPT条款。但是根据9号公告的架构,如被判断为非受益所有人,税务机关不会再用PPT测试是否给予税收协定优惠。如果实际操作是这样,似乎违背了OECD的原意。

    申请人如果不符合安全港条款,似乎必须要是两类型公司的其一: (1) 活跃经营公司(Active Operating Company); 或 (2) 旗下投资于多国并有很多雇员的集团控股公司 (Group Holding Company),才有较大机会获得受益所有人身份。问题是: 税务总局是否认为只有这两类型的公司才“有权使用和享有股息”? 商业运作上一般较少会用活跃经营公司作为控股公司,而集团控股公司一般会通过SPV控股,这些控股架构的设立与税务安排无关。9号公告似乎是透过不利因素筛选类似LOB条款下的“合格的人”(Qualified Person)方可享受税收协定待遇。下面会讨论“合格的人”。

    2.2     替代受益所有人和安全港条款

    9号公告引入替代受益所有人和安全港条款似乎是照顾到上述SPV的问题。以集团控股公司为例,如果该公司符合9号公告第三条的条件成为替代受益所有人,那么通过SPV取得股息便可以享受税收协定优惠。有接触601号文个案的企业或税务顾问应该曾经与内地税务机关研究可否“看穿”或“穿透”SPV架构,寻找上层有否符合受益所有人条件并且属同一税务管辖区居民的企业,按照“实质重于形式”的原则,以证明不存在“逃避或减少税收、转移或累积利润等目的”,容许申请人享受税收协定优惠。不过,601号文并没有清楚注明可以“看穿”,加上如果“看穿”的时候遇到股权比例低于100%,税收协定优惠是否按股权比例递减? 原则上受益所有人是不能分割的: 一个企业只能够是或不是受益所有人。30号公告亦间接否定了“看穿”这做法(只容许“看穿”至持股100%的上市公司)。在实际操作上,大部分税务机关会审视申请人是否符合601号文的不利因素,再看申请人上层架构,按照“实质重于形式”的原则,判断是否有滥用税收协定的情况而处理。9号公告的替代受益所有人条款实质上提供了“看穿”的途径。

    对于税收协定优惠的给予,“看穿”并非新事物,LOB里的安全港条款其实就是让税务机关“看穿”。以《多边公约》第七条第八至十三段的「简化版LOB」 为例, 第八段规定申请人是合格的人才可享受协定优惠。 要成为合格的人,缔约管辖区一方居民(申请人)要符合第九段所列条件的其中一项 (笔者简化版本):

    (一)个人;

    (二)该缔约管辖区政府部门或相关机构;

    (三)公司或其他实体,条件是其主要种类的股票经常在一个或多个被认可的证券交易所交易;

    (四)非营利组织;或者在该缔约管辖区一方为个人退休利益提供管理或为相关利益作基金投资而成立和经营的实体;

    (五)除个人以外的人,如果在包括本应给予待遇的时间在内的十二个月,作为该缔约管辖区一方居民且根据第(一)项至第(四)项有权享受被涵盖税收协定待遇的人,至少一半天数直接或间接拥有该人至少 50%的股权。

    读者可以轻易看出合格的人的条件与9号公告第四条的安全港条款很相近,而且更宽松。以上市公司为例该公司只需要于本应给予待遇的时间在内的十二个月至少一半天数直接或间接拥有该人(申请人)至少 50%的股权,便成为合格的人。对比9号公告,上市公司需要在取得股息前连续12个月以内任何时候均直接或间接持有申请人100%股份,且间接持有股份情形下的中间层为中国居民或缔约对方居民,方可直接判定申请人为具有受益所有人身份。

    LOB亦有类似替代受益所有人的条款,称为“同等受益人”(equivalent beneficiaries) 。《多边公约》第七条第十一段这样写:

    被涵盖税收协定的缔约管辖区一方居民即使不是合格的人,也应有权享受被涵盖税收协定给予某项所得的待遇,条件是在包括本应给予协定待遇的时间在内的任何十二个月,同等受益人至少一半天数直接或间接拥有该居民至少75%的受益权。

    “同等受益人”是什么? 《多边公约》第七条第十三段(三) 注明 (笔者的简化版本): “同等受益人”一语是指,根据税收协定缔约管辖区一方国内法、税收协定或任何其他国际文书,应就一项所得,由该税收协定缔约管辖区一方给予其与税收协定相同或更优惠待遇的任何人。同等受益人条款跟替代受益所有人条款非常接近,而且更宽松: 同等受益人只需要于本应给予协定待遇的时间在内的任何十二个月,至少一半天数直接或间接拥有该居民至少75%的受益权,对同等受益人与申请人之间的中层公司居民国身份并无要求。对比9号公告的第三和第五条,替代受益所有人需要在取得股息前连续12个月以内任何时候均直接或间接持有申请人100%股份,且于第三条情况二间接持有股份情形下的中间层必须为中国居民或缔约对方居民。

    2.3    LOB提供SPV的另一出路

    根据简化版LOB,如果申请人并非合格的人,它需要本身从事积极经营活动,且其从支付一方取得的所得来源于或者附属于该经营活动,方可享受协定优惠。不过,条款提供了一条出路,让SPV取得税收协定优惠。《多边公约》第七条第十段(c) 注明: 税收协定缔约管辖区一方居民的高度关联方从事的活动,应被视为该居民从事的活动。笔者尝试以图表4表达:
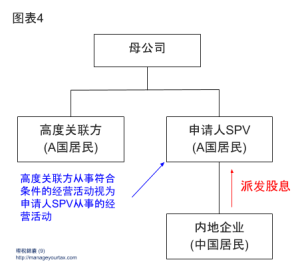
    9号公告并没有提供图表4所列的出路。换句话说,以香港SPV为例,如果申请人所属集团在香港有其他实质活跃经营业务公司或集团控股公司,但不在垂直架构之内,这些公司不能成为替代受益所有人,对该SPV符合受益所有人要求没有任何帮助。

    2.4     税收居民身份证明

    替代受益所有人情况二及安全港条款第四项的情况均要求申请人提供其上层架构公司的税收居民身份证明。对于出具税收居民身份证明,很多国家会要求提供缔约国对方资料包括所得类别及金额,而税收居民身份证明是根据该国与缔约国对方的税收协定而发出的。问题是: 中层架构的公司并非由股息支付企业(内地企业)获得收入,而是通过其子公司取得股息(如图表3的中层公司只是由A国的申请人取得股息,并非从内地取得),实际操作上中层公司可能不获发与由内地取得股息收入相关的税收居民身份证(图表3的C国只会就C国与A国签订的税收协定发出税收居民身份证)。

    回到香港,根据税务局的网页 (https://www.ird.gov.hk/chi/tax/dta_cor.htm),“居民身分证明书是一份由香港主管当局向香港居民发出的文件,用作证明其香港居民身分,以能申请享受全面性避免双重课税协定 / 安排下的待遇”。 申请表格IR1313A要求提供拟在内地申请享受安排待遇的资料。假设申请人是属于安全港条款第四项的情况,由上市公司通过一间中层香港公司持有申请人,该中层香港公司并没有从内地取得任何所得,香港税务局会否为该公司出具税收居民身份证明?

    当企业以为可以依照9号公告替代受益所有人情况二及安全港条款第四项享受税收协定优惠,可能因为不获发中层公司的税收居民身份证明而空欢喜一场。

    2.5     反避税

    就算申请人具有“受益所有人”身份,但仍可能被税务机关要求提供资料测试架构是否以获得税收协定优惠为主要目的 (PPT) 或是否适用国内一般反避税规则。申请人要取得应得的税收协定优惠条款的确要过五关斩六将。

    2.6     总结

    税务总局利用判断受益所有人变相单方面于所有内地签订的税收协定加入了比简化版LOB更严格的LOB条款,无需通过《多边公约》配对,似乎有所违背协定范本、BEPS及《多边公约》的精神(内地与全球大部分税务管辖区一样拒绝了简化版LOB)。根据维也纳条约法公约 (Vienna Convention on the Law of Treaties,适用于国与国之间缔结的条约,包括中国与别国签定的税收协定) 第三十一条(解释之通则)第一段: “条约应依其用语按其上下文并参照条约之目的及宗旨所具有之通常意义,善意解释之”。税收协定中“受益所有人” 一词亦需要按该公约解释。因此,虽然税务总局有权为受益所有人作出定义,税收协定伙伴可能会认为有关定义超出其通常意义及应该要接近协定范本注释的精神,继而对这个狭窄的受益所有人定义作出挑战。实际操作上,最受影响的税收协定伙伴相信是香港。 对于香港企业,由于内地与香港签订的税收协定并非国与国之间的条约,相信香港企业不能直接引用维也纳条约法公约进行申辩,只能以此为争取获得税收协定优惠的论据之一。出现争议时,香港税务局会否为香港纳税人争取公平及可接受的结果而主动与税务总局商讨仍有待观察。

    为免引起争端,建议税务总局考虑以PPT指引取代受益所有人指引,而判断受益所有人则回归基本准则,即是申请人是否「对所得或所得据以产生的权利或财产具有所有权和支配权的人」,让不是导管公司,亦不是以获得税收协定优惠为主要目的之一而成立的控股架构的获得应得的税收协定待遇(如上述例子X里的X控股公司)。

    3.     锦囊 :

    由现在开始除非符合替代受益所有人或安全港条款(并取得所需的税收居民身份证明),香港企业将会更难获得内地与香港税收协定的税率优惠。香港企业可以怎么办? 如果读者有按照上期理税锦囊所述先阅读新例(9号公告),再看上文,结合自身情况应该已能够评估新税例的影响,构思初步应对方案,然后与熟悉9号公告的税务顾问确认。表面上香港企业可以进行重组架构,增加获确认为受益所有人的成功机会。

    不过,纳税人要留意任何股权架构重组都有税务风险,尤其是牵涉间接转让内地企业股权一定要清楚理解 《国家税务总局关于非居民企业间接转让财产企业所得税若干问题的公告》(国家税务总局公告2015年第7号)的适用性 ,征询税务顾问意见,以免因小失大。另外,以获取税收利益为唯一目的或者主要目的安排/重组有机会被视为避税安排,吸引税务局的注视,可能不获得相关税收协定优惠。最后,就算企业成功重组也可能要等12个月之后才能获得受益所有人身份。

    另外要注意的是,由现在开始要决定如何于60号公告作税收协定优惠申报,与及进行新的并购活动牵涉内地企业股权转让时要小心评估架构有没有由9号公告产生的额外税务负担。

    总的来说,9号公告对于有投资内地的香港企业有非常深远的影响,必须尽快小心评估影响范围,部署适当对应行动。


    笔者: 阿边

    Ref:
    2018 Notice 9: http://www.chinatax.gov.cn/n810341/n810755/c3279059/content.html

    2018 Notice 9 Explanatory Notes: http://www.chinatax.gov.cn/n810341/n810760/c3278984/content.html

    《多边公约》中文版本:

    http://210.6.198.12/cache/www.chinatax.gov.cn/n810341/n810770/c2672578/part/2672593.pdf?ich_args=7919744d21687ff6c4ac5e359a089744_1_0_0_8_51e4039575ec530dd271a0f5c1c4da5da05c1b1e03a035445979136652e3881d_615399d9dad94eb09e2dbbaed7cba5a5_1_0&ich_ip=

    2015 Notice 7: http://hd.chinatax.gov.cn/guoshui/action/GetArticleView1.do?id=494731&flag=1

    维也纳条约法公约: http://www.un.org/chinese/law/ilc/treaty.htm
  • 理税锦囊 (8) – 内地税务局再明确 “受益所有人” – 9号公告 (2018年3月26日)

    (本文于2018年3月26日刊登于信报信博: https://manageyourtax.com/HKEJ Forum 8 )

    [为更易理解本文,建议读者先阅读「理税锦囊 (7)」; 本身对以前相关税例有认识的读者可直接跳到理税锦囊 (9)]

    有投资于内地的香港企业应该很熟悉「受益所有人」这个名词。自从内地的新企业所得税法于2008年实施后,从内地企业支付出境外的股息开始需要缴交10%股息预提所得税(Withholding Tax)。内地与其他国家或地区签订的避免双重征税协定或安排 (以下统一简称为“税收协定”) 变得甚为重要: 内地与小部分国家(例如新加坡)或地区(例如香港)签订的税收协定把股息的预提所得税降低至5%。早期投资于内地的外资正值收成期,如果能有效减低股息预提所得税,额外的预提所得税对外资业绩的影响可减至最低。上期「理税锦囊」 提到「择协避税」(treaty shopping) 正正就是企业常用的手段以规避预提所得税。为防止企业进行择协避税,内地国家税务总局 (“税务总局”) 自2009年起出具多份文件为确定受益所有人身份提供指引,防止滥用协定优惠条款。最新出具的是于 2018年2月3日发布的《关于税收协定中“受益所有人”有关问题的公告》 (国家税务总局公告2018年第9号,“9号公告”)。本文先介绍被9号公告取替的文件,提供基础让读者更容易理解9号公告。

    601号文

    税务总局于2009年10月发布了香港企业熟悉的《国家税务总局关于如何理解和认定税收协定中“受益所有人”的通知》(国税函〔2009〕601号,“601号文”),为地方税务机关提供指引以判断境外收款人是否有关所得的受益所有人。601号文第一条说明大原则: “受益所有人”是指对所得或所得据以产生的权利或财产具有所有权和支配权的人,一般从事实质性的经营活动,不包括代理人、导管公司等。601号文把导管公司定义为「是指通常以逃避或减少税收、转移或累积利润等为目的而设立的公司」。原则基本上与OECD于协定范本就何谓受益所有人的解释类似但要求更高 (见上期「理税锦囊」)。

    601号文第二段要求各地方税务机关在判定受益所有人身份时,从税收协定的目的(即避免双重征税和防止偷漏税)出发,按照“实质重于形式”的原则,结合具体案例的实际情况进行分析和判定,并且列出七项「不利因素」协助判断申请人受益所有人身份的认定。 通过对不利因素的综合分析,认为申请人不符合本通知第一条规定的 (对所得或所得据以产生的权利或财产不具有所有权和支配权的人 / 不从事实质性的经营活动 / 性质类似代理人、导管公司),税务机关不应将申请人认定为受益所有人。五项与股息有关的不利因素是:

    (一) 申请人有义务在规定时间(比如在收到所得的12个月)内将所得的全部或绝大部分(比如60%以上)支付或派发给第三国(地区)居民;

    (二) 除持有所得据以产生的财产或权利外,申请人没有或几乎没有其他经营活动;

    (三) 在申请人是公司等实体的情况下,申请人的资产、规模和人员配置较小(或少),与所得数额难以匹配;

    (四) 对于所得或所得据以产生的财产或权利,申请人没有或几乎没有控制权或处置权,也不承担或很少承担风险;

    (五) 缔约对方国家(地区)对有关所得不征税或免税,或征税但实际税率极低。

    由于地方税务机关要依照601号文审批是否给予税收协定优惠,加上股息预提所得税的金额往往十分巨大,对各地方税务机关的税收任务指标举足轻重,在实际操作上税务机关倾向从严处理,只要申请人有一两个不利因素便拒绝其申请。纳税人不服,而601号文注明「各地在具体执行中应及时总结经验、发现问题,对于疑难案例可层报税务总局(国际税务司)解决」,很多个案变成疑难案例层层上报至税务总局。 另一方面,由于纳税人希望避免将来办理退税而宁愿暂不汇款,以避免多交预提所得税,直至税务总局作出判决为止。整个局面对税务机关及纳税人均构成压力。

    30号公告

    税务总局并不是解决争议的仲裁机构。为减少上报税务总局的情况及鼓励于地方税务机关层面作出受益所有人判断,税务总局于2012年6月发布了《国家税务总局关于认定税收协定中“受益所有人”的公告》(国家税务总局公告2012年第30号, “30号公告”)。 公告首先重申税务机关应按照 601号文的各项因素进行综合分析和判断,不应仅因某项不利因素的存在,或者“逃避或减少税收、转移或累积利润等目的”的不存在,而做出否定或肯定的认定。公告亦提供了一些具体指引,包括:

    1. 应审视的资料;
    2. 安全港条款 – 如申请人为缔约对方上市的公司,或其被该上市公司100%直接或通过同属缔约对方居民间接拥有,可直接认定申请人的受益所有人身份;
    3. 省级税务机关审批 – 有权审批的税务机关如否定申请人的受益所有人身份的案件,应报经省级税务机关批准后执行,省级税务机关应将相关案件处理结果同时报税务总局(国际税务司)备案。

    由于安全港条款的适用范围狭窄,30号公告对情况的实质舒缓效用有限,很多案例仍需要税务总局参与,协助判断。

    税总函(2013)165号

    税总函(2013)165号 (“165号文”) 《国家税务总局关于湖北等省市国家税务局执行内地与香港税收协定股息条款涉及受益所有人案例的处理意见》是税务总局于2013年4月回复湖北等省市个案的处理意见。 165号文考虑了很多香港企业的实际情况,确立了几个对香港申请人有利的观点 ,包括:

    1. 如果申请人不存在向非香港居民企业分配利润的情况,则不构成不利因素;
    2. 投资类活动应属于经营活动;
    3. 为单个项目所设立的投资公司,不能仅以此一项不利因素,否定其受益所有人身份;
    4. 不应将“资产”等同于注册资本;
    5. 不应仅依据人员数量及人员费用的支付与否等做出判断;
    6. 不能仅因申请人的股权受控于上一级公司而否定申请人对所得的控制权或处置权;
    7. 香港实行的境外所得不征税的来源地征税原则不作为不利于受益所有人身份判定的关键因素;
    8. 30号公告第三条(安全港条款)规定不应理解成对下列情形中申请人的受益所有人身份的否定:

    – 申请人被非上市的香港居民公司100%直接或间接拥有;

    – 申请人与最终控股的香港公司之间存在海外注册的公司。

    不过,由于165号文是对个别税务机关就个别个案的回复,其他地方税务机关只会参考有关条款但无须跟随。

    由税务机关审批到纳税人自行判断

    可能是太多积压个案的缘故,税务总局于2015年8月发布了《非居民纳税人享受税收协定待遇管理办法》(国家税务总局公告2015年第60号, “60号公告”)。60号公告并非修订税务总局对受益所有人的判断指引,而是修定相关流程。该公告的重点是由以往税务机关主动审批税收协定待遇,变为纳税人自行判断,于申报时提供相关资料。只要资料齐备,税务局会容许享受协定待遇并对有关申请进行后续管理。换句话说是 「先享受后审批」。 新安排的好处是减低纳税人及税务机关的压力。 税务机关可以利用风险评估工具选定后续跟进的个案,更有效率地防止滥用税收协定优惠。

    最新的 “受益所有人”判断指引 – 9号公告

    刚发布的9号公告及其解读适用于2018年4月1日及以后发生需要享受税收协定待遇的纳税义务或扣缴义务,同时废止601号文和30号公告。9号公告并无提及165号文。

    由于讨论9号公告篇幅长达8,400字,笔者将于下期「理税锦囊」(4月9日)发表,敬请留意。


    锦囊 : 笔者一向鼓励所有关心新税例对其自身影响的朋友要先阅读新例,再看各大行的「新税法速递」,结合自身情况评估新税例的影响构思初步认对方案,与税务顾问确认,然后制定及进行适当的行动。由于9号公告附有详尽的解读(内含六个示例),读者只要看过上期「理税锦囊」 及上文,应该不难明白9号公告的内容。

    笔者: 阿边


    Ref

    2009 Cir 601: http://hd.chinatax.gov.cn/guoshui/action/GetArticleView1.do?id=75287&flag=1

    2012 Notice 30: http://hd.chinatax.gov.cn/guoshui/action/GetArticleView1.do?id=204882&flag=1

    2013 Cir 165: http://hd.chinatax.gov.cn/guoshui/action/GetArticleView1.do?id=217850&flag=1

    2015 Notice 60: http://hd.chinatax.gov.cn/guoshui/action/GetArticleView1.do?id=1521450&flag=1

    2018 Notice 9: http://www.chinatax.gov.cn/n810341/n810755/c3279059/content.html

    2018 Notice 9 Explanatory Notes: http://www.chinatax.gov.cn/n810341/n810760/c3278984/content.html


  • 理税锦囊 (7) – 以后还可以享受税收协定优惠吗? (2018年3月12日)

    (本文于2018年3月12日刊登于信报信博 https://manageyourtax.com/HKEJ Forum 7)

    今期本来与大家分享的是内地国家税务总局于 2018年2月3日发布,适用于2018年4月1日及以后发生需要享受税收协定待遇的纳税义务或扣缴义务的《关于税收协定中“受益所有人”有关问题的公告》 (国家税务总局公告2018年第9号, “9号公告”)。但是,由于9号公告中的一些概念并不容易理解,笔者先以本文解释相关概念 ,下期再讨论9号公告。

    「理税锦囊 (2)」 提到香港已经于2017年6月由内地国家税务总局代表签订了《实施税收协定相关措施以防止侵蚀税基及转移利润的多边公约》(Multilateral Convention to Implement Tax Treaty Related Measures to Prevent Base Erosion and Profit Shifting,《多边公约》),落实BEPS(1) 第十五项行动方案《制定用于修订双边税收协定的多边公约》。内地已于同一天签订了该公约。《多边公约》的其中一个目的是防止税收协定或安排 (以下统一简称为“税收协定”) 优惠被滥用 (第六行动方案《防止税收协定优惠的不当授予》),同时亦包含了因应第二 (消除混合错配安排)、第七 (防止人为规避构成常设机构) 和第十四 (争议解决机制) 行动方案所需要的修改。简而言之,整份税收协定多处都要修改。

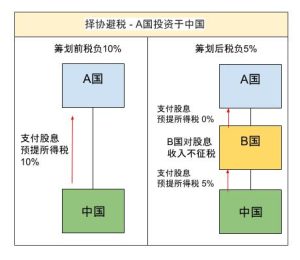
    香港纳税人最关心的应该是将来会否失去目前享有的税收协定优惠,主要是股息、利息和特许权使用费的优惠预提所得税率 (Withholding Tax, 例如: 预提所得税税率是10%,股息是100元,支付股息时须扣起税款10元,股东只能收到90元) 。由于修改的目的是防止税收协定优惠被滥用,理论上如果纳税人本身并没有滥用优惠,应该不需要太担心 (当然,税局是否也一样判断纳税人没有滥用优惠又是另一回事了)。滥用税收协定优惠一般是指当某纳税人不是税收协定双方的居民纳税人,但通过特定安排享受协定赋予缔约国居民纳税人的优惠待遇 ,便可判断为滥用税收协定优惠,也就是所谓的择协避税 (treaty shopping) 。下面图表以简单的例子说明何谓择协避税:

    图解: A国企业通过于B国设立控股公司投资中国以减省股息预提所得税

    受益所有人

    一般税收协定的第一句都会注明「A国政府和B国政府,愿意缔结关于对所得避免双重征税和防止偷漏税的协定,达成协议如下:」 ,目的主要是促进双边贸易令纳税人于对方国家进行经济活动时在税务处理上(例如征税权)有更清晰明确的指引,并减少纳税人需要为同一笔收入在两个国家要交税的机会。既然双方均希望鼓励经济活动,在税收协定里一般都会提供比非协定国家较优惠的税率,主要集中于以预提形式缴交的税项: 股息、利息和特许权使用费。优惠同时造就了滥用的情况。税收协定不是完全没有防止滥用的条款; OECD 于1977年发表的协定范本 (Model Tax Convention) 引入了「受益所有人」(Beneficial Owner) 的概念,而目前大部分的税收协定对于股息、利息和特许权使用费均指明收款人要是受益所有人才获得优惠税率。 既然已经有防止滥用条款,为什么仍有不当受予的情况?

    问题在于受益所有人的定义。受益所有人是一个来源于英式信托法的名词,在很多国家本身对受益所有人并没有作出定义。虽然OECD 早于1986年已发表《双重征税协定和导管公司的使用》(Double Taxation Conventions and the Use of Conduit Companies) 关注这个问题,在滥用税收协定被广泛关注之前很多国家并没有深究税收协定缔约国的收款人是否受益所有人,一般都是接受收款人提供的税务居民身份证明文件作为给予税收协定优惠的依据。

    多年以来OECD于协定范本的注释部分有解释何谓受益所有人。2017年12月出具的最新协议范本及注释浓缩版本 (也超过650页!) ,第十条股息条款的注释12.3 说明: 尽管导管公司是正式所有人,如果从实务角度其对有关所得具有非常狭窄的权力,仅仅是所涉所得的当事者的受托人或管理人,该导管公司一般不能被认为是受益所有人 (英文原文: conduit companies cannot normally be regarded as the beneficial owner if, though the formal owner, it has, as a practical matter, very narrow powers which render it, in relation to the income concerned, a mere fiduciary or administrator acting on account of the interested parties)。另外,根据第十条股息条款的注释12.4,如果股息收款人有权使用和享有股息,不用受合同或法律义务约束将收到的的股息款项转给他人,则收款人是股息的「受益所有人」(英文原文: Where the recipient of a dividend does have the right to use and enjoy the dividend unconstrained by a contractual or legal obligation to pass on the payment received to another person, the recipient is the “beneficial owner” of the dividend)。其实这个定义多年来都没有大改动。但事实上,企业的确是可以精心筹划,符合上述受益所有人条件的同时进行择协避税。于是过去十多年个别国家陆续增加了享受协定优惠的申报要求,以一些硬性的标准核定收款人是否有权使用和享有该收入,不用受合同或法律义务约束将收到收入转给他人。香港企业最熟悉的应该是刚被9号公告取缔的《国家税务总局关于如何理解和认定税收协定中“受益所有人”的通知》(国税函〔2009〕601号)。

    《多边公约》打击择协避税

    趁著BEPS行动这个机会,世界各国同意加强打击择协避税。第六行动方案提出使用三管齐下的方法与应对择协避税情形:

    第一,税收协定中将明确阐明缔约国在签定一个协定时,希望防止避税行为,特别是要避免为择协避税创造条件。

    第二,在OECD 税收协定范本中将纳入基于美国和其他一些国家所签订协定中包含的利益限制条款(Limitation-on-Benefits, “LOB”)所制定的特别反滥用规则。这样的特别规则将依据缔约国居民的法律性质、所有权及日常活动,应对许多择协避税情形。

    第三,为了应对其他形式的协定滥用,包括上述LOB规则没有涉及的择协避税情形,OECD协定范本中将加入一个以交易或安排的主要目的为基础,更为概括性的反滥用规则(「主要目的测试」,Principal Purposes Test, “PPT”)。 此规则会在税收协定中加入一项原则,即当安排或交易的一个主要目的是试图获得税收协定优惠,且在此情况下获取优惠是有悖于税收协定相关条款的宗旨与目的时,该税收协定优惠不应被授予。

    签订了《多边公约》的国家和地区都接受了PPT。分别只是有些国家或地区选择了限制性更强的「简化版LOB」。简单说,根据简化版LOB,除非收款人是个人或上市公司或本身从事积极经营活动,且其从支付一方取得的所得来源于或者附属于该经营活动,方可享受协定优惠。如果收款方只是控股公司进行监督、管理、融资或与投资相关的活动,不属于积极经营活动,所以不可享受协定优惠。再者,如果一方居民 (A) 的所得来源于其高度关联方(B),则仅在该居民(A)在缔约管辖区一方(A方)从事的与该所得相关的经营活动,对于该高度关联方在另一方(B方)从事的相同活动或者补充性经营活动来说具有实质性的情况下,方可享受协定优惠。如协定双方要求更严格的LOB,双方要另行磋商。

    香港作为金融中心,没有广泛的产业,如果企业要符合简化版LOB会有一定困难。举一个例子: 香港投资者投资A国的煤矿开采业务,由于该投资者于香港只进行监督、管理、融资或与投资相关的活动,不可能有煤矿开采业务,如简化版LOB适用于香港与A国的税收协定,那么,投资者难以证明他从A国的煤矿开采所得来源于或者附属于香港进行的经营活动,因此可能不可享有税收协定上的优惠。 也就是说,就算没有避税的行为,香港投资者也不能享受税收协定优惠。

    内地和香港均明智地拒绝了简化版LOB。视乎税收协定缔约国于《多边公约》的选择, 当各国或地区的立法工作完成后,香港纳税人要享受税收协定优惠便可能要证明获得优惠并非安排或交易的一个主要目的。如果缔约国对方如印尼、墨西哥选择了简化版LOB怎么办? 《多边公约》让各国自行选择适用的条款然后和缔约国配对。印尼和墨西哥虽然选择了简化版LOB,但两国都选择了《多边公约》第七条第六款,所以简化版LOB只适用于当缔约国对方同时选择简化版LOB才执行。换句话说,香港与印尼及墨西哥签订的税收协定最后很大机会是采用PPT 。

    PPT具体是什么?

    继续以香港与印尼及墨西哥签订的税收协定为例,两份安排将会采用的PPT是 《多边公约》第七条第一款:

    中文版本:

    虽有被涵盖税收协定的任何规定,如果在考虑所有相关事实和情况的基础上,可以合理认定任何直接或间接带来被涵盖税收协定待遇的安排或交易的主要目的之一是获得该待遇,则不应将该待遇给予相关所得或财产,除非可以确认,在这些情形下给予该待遇符合被涵盖税收协定相关规定的宗旨和目的。

    英文版本:

    Notwithstanding any provisions of a Covered Tax Agreement, a benefit under the Covered Tax Agreement shall not be granted in respect of an item of income or capital if it is reasonable to conclude, having regard to all relevant facts and circumstances, that obtaining that benefit was one of the principal purposes of any arrangement or transaction that resulted directly or indirectly in that benefit, unless it is established that granting that benefit in these circumstances would be in accordance with the object and purpose of the relevant provisions of the Covered Tax Agreement.

    其实香港与印尼及墨西哥签订的税收协定已有反避税条款。例如在香港与印尼的税收协定第十条股息条款第七段注明「如与产生或转让孳生股息的股份或其他权利有关的任何人的主要目的或其中一个主要目的,是藉着产生或转让该股份或其他权利而利用本条,则本条的规定不适用」。当税收协定双方(例如香港与印尼)都完成本土法律程序,原税收协定的反避税条款将被《多边公约》第七条第一款取代,实质分别不大。

    香港和内地的税收协定

    最后,由于《多边公约》未有包括香港和内地的税收协定(因为这并非国与国之间的税收协定),香港和内地需要就此进行磋商。不过,由于双方都接受PPT,预期最后结果是将PPT写入香港和内地的税收协定,取代该税收协定第四议定书第四条。该第四议定书第四条这样写:

    关于《安排》第十条、第十一条、第十二条和第十三条,如果涉及的所得权益的产生或配置,是由任何人以取得上述相关条款利益为主要目的而安排的,则相关条款规定不适用。

    这对于投资于内地的香港企业是好消息还是坏消息? 从字面上看,根据第四议定书第四条,如任何人以取得相关条款利益为主要目的而作出安排,税务局可以拒绝给予税收协定优惠。将来实行PPT后,如安排或交易的主要目的之一是获得优惠待遇,税务局可以拒绝给予该待遇。由于“主要目的之一”的门槛较低,理论上实行PPT后将会更难获得税收协定优惠待遇。

    除了PPT这个关卡,香港投资者要享受香港和内地的税收协定优惠仍然需要通过 “受益所有人”这关卡。 这题目留待下期「理税锦囊」讨论。

    (1) 见「理税锦囊」第一及第二期


    锦囊 : 香港纳税人如果以香港企业直接投资于海外并享受税收协定优惠,应该不难证明并非为了享受香港与当地的税收协定优惠设立投资架构。不过,为准备将来要证明架构、安排或交易的主要因素是什么,香港投资者宜先想想如何解释享受税收协定优惠不是架构、安排或交易的主要因素之一。如果香港投资者是通过另一海外企业到第三国进行投资,或本身是外国公司的香港子公司作为跳板进入内地市场,享受税收协定优惠,现在应开始研究这项优惠的可持续性,预备税务局查问为什么要设立这中间企业。 必要时及早进行工作,保障自身利益。最后,本文只是集中讨论《多边公约》的个别条款,该公约还有很多地方会对纳税人构成影响并带来不确定性,纳税人需要就每一份适用税收协定的改动再作仔细分析,以便作出应对。

    笔者: 阿边


    Ref:

    《多边公约》英文版本:

    http://www.oecd.org/tax/treaties/multilateral-convention-to-implement-tax-treaty-related-measures-to-prevent-BEPS.pdf

    《多边公约》中文版本:

    http://210.6.198.12/cache/www.chinatax.gov.cn/n810341/n810770/c2672578/part/2672593.pdf?ich_args=7919744d21687ff6c4ac5e359a089744_1_0_0_8_51e4039575ec530dd271a0f5c1c4da5da05c1b1e03a035445979136652e3881d_615399d9dad94eb09e2dbbaed7cba5a5_1_0&ich_ip=

    Model Tax Convention on Income and on Capital: Condensed Version 2017:

    http://www.keepeek.com/Digital-Asset-Management/oecd/taxation/model-tax-convention-on-income-and-on-capital-condensed-version-2017_mtc_cond-2017-en#.WmNWKqiWYdU#page29

    HK-Mainland DTA Fourth Protocol: http://www.chinatax.gov.cn/n810341/n810770/c1153751/part/1644389.pdf