manageyourtax.com

Category: 税务管理

  • 理税锦囊 (22) – 如何应对国际税务合作(2019年5月7日)

    理税锦囊 (22) – 如何应对国际税务合作(2019年5月7日)

    来自34个国家和地区的税务机关,在2019年4月18日宣布建立“一带一路” 倡议下的多边税务合作机制: “一带一路税收征管合作机制– Belt and Road Initiative Tax Administration Mechanism” (BRITACOM) 。根据报道,成立 BRITACOM 的目的,就是通过加强税收合作,促进优化营商环境,支持贸易自由化和投资便利化。税收合作的措施主要围绕加强征管能力建设、加强税收法治、加快争端解决、提高税收确定性、通过征管数字化提升纳税遵从等。 BRITACOM 将会在北京设立办事处。

    由于 “一带一路” 倡议主要活动包括中国对参与国基建项目的投资,因此 BRITACOM 的成立更有利于协助内地企业 “走出去” 时在当地的税务合规和解决纠纷。 BRITACOM 的功能应该与 OECD 和其他国际组织的各种反避税举措有所不同。

    国际联手打击避税活动

    国际上最著名的反避税行动是 “税基侵蚀和利润转移 – Base Erosion and Profit Shifting” (BEPS) 项目。 2015年10月发布的 15项 BEPS行动方案通过修改税收协定、增加强制披露及透明度、引入转让定价新文档、打击有害税收实践、降低常设机构门槛、研究适用于数字经济的新税种和更严格的利息扣除规则等以打击大型跨国企业 (L-MNEs) 的避税行为。BEPS 的主要目的是确保国际税收规则不会被企业利用,把利润从实际经济及价值创造活动发生地转走。其中许多行动已经实施,最新的是针对税务天堂的经济实质法 (BVI 刚刚发布了经济实质法典草案 “Draft Economic Substance Code”)。

    除此之外, OECD 近年来加强了在税务问题上的国际合作。税务机关负责人定期在 Forum of Tax Administration (FTA) 举行会议。跨境避税情报由 Joint International Taskforce on Shared Intelligence and Collaboration (JITSIC) 的税务机关会员分享及跟进。International Compliance Assurance Programme (ICAP) 邀请 L-MNEs 自愿与 17 个司法管辖区的税务机关直接沟通 (2018年1月试点开始时只有 8 个税务局参与)。 Tax Inspectors Without Borders 派遣富经验的税务稽查官员培训发展中国家的人员,协助他们对跨国公司进行税务审计。

    联合国,世界银行,国际货币基金组织和欧盟也非常积极地采取新的措施来打击避税。

    大型跨国公司早已作出反应

    鉴于国别报告 (Country-by-Country Reporting, “CbCR”) 下的披露要求,许多 L-MNEs 已经在2013/14 年左右开始重组。以前,不少 L-MNEs 利用避税天堂存放知识产权 (“IP”) ,收取可观的特许权使用费,或者在那里设立专属保险公司,为集团公司提供保险,而集团公司可以获得税前扣除。 聪明的 MNE 已经提前进行重组,减低税务机关提出敏感问题的机会。他们目前最直接的挑战可能是处理避税天堂国家的经济实质法,特别是那些一直作为集团内部融资工具的避税天堂公司。

    小型跨国公司 – 请立即采取行动

    L-MNEs 拥有内部税务资源,可帮助他们在瞬息万变的税收环境中管理税务风险。那些没有内部税务人员的中小型跨国公司 (S-MNEs) 呢?他们显然必须依赖外部税务顾问。关键是找出合适的顾问来做以下两件事:

    1. 审现有的架构,运作和安排

    审查的目的是找出目前隐藏于集团架构和运营中的税务风险和筹划机会。笔者曾经遇到一个集团错过了关于来料加工安排的 50/50 离岸香港利得税申报。在另一个案例中,一家香港上市集团在香港投入资源,帮助高税收国家的海外子公司获得高利润,但没有意识到他们应该通过转让定价收回香港的成本,以便与商业现实保持一致,并且降低集团的整体税负 (Effective Tax Rate)。这些都能通过适当的税务审查被发掘出来认真研究,取得合法的税务好处。

    有些集团没有留意小心制定决策文件,从而产生了税务居民风险。另外,以传统成本加成方式 (cost-plus) 收取回报的关联代理的常设机构风险正在上升。有些人忽略了准备文件证明其实质所在地。BVI 等避税天堂引入的经济实质法的影响必须通过彻底的分析以制定应对方案。

    一名优秀的管理人,应提前认清问题并执行解决方案,妥善管理集团/公司的股东和董事的期望。税务审查应由具有扎实技术和业务经验的专业人员进行。市场上有合格的税务顾问以具竞争力的价格开展高效率的工作,为集团带来实质性价值。

    有时候,集团/公司的财务负责人宁愿把问题埋藏,因为他们不想为被税务顾问发现的问题承担责任。所以,公司董事甚至股东必须对目前的税收环境有所认识,主动提出进行税务审查的要求。如果把隐藏的税务风险置之不理,问题被税务局发掘出来以后,集团/公司、董事和股东将成为受害者。

    2. 寻求持续的税务支援,特别是在文档方面

    确定并处理过去的问题后,重要的是将来不会再出现同样的问题。这可以通过聘请税务顾问像家庭医生一样持续在需要时审视交易或文档来实现。例如,有时审计师不了解税务风险,可能会在审计报告中披露不必要的,甚至对公司的税务安排不利的的信息。对于上市公司,他们应该对年报中的披露非常谨慎。税务顾问能够在相关文件签订前提供意见,避免将来很多麻烦和尴尬的情况。

    董事会文件至关重要。它是管理和控制的直接证据,是确定实质和税务居民所在地的关键资料之一。税务顾问在建议每个公司的董事会成员,董事会会议地点和审查董事会文件方面发挥着重要作用。

    此外,管理层应了解税法变更和影响其业务的新案例。以下是一些他们应该询问或由税务顾问主动解决的问题例子:

    • 香港引入的新税务优惠对本集团有何好处,例如利得税两级制?
    • 鉴于“税务条例”新订的第15F条,应否就知识产权做些什么?
    • 鉴于中国大陆的受益所有人规则,集团应如何技巧地申请取得税务优惠?
    • CbCR 是否会影响集团?
    • 老板经常到中国大陆公干和旅游,他是否需要就全球收入缴交内地个人所得税?
    • 贷款予外国子公司的安排是否符合转让定价规则,还是会受到税务机关的质疑?
    • 鉴于最近的税务案例,香港公司是否仍可就其另外境外交易利润提出离岸收入不征税待遇?如何确保成功?
    • 应该用什么模式进行新的企业并购? 《实施税收协定相关措施以防止侵蚀税基及转移利润的多边公约》(Multilateral Instrument) 会否影响集团?新的税收法规是否都会在股权交易中带来更高的税务风险以及如何减轻这些风险?

    以上只列出问题的一小部分!

    锦囊

    BEPS 正处于实施阶段。相信不久将来,OECD 将会审查 BEPS 成果并指向下一个目标: S-MNEs。对于 S-MNEs, 最佳的自保方案是加强税务风险监测和合规,进行适当的重组,整理相关税务文档并确保结构在中期内的可持续性。 现在是采取行动的时候了。


    联络我们


    Ref:

    BRITACOM: http://www.chinatax.gov.cn/eng/n2367751/c4273658/content.html

  • 理税锦囊 (20) – 国别报告CbCR与你息息相关 (2019年2月26日)

    理税锦囊 (20) – 国别报告CbCR与你息息相关 (2019年2月26日)

    如果你在大型跨国企业集团 (Multinational Enterprise Group, 以下简称 “MNE Group”) 的香港子公司工作,并认为国别报告 (Country-by-Country Reporting, 以下简称 “CbCR”) 与你无关,请你三思。

    你的雇主可能因为没有向香港税务局作出通知而被罚款 50,000港元 (6,400美元)。 通知的第一个期限是2019年3月31日 (税务局于2019年3月21日发出公告,容许合资格集团延至2019年5月15日提交国别报告通知)。 不作出 CbCR 申报同样会被罚款 50,000港元。 另外,你有法律责任保留 CbCR 包括 MNE Group 全球营运的详细资料长达6年,否则你亦可能被罚款50,000港元。 最后,香港的 CbCR 规定可能影响你集团与商业伙伴及潜在投资者的关系。

    香港的 CbCR 规定是由《2018年税务(修订)(第6号)条例》引入《税务条例》新的第9A部第3部分落实。 第9A部同时亦引入了总体档案 (Master File) 和分部档案 (Local File) 作为转让定价文书的一部分。 本文集中讨论社会上很多人尚未了解的CbCR、要达至合规的相关要求、实务上预备 CbCR 会遇到的问题、 以及指出项目管理的重要性。 香港的 CbCR 规定不幸地非常严格。

    很担心? 请继续阅读。

    什么是 CbCR

    CbCR 是由OECD 「侵蚀税基及转移利润」(Base Erosion and Profit Shifting, 以下简称 “BEPS”) 第13行动方案 (下称 “Action 13”) 推出的协助衡量转让定价风险的工具。各地税务机关透过 CbCR 提供的资料进行经济及数据统计分析评估与 BEPS 有关的风险。

    Action 13 – 谁需要预备 CbCR 及在那里进行申报

    一般来说纳税人要知道在那里需要进行税务申报并不困难。 CbCR 则刚刚相反。 Action 13 规定是: 如果 MNE Group 上一年度的年度总收入(例如截至 2017年12月31日的年度) 超过七亿五千万欧罗 (EUR 750 million), 集团最终母实体 (Ultimate Parent Entity, 以下简称 “UPE”) 便需要为下一年度 (即是截至2018年12月31日的年度) 准备集团 CbCR 并向其所在地税务机关递交。 申报期限为年度终结后12个月之内 (即是2019年12月31日的年度)。

    税务机关收到 CbCR 之后会根据一份叫 Multilateral Competent Authority Agreement on the Exchange of CbC Reports (“CbC MCAA”) 的国际协定把 CbCR 自动交换到 MNE Group 集团成员实体所在地的税务机关。 通过自动交换免却了 UPE 需要向不同税务机关重复递交 CbCR。 不过,个别税务管辖区会有别的做法。 例如美国没有签定该国际协议, 她按照与其他税务管辖区的双边交换协定执行。 一些地区例如开曼群岛和百慕达,她们只进行单方面的交换,把收到的CbCR 发送至其他税务管辖区,但不接收任何 CbCR (可能因为当地并无任何税务)。

    CbCR 的三个表格

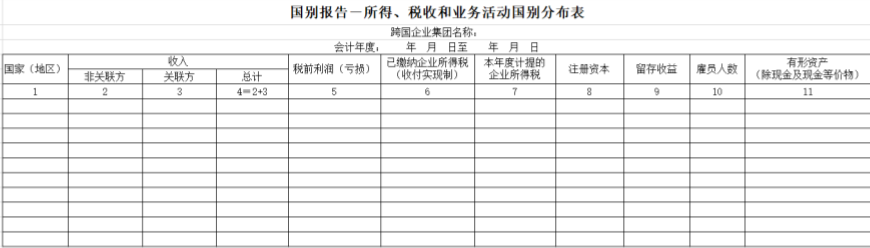
    CbCR 由三个表格组成。 表格一要求 MNE Group 按照税务管辖区汇总当地的收入、税项及其他经济活动指标。

    表格一

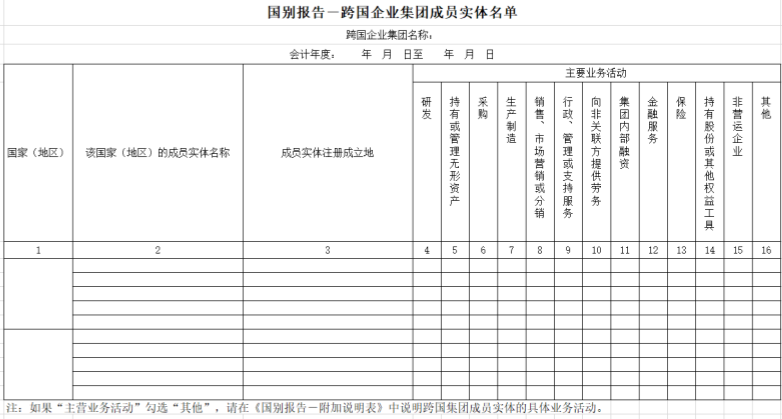
    表格二要求列出 MNE Group 每一间成员实体 (Constituent Entity, 以下简称 “CE”) 及其所属税务管辖区、注册地 ( 如果不同于税务管辖区) 及主营业务。

    表格二

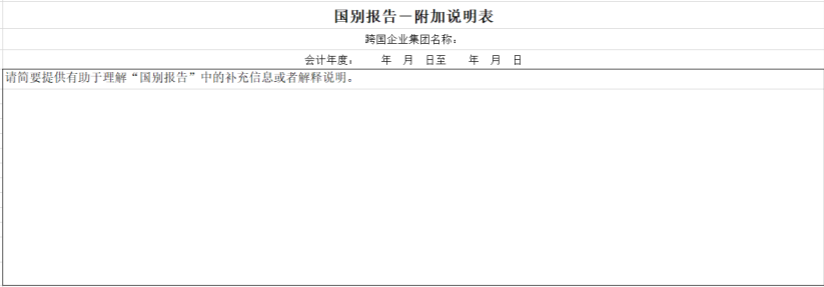
    MNE Group 可以用表格三提供其他资讯或解释协助税务机关了解表格一及表格二的内容。

    表格三

    设计简单合规复杂

    当 Action 13 于 2015年发布后,各地税务机关需要立例要求提交CbCR。 一些税务管辖区 (主要为 OECD 国家) 能够很快地通过有关法规,使得 MNE Group 可以就第一年的 CbCR (2016年, 即是于2016年之内开始的财务年度) 作出申报。 香港于2018年7月通过修订条例,而第一年的申报属于2018年。

    如果 UPE 的所在地上未引入 CbCR 但 MNE Group 进行业务的税务管辖区已经立例要求提交 CbCR, 该如何处理?

    这就是 “好玩” 的地方。

    本地申报 – 母实体自愿申报 – 代母实体申报

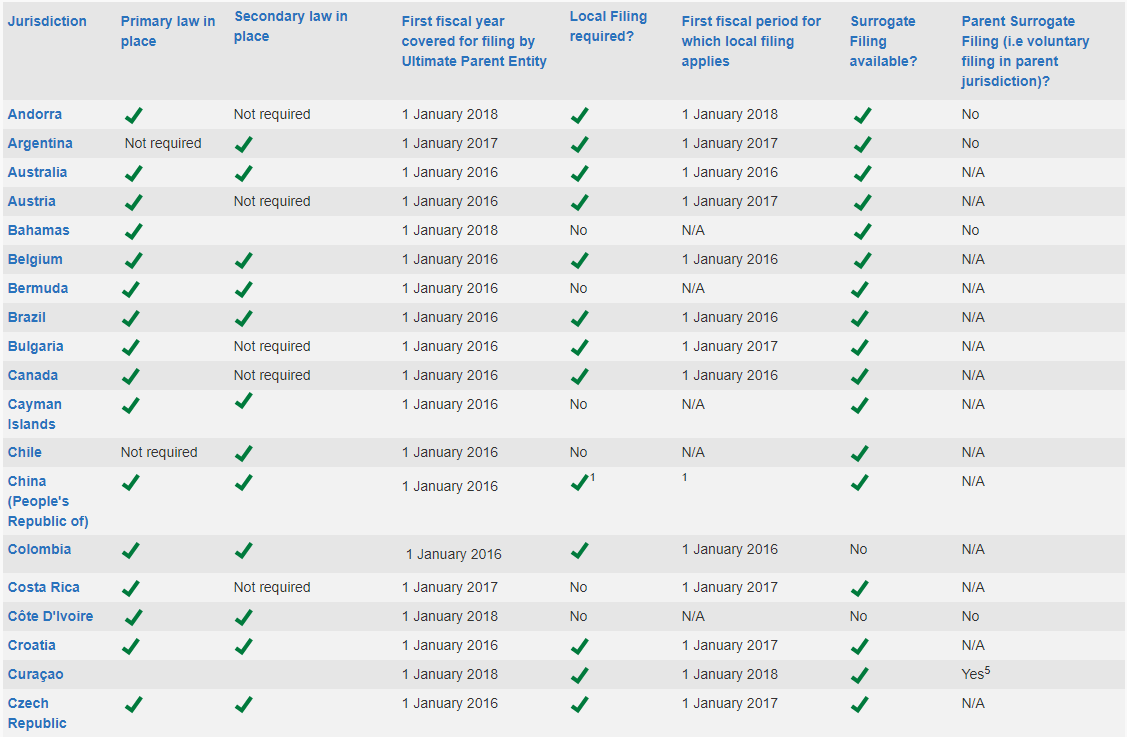
    MNE Group 需要找出在其每一个进行业务的地方,当地落实 CbCR 的情况,以及是否有本地申报 (下称 “Local Filing”) 的要求。简单来说,Local Filing 是指当地税局未能由 UPE 所在地税务机关取得 CbCR 时,要求在当地的 CE 承担提交集团 CbCR 的责任。 某些税务管辖区规定只在当局要求时 (例如在税务稽查时) CE 才需要 Local Filing 提交 CbCR。

    如果 UPE 需要提交 CbCR, 她要查阅每个有 CE 的地方的税务机关能否从自动交换机制取得 CbCR。 如果不能的话, CE 可能要做 Local Filing。 MNE Group 可能需要在很多地方做 Local Filing。

    如果 UPE 不需要提交 CbCR, 集团可能要在更多地方做 Local Filing。 为减低合规成本, Action 13 推出两种方法: 母实体自愿申报 (Parent Surrogate Filing) 和代母实体申报 (Surrogate Parent Filing)。 每一个税务管辖区有权决定是否接受这两种申报方法。

    母实体自愿申报 (Parent Surrogate Filing) 是指在 UPE 所在地税务管辖区尚未立法要求 CbCR 申报前,税务机关自愿接受而且 UPE 自愿递交 CbCR。 税务机关收到申报后会以自动交换或双边协议的方式把 CbCR 与其他税务管辖区交换。 香港接受2016及2017年的母实体自愿申报。但实际上由于香港的交换网络十分狭窄,不能有效解决在很多地方做 Local Filing 的问题,相信未必有香港的 UPE 利用这个机制。

    代母实体申报 (Surrogate Parent Filing) 是指 UPE 指派集团在另一税务管辖区的其中一间 CE 作为 “代母”, 向当地税务局递交集团 CbCR。 这个是相对受欢迎的申报机制,因为 MNE Group 可以选择位于有广阔自动交换机制的税务管辖区 (例如英国) 的 CE 作为代母实体 (Surrogate Parent Entity, 以下简称 “SPE”)。 很多香港集团也选择这申报方式递交其2016及2017年的 CbCR。

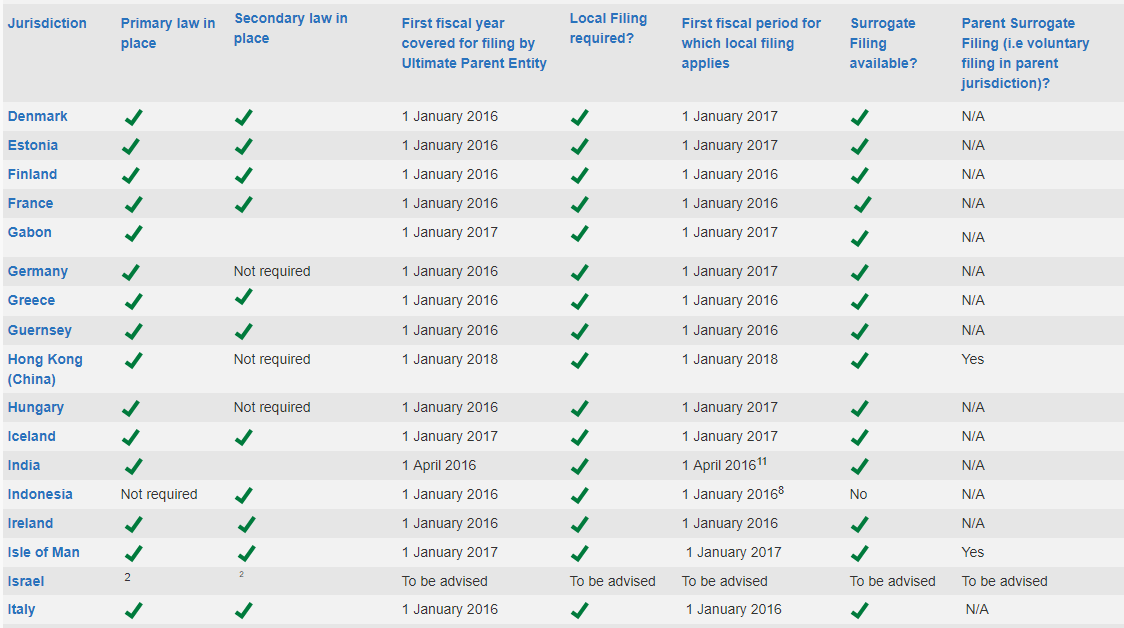
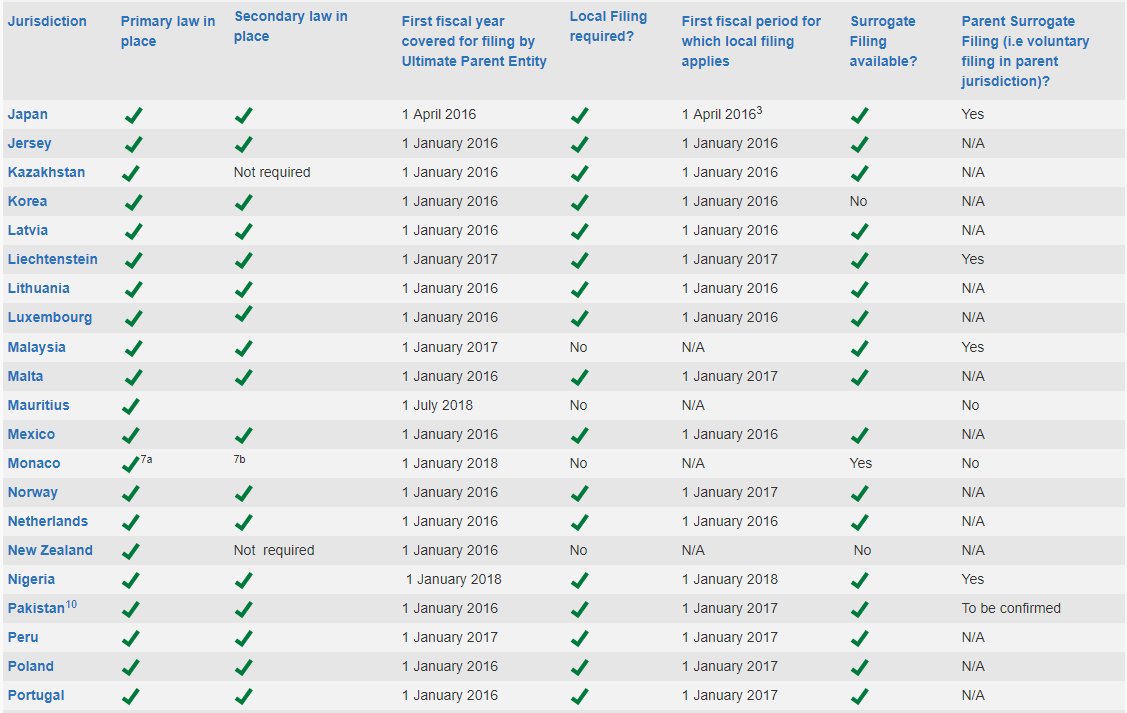
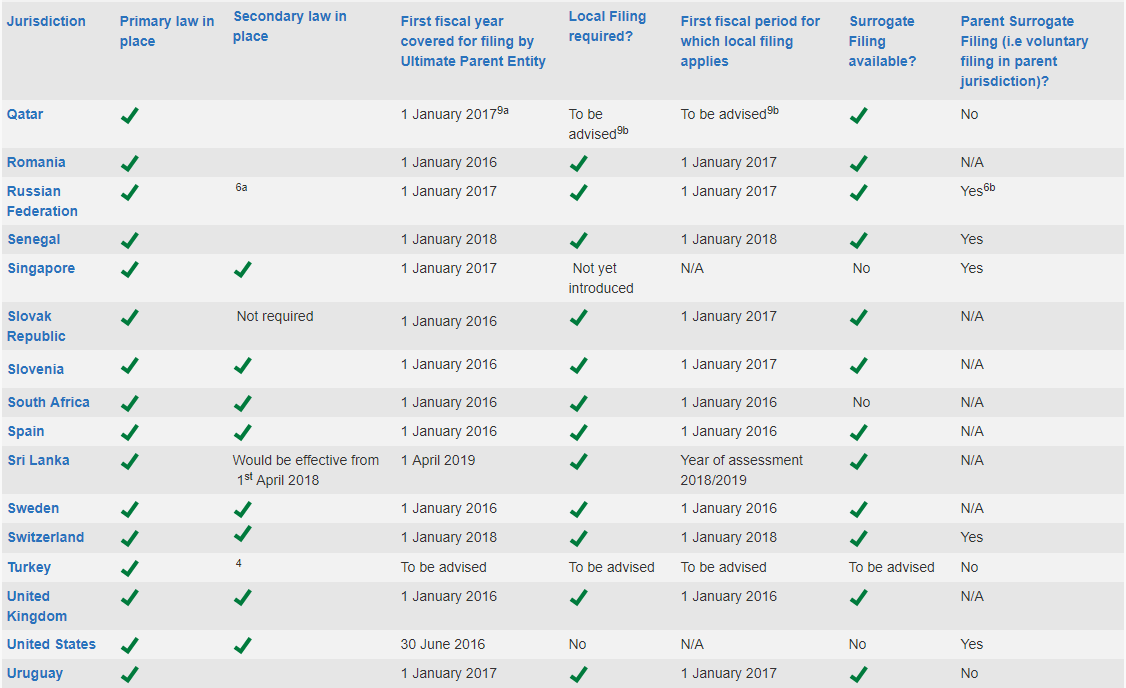
    OECD 一直协助蒐集各地的 CbCR 实施情况以及是否接受母实体自愿申报及代母实体申报。 以下是由 OECD 网页取得截至2019年1月10日的资料。

    曾经于2016及2017年要负责处理 MNE Group 的 CbCR 申报会十分清楚要达至全球合规是多么头痛的问题。

    你预备好正确准备 CbCR 吗?

    通过回答以下真或假问题来测试您的知识:

    真或假?

    1. CE是指 UPE 拥有50%或更多股权的实体。
    2. 有独立做账的代表处或分支机构本身就是 CE。
    3. “收入”包括资本收益。
    4. 关联方交易可以互相抵消后申报。
    5. 支付的所得税不包括外国税。
    6. 年内离开集团的 CE (例如被卖掉的) 可以从该年的 CbCR 中剔除。
    7. 员工人数包括独立承包商。
    8. CbCR申报不要求税务识别号码 (纳税人档案号码) 和 CE 地址。

    答案在文末。

    Action 13,CbCR 实施指南 (OECD 发布的 Guidance on the Implementation of CbCR,2018年9月最新更新) 和 CbCR:有效实施手册 (OECD 2017年发布的 CbCR: Handbook on Effective Implementation) 就各种术语的定义以及如何处理不同情况提供一些指导。但是,它还远非全面。MNE Groups 需要在个别情况下决定在 CbCR 中采取的立场,并确保所有 CE 采取相同的立场。因此,MNE Group 研究 OECD 的文件和指南,并制定一套内部使用的 CbCR 说明,以协调统一资料准备基础,这一点非常重要。

    对于较大的集团,特别是那些有多个不同业务且并购活动频繁的集团,应当预备一组常见问题解答 (Frequently Asked Questions, 以下简称 “FAQ”)。当涉及大量位于不同地区的人员进行 CbCR 数据输入,他们面临问题时,可以先参考 FAQ。在适用的情况下,部分 CbCR 说明和 FAQ 可在 CbCR 的表格三中公开。例如,CbCR 说明和 FAQ 可能涵盖以下项目:

    • 如何报告在UPE的年末日期尚未年结的新设置的CE
    • 数据来源
    • 那些实体是 CbCR 所谓的 “关联实体”
    • 如果预提税以包税方式计算,如何计算已缴纳的税款
    • 如何在集团合并报税的情况下报告已缴纳的税款
    • 如何拣选不同业务的 “主要业务活动” 框
    • 谁来确定CE是否处于非营运状态

    准备CbCR的方法 – 自上而下 (Top-Down) 或自下而上 (Bottom-Up)?

    显然,如果 MNE Group 集中在一个地方 (比如在总部) 拥有全球 CE 的财务数据,从而集中在该地准备 CbCR,它可以达到最佳的一致性水平。这种 Top-Down 做法可以省却进行全球数据输入培训。但是,中央处理不能避免需要从各地 CE 获取信息,如果各地 CE 不了解 CbCR,他们可能会提供不正确的信息。此外,当提交的 CbCR 被交换到当地 CE 的管辖区时,当地的税务机关可能会与当地的 CE 联系以获取有关数据的说明。在这种情况下,CE 会要求总部回答。如果许多税务机关同时提出问题,情况将变得无法控制。

    自动化还是人手输入?

    所有 MNE Group 要经历的另一个问题是:如何避免人手数据收集?这个问题没有正确或错误的答案,主要的考虑是成本效益。其中两个重要因素:(i) 整个集团是否采用相同的会计系统; (ii) 是否可以通过系统处理所需的调整 (例如,确定 CE 的关联方)。此外,如果集团进行收购合并,使用自动化输入则可能需要大量努力来改变新收购实体的会计系统。在现实生活中,不少跨国企业集团内部同时有多个不同的会计系统。

    如何准备 CbCR

    如果 MNE Group 要以 Bottom-Up 方法准备 CbCR 并采用人手输入资料,将包括以下步骤:

    1. 委任项目经理 (Project Manager) – 他需要熟悉 CbCR 或在有困难时能取得适切的技术支援;
    2. 管理各地的 CbCR 通知;
    3. 编制年度的 CE 名单,并确定每个 CE (包括避税天堂 CE ) 的税务居民所在地;
    4. 每个 CE 分配一名财务或会计部门的员工作为该 CE 第一层数据输入者;
    5. 为每组 CE 分配 “CbCR 队长”,这些组别可以基于管辖区和/或业务类型分配。 CbCR 队长需要确保数据汇编的一致性并解决问题,以及审查第一层数据输入者输入的数据。如遇到更困难的问题应该转发给 Project Manager 解决;
    6. 准备详细的说明和 FAQ,参与 CbCR 的每个人都应该在开始工作之前阅读它们;
    7. 为所有参与者提供培训 让他们知道整个项目流程时间及重点;
    8. 准备 Excel 格式数据输入工作表以进行数据输入;
    9. 数据输入者执行数据输入并提交给 CbCR 队长进行审查,并附上证明文件 (财务报表等);
    10. Project Manager 进行最终审核,并将所有输入表结合,制作表格一、二和三;
    11. 由 UPE 高级管理层审核确认;
    12. 将文件转换为 XML 格式 (根据税务局的要求);
    13. 提交。

    以上不是高深科学。但是,每个步骤都需要仔细规划和执行,方能在限期前提交给税务局。毋庸置疑,越多 CE 在越多税务管辖区,管理流程的难度就越大,错误风险也会增加。培训和项目管理将变得非常重要。

    此外,虽然 MNE Group 有12个月的时间来准备 CbCR,但实际开始数据输入的时间取决于年底后最终确定当地财务报表所需的时间。最终确定财务报表所需的时间越长,准备 CbCR 的时间就越短。实际上,可用时间可能不到9个月。

    香港的 CbCR 规则让合规变得更加艰难

    香港的 CbCR 规则完全采纳了 Action 13,CbCR 指南和 CbCR 手册。只要 MNE Group 遵循这些文件,就应该不用担心提交不正确的 CbCR 报表。但是,在行政方面,在香港设有 CE 的 MNE Group 必须特别注意香港的规则。

    通知 – 第58H条

    根据《税务条例》第9A部第3分部第58H条列出通知规定:须申报集团 (Reportable Group) 的每个香港实体 (“香港 CE”) 均须提交通知,告知香港税务局那个 CE 会提交 “国别申报表” (CbC Return)*,或 “国别报告” (CbC Report)* 将在哪一个税务管辖区提交,以及相关的各种信息。 MNE Group 的一个香港 CE 可以代表其他集团 CE 提交通知。通知截止日期为 MNE Group 年末结束后3个月内。

    *本文使用广义上的 “CbCR” 一词来描述向税务局提交的三个 CbCR 表格和编制 CbCR 的行为。香港的规则区分了 “国别申报表” 和 “国别报告” 。 国别报告就是包含上述三个表格的报告。根据第58K(1)条,国别申报表是国别报告和 “税务委员会指明的任何其他资料”。

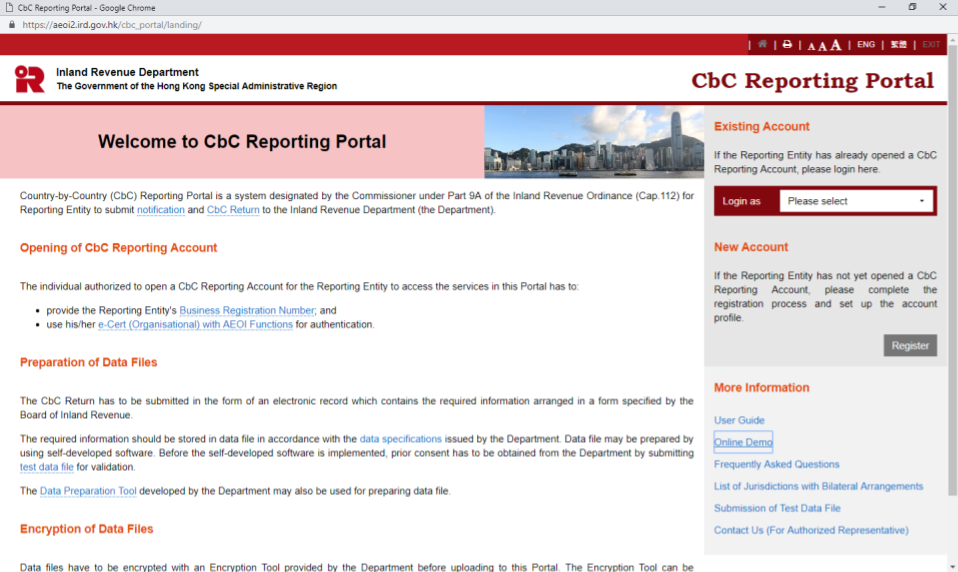
    在许多税务管辖区 (例如,英国,马来西亚和韩国),可以通过写信或填写表格来进行通知。在香港,需要通过税务局网站的国别报告门户 (CbC Reporting Portal) 提交通知。该门户网站由香港税务局制定,旨在协助香港 CE:

    • 提交 CbCR 通知;
    • 提交地址变更通知;
    • 提交国别申报表; 和
    • 接收或发送与国别报告相关的消息。
    IRD CbCR Portal

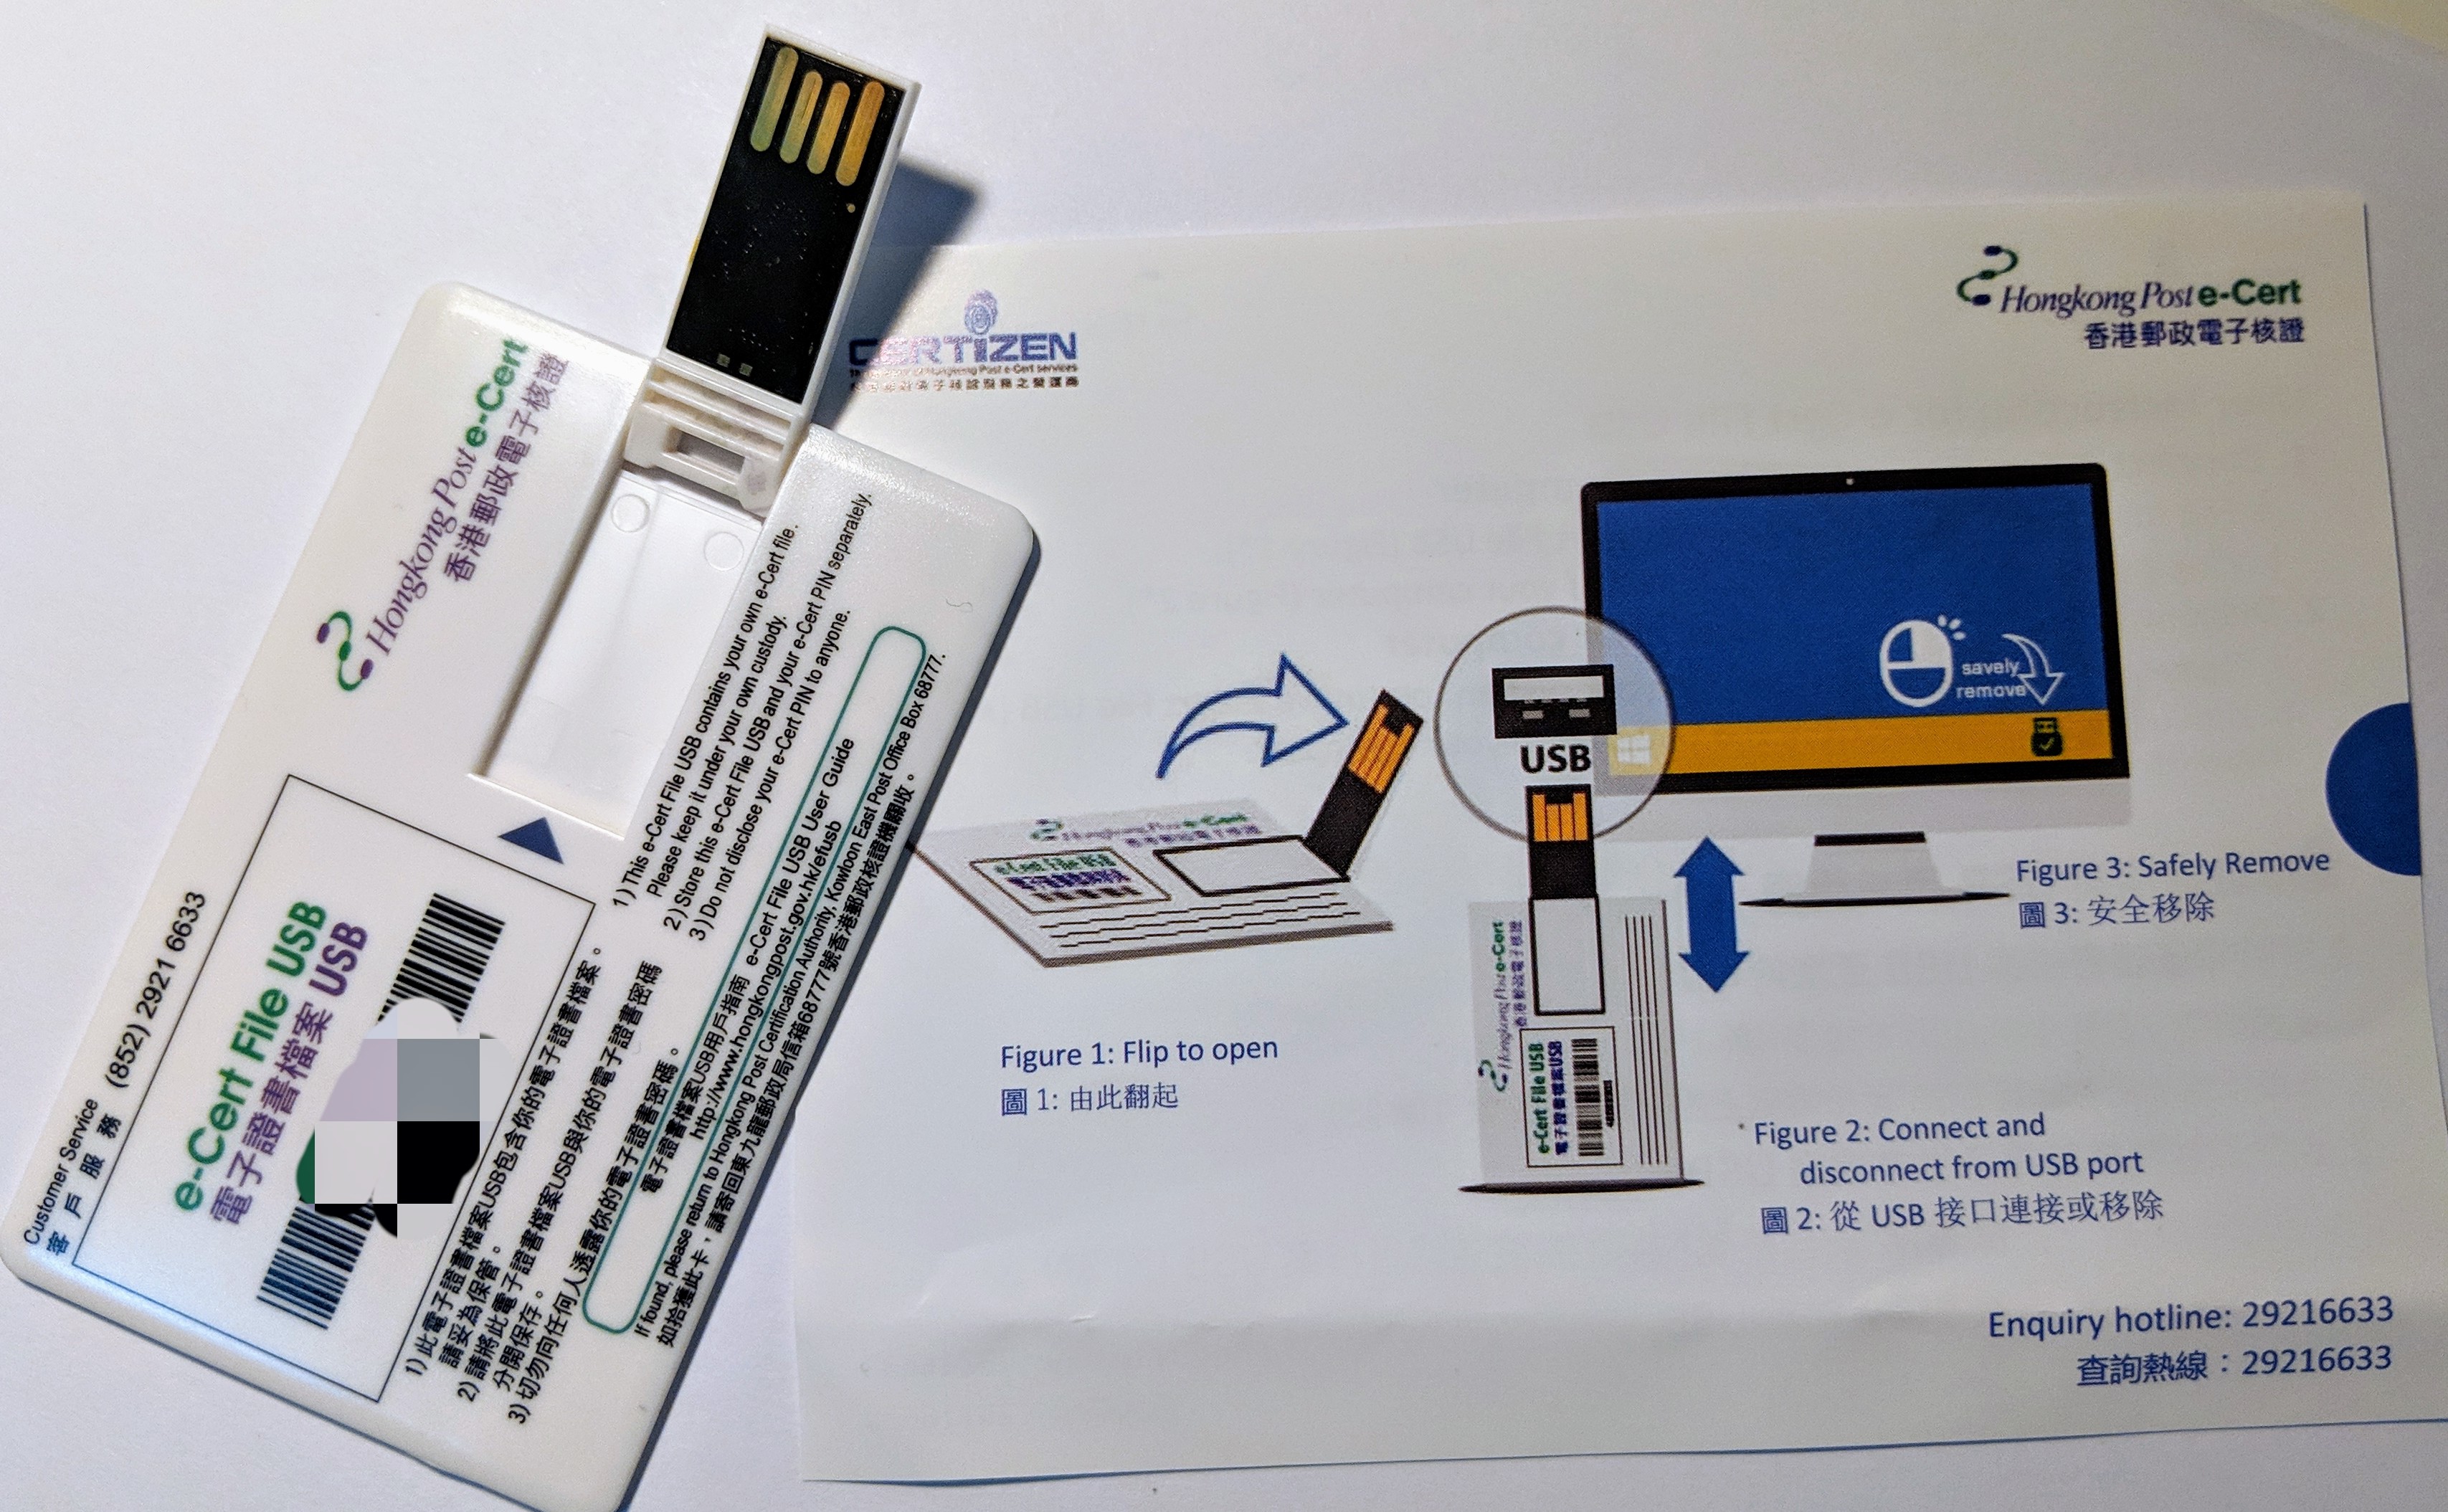
    与任何网上系统一样,访问门户网站需要注册。香港 CE 需要在门户网站注册一个国别报告账户。获授权为该 CE 注册国别报告帐户的人必须拥有一份具有自动交换功能的电子证书 (机构) (“e-Cert”),以进行身份验证。该人必须在香港邮政申请 e-Cert。

    Manage Your Tax 的 e-Cert (Organisation) with AEOI function

    申报 – 第58E和58F条

    提交国别申报表的截止日期为会计年度结束后12个月内,当然也要通过门户网站提交。与大多数税务管辖区类似,必须以 XML 文件的形式提交国别报告给香港税务局。这样做的原因是 XML 文档可以验证,并为税务管辖区之间的 CbCR 交换提供通用媒介。在这方面,税务局已经开发了 XML 格式的数据模式,该模式基于 OECD 发布的 CbC XML Schema v1.0.1。数据模式指定了向香港税务局提交国别报告的数据结构和格式。当前版本的数据模式和相关用户指南可在税务局网站上下载。

    值得注意的是,除了国别报告表格一、二和三所要求的信息外,香港税务局制定的XML Schema 用户指南强制要求每个 CE 提供由管辖 CE 的税务机关签发的税务识别号码 (Taxpayer Identification Number, 以下简称 “TIN”)。如果 CE 没有 TIN,则应输入值 “NOTIN”。此外,XML Schema 用户指南 “强烈建议” 应提供每个 CE 的地址。最后,如果 CE 是常设机构,CE 的名称后面要加上 “(P.E.)”。

    任何人只要稍一不为意,仅在 XML 转换时才发现这些额外的信息和格式化要求再费事处理,可能导致延迟提交 CbCR。

    自动交换CbCR

    作为 MNE Group 的 UPE 或 SPE 向香港税务局提交 CbCR 之后是否一劳永逸,可以依赖香港税务局把 CbCR 交换出去,以满足其他税务管辖区的申报要求? 不一定。虽然香港已签署CbC MCAA,但自动交换只适用于2019年1月1日或之后开始的会计年度。因此,对于向税务局提交截至2018年12月31日年度的 CbCR 的香港 UPE 或 SPE,税务局只会根据双边交换安排,与下列11个税务管辖区 (截至2019年1月31日) 交换:

    • 法国
    • 格恩西岛 (Guernsey)
    • 爱尔兰
    • 日本
    • 泽西岛 (Jersey)
    • 韩国
    • 马耳他 (Malta)
    • 荷兰
    • 新西兰
    • 南非
    • 英国

    如果香港 UPE 在上面未列出的税务管辖区有 CE 而当地有 Local Filing 的要求 (例如德国) ,则德国 CE 可能需要在当地提交CbCR。如果香港 UPE 同时属于另一税务管辖区居民且该管辖区与德国签有交换协议,那么 UPE 可以在该管辖区作出第二个 CbCR 申报,以涵盖德国和其他地方。

    备存纪录 – 第58L条

    第58L条规定,申报实体 (Reporting Entity) 必须 (i) 备存充足纪录,让国别申报表的准确性及完整性,得以迅速断定;及 (ii) 保存该等纪录6年(由提交有关申报表当日起计)。申报实体的负担确实很大,因此了解申报实体的定义非常重要。

    根据第58J条,申报实体包括 (i) 提交国别申报表的香港 UPE (第58E(1)条), (ii) 根据第58F条提交国别申报表的香港 CE (即作出 Local Filing 或被指定为 SPE 的 CE)及 (iii) 通过第58H条提供通知的 CE。

    要求香港 UPE 或 SPE 满足上述第58L条的要求可算是合理。不过,要求执行 Local Filing 的 CE 负有相同程度的记录保存责任是否公平是有争议的。另外,对于仅根据第58H条提交通知的 CE 施加第58L条的法定义务是不合理和没有必要的: 他们的通知可能只是告诉税务局 MNE Group 的 UPE是那个地方的税务居民而将会在在那个税务管辖区提交国别申报表。

    为了说明这一点,假设一家从事造船,手机制造,金融服务和医疗保健的韩国企业集团正在韩国提交CbCR,只有手机部门在香港设有子公司,并且必须向香港税务局提交 CbCR 通知。香港子公司需要在第58L条要求的范围内备存整个全球集团的 CbCR 信息纪录。税务局不应对该等子公司施加如此严苛的记录保存的规定。如果香港税务局需要资料,应通过双边交换协议到韩国税务局领取。外国 MNE Group 的香港 CE 现在面临着这种不合理的法定要求。

    罚则 – 第80G条

    第9A部第6分部载有关于 CbCR 的罚则。新的第80G条规定,如果申报实体无合理辩解情况下:(i) 未提交国别申报表 (第58E (1) 或58F条); (ii) 没有根据第58H条提交通知; 或 (iii) 未能按照第58L条的要求保存记录,则申报实体即构成犯罪。该申报实体一经定罪,将被处以5级罚款(50,000港元/ 6,400美元),法院可命令该实体在该命令规定的时间内完成该实体未能采取的行为。申报实体被定罪可就该罪行在定罪后持续期间的每一日,另处罚款500港元。

    当然,对于更严重的违法行为还有进一步的处罚规定。

    惩罚条款相当严厉,尤其是如果 MNE Group 不在香港提交 CbCR。他们在香港的业务规模可能很小,企业内部的税务支援很少。如果作为可申报实体的香港 CE 并非由 UPE 全资拥有 (即有集团以外少数股东),出于信息保护原因,MNE Group 可能不希望按照第58L条的要求向 CE 提供详细记录。这种信息保护是否不符合第58L条的 “合理辩解”?如果不符合,少数股东可以要求 MNE Group 赔偿所遭受的任何处罚。

    服务供应商

    香港 CE 可以聘请服务供应商来执行提交和通知。但是,申报实体的义务不会得到丝毫的缓解。此外,如果未提交国别申报表或通知香港税务局,服务供应商也将受到与申报实体同等程度的处罚。

    总结

    CbCR 是一个非常独特的纳税申报表:没有税金需要计算,也没有钱可以支付,“纳税人”在某些情况下可以选择在何处提交申报表,但需要遵守纳税人有业务的所有税务管辖区的所有 CbCR 规则和条例。纳税人进行公司重组或并购可能会给申报带来混乱。在收购中,买方将需要从卖方获得有关 CbCR 相关风险的保证或承担赔偿。

    鉴于 CbCR 的复杂性,税务管辖区应以较宽松的方式实施 CbCR 规则,从而减少为企业集团带来的不便。例如,新加坡只会接受新加坡 UPE 作出申报 (不接受代母实体申报和 Local Filing ),当地税务局 (IRAS) 甚至会通知 UPE 她有 CbCR 申报义务。为什么新加坡会放弃收集信息的权力?

    对于像新加坡这样的相对小型税务管辖区,许多外国 MNE Group 都设立了子公司,只要新加坡拥有广泛的AEOI网络,她就会获得 MNE Group 在其他地方提交的 CbCR,而不会给当地纳税人带来不必要的申报负担。根据 OECD 网站,目前 (2019年2月),新加坡可以从63个税务管辖区获得CbCR,主要是从2016年开始。香港可以从56个税务管辖区获得 CbCR,但大部分只能从2019年开始 (2019年之前只能与上文提及的11个税务管辖区交换)。

    即使新加坡现在没有收集所有 CbCR,但随着时间的推移,当世界各地的所有税务管辖区都引入了 CbCR 规则时 (Action 13 是 BEPS 的最低标准之一, 超过125个税务管辖区已经加入OECD包容性框架,同意实施 CbCR),新加坡将收集在新加坡运营的 MNE Group 的所有CbCR。与新加坡相比,外国 MNE Group 在香港的子公司面临 Local Filing 负担,通知要求 (并需要获得 e-Cert),有沉重的备存纪录义务,并面临可能非常严厉的处罚。那个税务管辖区更明智:新加坡还是香港?

    顺带一提,在新加坡只需要以电邮方式提交 CbCR。

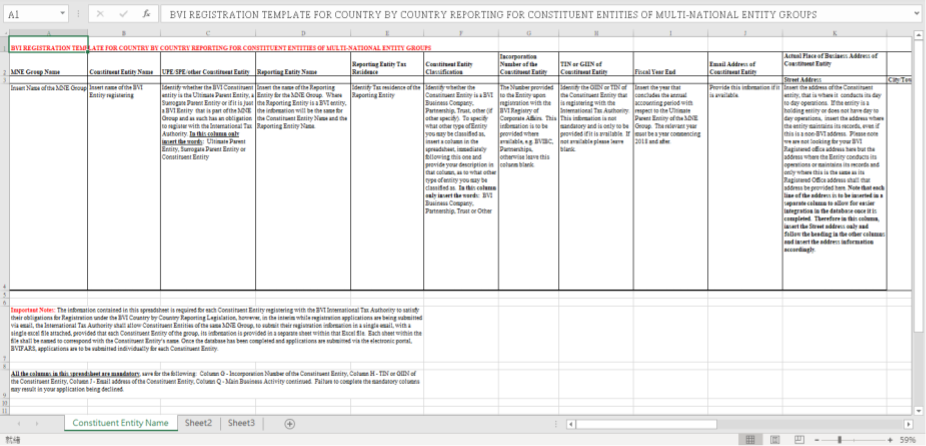
    由于 CbCR 能协助发现 BEPS 风险,实施所得税的税务管辖区理所当然会要求 MNE Group 提供 CbCR。然而,避税天堂正在引入 CbCR 法规,主要是为了通过参与 OECD 包容性框架来满足国际社会对税务透明性的要求。一般人会预期,避税天堂会使这个过程变得简单,只是收集和交换 CbCR。事实不然。英属维尔京群岛 (British Virgin Islands, 以下简称 “BVI”) 于2019年2月19日发布了 CbCR 指导说明,要求 MNE Group 在Excel 模板上提供每个 BVI CE (包括那些已经成为其他地方的纳税居民的实体) 的详细信息。

    BVI CbCR Registration

    设计 CbCR 的人很可能没有预见到跨国企业集团在试图满足 CbCR 通知和申报要求方面遇到的困难和麻烦。也许他们并不关心,因为在他们看来,跨国企业集团一直在避税,现在是时候回报了。税务机关,特别是 OECD 国家的税务机关相信在不久的将来就会宣布,CbCR 成功协助发现避税情况,协助追回数以百万美元的税收。如果没有发生这种情况,CbCR 的范围可能会在2020年经过审核后扩大,要求跨国企业集团披露更多信息,并降低收入门槛,以便更多跨国公司集团需要申报。税务机关和跨国企业集团必须部署更多资源来处理CbCR。

    锦囊

    读者现在应该知道 CbCR 将如何像海啸一样对企业带来严峻挑战。最好的建议是尽早开始准备,特别是那些即将突破7.5亿欧元门槛的跨国企业集团。选择合适的 Project Manager (我们可以帮忙!) 并进行模拟申报将是管理 CbCR 合规性的最佳策略。

    读者应注意,本文的目的是讨论 CbCR 规则中的关键条款。为了完整了解相关规定,建议读者寻求专业协助,以加深对规则、义务和处罚规定的理解。

    最后,回答真或假的问题:

    真或假?

    1. CE是指 UPE 拥有50%或更多股权的实体。假
    2. 有独立做账的代表处或分支机构本身就是 CE。真
    3. “收入”包括资本收益。真
    4. 关联方交易可以互相抵消后申报。假
    5. 支付的所得税不包括外国税。假
    6. 年内离开集团的 CE (例如被卖掉的) 可以从该年的 CbCR 中剔除。假
    7. 员工人数包括独立承包商。真
    8. CbCR申报不要求税务识别号码 (纳税人档案号码) 和 CE 地址。假


    联络我们


    (本文于2019年2月26日刊登于信报信博: https://manageyourtax.com/HKEJ Forum 20)


    REF:

    BEPS Action 13: https://read.oecd-ilibrary.org/taxation/transfer-pricing-documentation-and-country-by-country-reporting-action-13-2015-final-report_9789264241480-en#page1

    The Multilateral Competent Authority Agreement on the Exchange of CbC Reports: http://www.oecd.org/tax/automatic-exchange/about-automatic-exchange/cbc-mcaa.pdf

    CbCR Exchange Relationship:
    http://www.oecd.org/tax/beps/country-by-country-exchange-relationships.htm

    Country-Specific Information on Country-by-Country Reporting Implementation: http://www.oecd.org/tax/automatic-exchange/country-specific-information-on-country-by-country-reporting-implementation.htm

    Singapore CbCR filing: https://www.iras.gov.sg/irashome/Quick-Links/International-Tax/Country-by-Country-Reporting–CbCR-/
    Singapore e-tax guide on CbCR: https://www.iras.gov.sg/irashome/uploadedFiles/IRASHome/e-Tax_Guides/etaxguide_Income%20Tax_Country-by-Country%20Reporting_3rd.pdf

    BVI Guidance Notes on CbCR: http://www.bvi.gov.vg/sites/default/files/ITA/BVI%20Guidance%20Notes%20for%20Country%20by%20Country%20Reporting.pdf

  • 理税锦囊 (19) – 准备好在BVI聘请全职雇员? (2019年1月24日)

    上期的理税锦囊 (税务天堂的末日 – 2018年12月10日) 介绍了OECD Inclusive Framework 就 BEPS 《第五行动方案》 发布的 《恢复对不征收或仅征收名义税项的管辖区应用实质性活动因素》 (Resumption of Application of Substantial Activities Factor to No or Only Nominal Tax Jurisdictions) ,并且预警了即将来临的转变: 税务天堂 (或避税天堂) 将会推出法例要求当地的实体保持足够数量的合资格全职雇员和经营支出以进行该实体声称其营运的业务。

    税务天堂包括著名的Cayman Islands (开曼群岛) 及 BVI (英属处女岛) 已经很快地通过了 “经济实质法案” (Economic Substance Law)。 Cayman Islands 于 2018年12月17日通过 The International Tax Co-operation (Economic Substance) Law, 2018,而 BVI 则于 12月19日通过 Economic Substance (Companies and Limited Partnerships) Act, 2018。有关法规已于2019年1月1日开始实施。

    这些国家是基于早前向欧盟作出的承诺需要赶着于2018年终前通过有关法规。Cayman Islands,BVI 以及 Bermuda (百慕达),Guernsey (根西),Jersey (泽西),Isle of Man (曼岛) 等国家都被欧盟行为准则小组 (EU Code of Conduct Group) 列入税务政策及经济实质关注名单。 欧盟要求这些国家于2018年12月31日前引入经济实质法案,否则会被列入黑名单。

    经济实质法案

    欧盟要求的经济实质法案的内容与上述的OECD文件大致相同。 据了解,税务天堂各自引入经济实质法案后还要待欧盟确认是否已满足其要求。不过,从OECD代表 (包括很多人都熟悉的 Centre for Tax Policy and Administration 总监 Pascal Saint-Aman 先生) 于2019年1月初到访 Cayman Islands 的报导可以看出问题应该不大。 不同国家引入的经济实质法案大致相同但具体条款会有分别, 读者应根据其实体所在地审阅相关法例以采取适当的应变措施。

    判断对企业的影响

    并非每一个税务天堂实体都会受影响。 企业可采取以下步骤判断是否需要按新法案采取行动。

    第一步: 该实体是否 “相关实体” (Relevant Entity)

    经济实质法案一般只适用于并非该税务天堂外司法管辖区的税务居民。 例如一间已于香港登记营业的 BVl 公司应该可被视为香港的税务居民而不被纳入经济实质法案的监管范围。

    第二步: “相关实体” 是否进行 “相关活动” (Relevant Activities)

    企业和个人会利用税务天堂实体进行各种活动, 但只有 “相关活动” 才需要符合实质要求。 一般来说,地理上可移动的活动 (geographically mobile activities),如提供无形资产 (与知识产权 (intellectual property, “IP”) 相关的活动) 和以下的非知识产权 (Non-IP) 相关的活动,会被视为 “相关活动” :

    • 总部
    • 配送中心
    • 服务中心
    • 融资
    • 租赁
    • 基金管理
    • 银行
    • 保险
    • 船运
    • 控股

    “相关实体” 很大机会需要向有关当局申报其是否进行“相关活动”,并提供与进行 “相关活动” 有关的资讯包括收入、支出、资产、场所、管理、雇员和在当地进行活动的详情。 如果 “相关实体” 的经济实质未能满足要求,有关部门会要求实体进行改善。 持续地不满足相关要求可能会对引致罚款甚至被注销。

    第三步: 符合经济实质要求

    一般来说, “相关实体” 符合下列条件进行“相关活动” 可被视为符合经济实质要求:

    (a) “相关活动”在当地 (税务天堂) 接受指导及管理;
    (b) 根据“相关活动”的本质及规模:

    1. 在当地有足够数量且具有与进行活动有关的必要资格的雇员;
    2. 有足够的本地经营支出以进行相关活动;
    3. 有适当的办公室或场所进行核心收入创造活动 (core income generating activity); 及
    4. 如 “相关活动”与 IP 有关需要特定设备,该设备坐落于当地; 及

    (c) 该 “相关实体” 自身进行核心收入创造活动。

    纯粹用作控股,仅获得股息和资本收益,也不进行其他类型的 “相关活动” 的实体可以适用以下较低的经济实质要求:

    (a) 符合所有适用的公司法规定; 及
    (b) 有控股或参与管理股权所需的人员和场所。

    另一方面,持有 IP 的实体属于高风险类别,需要符合更严格的规例。

    至于具体何谓 “足够” 则需留意各地将公布的细则。上期的理税锦囊提到的毛里求斯的情况可作参考。

    外判核心收入创造活动

    经济实质要求一般容许实体把核心收入创造活动外判到当地的第三方。 不过,“相关实体” 需要证明核心收入创造活动在当地进行,并对有关活动实施监察及控制。

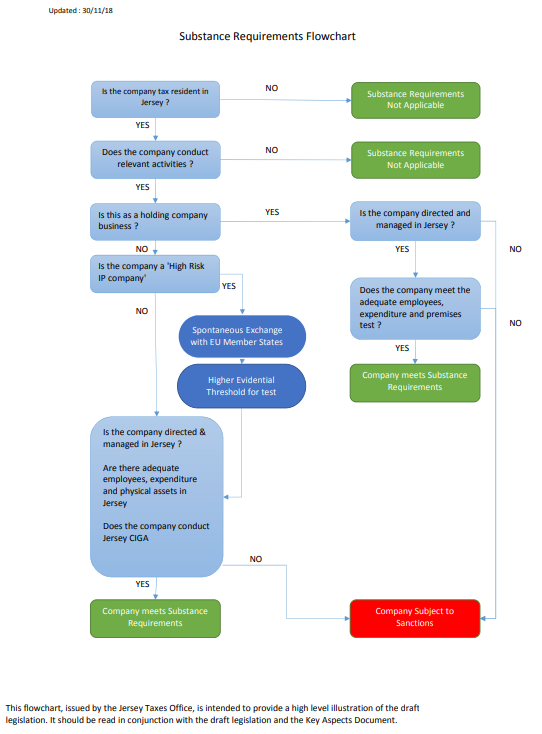
    下面是一个由 Jersey 政府网页下载的图表,可帮助理解相关法规的运作。

    “无家”的收入

    共同报告标准(CRS)和经济实质法案令公司和个人的税务居民身份成为人们关注的焦点。香港企业面对其银行提出的问题,要求他们确定在香港设有银行账户的税务天堂公司的税务居民身份。由于过去不少香港企业采取了进取的税务筹划方案,利用该银行账户于以下情况:

    • 于中国内地有一家集团公司制造商品作内销。内地制造商接受海外客户的订单,并且在没有出口申报的情况下运出产品。海外客户向集团的BVI公司在香港开设的银行账户付款。账户的资金部分用于支付香港供应商,原材料由供应商运送到内地制造商的厂房。这些销售和采购不会在内地制造商的账目上反映。
    • 香港或内地集团公司向海外客户提供服务,并要求他们向BVI公司的香港银行账户付款。收入在BVI公司记帐,而服务成本则在香港或内地发生且获得税前扣除。
    • IP 例如品牌、商标、设计、权利等由BVI公司拥有,并从集团公司或非关联方获得高额的特许权使用费收入; 而 IP 的开发、利用、维持、改良和保护相关的工作则在香港进行,而成本获得税前扣除。

    在上面的例子中,利润已转移到不进行价值创造活动的实体。一旦香港或内地的税务机关获悉情况 (鉴于日益频繁的汇报和信息交换安排有关可能性不容忽视),他们可能会根据具体情况将BVI公司视为在香港经营业务或在内地进行管理和控制,对少报的利润征税并处以重罚。另一方面,从现在开始,有关集团也需要维持这些 BVI 公司在 BVI 的经济实质,否则他们会面对被注销的风险。如果公司的股东在一年中在内地居住满183天而成为内地税务居民,事情就会变得更加复杂。

    锦囊

    正如理税锦囊(1) 所提及, “侵蚀税基及转移利润” (Base Erosion and Profit Shifting, 简称BEPS) 是指跨国企业 (不论规模) 利用各地税务规则的差异及错配,人为地将利润转移至只有很少或没有经济活动的低税或无税地方的税务规划策略。现时纳税人所感受的压力正正是OECD 为打击 BEPS 所做的一切所产生的作用。 同一时间,税务天堂的合规成本正在上升。纳税人应当采取行动重组其业务并把利润转移至经济活动所在地。 这样做当然会增加税负,但适当地管理有关转变可减低税务成本及避免沉重的罚款: 税务机关一般对进取的纳税人施以较高的罚款。

    联络我们

    (本文于2019年1月24日刊登于信报信博 https://manageyourtax.com/HKEJ Forum 19 )

    Ref:

    The Paper: http://www.oecd.org/tax/beps/resumption-of-application-of-substantial-activities-factor.pdf
    Members of the Inclusive Framework on BEPS: http://www.oecd.org/tax/beps/inclusive-framework-on-beps-composition.pdf BVI Economic Substance Law:

    https://eservices.gov.vg/gazette/sites/eservices.gov.vg.gazette/files/newattachments/Act%20No%2012%20–%20Economic%20Substance%20%28Companies%20and%20Limited%20Partnerships%29%20Act%202018-%20Revised%2017%2012%202018%20%28clean%29%20%281%29_0.pdf

    EU Listing:

    http://data.consilium.europa.eu/doc/document/ST-9637-2018-INIT/en/pdf

    OECD visit to the Cayman Islands:

    http://www.caymanfinance.gov.ky/portal/page/portal/pruhome/pressroom/2019/oecd-tax-policy-representatives-visit-cayman?fbclid=IwAR1QkTcf0gRS4dbBLEbba2lg0K8k9_AQhGUhI-n1xObKUeOGrl8P6P_GVH4

    Bermuda Economic Substance Act:

    http://www.royalgazette.com/assets/pdf/RG3964221217.pdf

  • 理税锦囊 (15) – 183天的迷思 (2018年9月10日)

    上一期的「理税锦囊」所探讨的内地 《个人所得税法修正案》 (“修正案”) 已经于8月31日第十三届全国人民代表大会常务委员会第五次会议通过。 备受香港人关注的第一条引入的 “个人税务居民” 概念亦如笔者所料并无修改,顺利通过。

    修正案通过之前大约一星期香港的媒体开始热哄哄的报导,明年开始香港人只要一年内踏足于内地达183天,境外的所有收入也可能要缴付高达45%的内地个人所得税 (Individual Income Tax, “IIT”)。

    根据香港媒体与8月31日的报导,全国人大常委谭耀宗表示,港澳同胞有五年宽限期,即最快在修正案通过后第六年的2024年后,才需要就境外收入缴纳个人所得税。

    港澳地区个人与内地的关系相对密切,居民概念对于港澳居民的影响的确最大。 可以想像如果是其他国家例如日本、英国、美国等人士在内地工作满183天,由于这些外国人较少在内地置业,在原居地多数会保留他们的住所及经济联系,加上当地税务机关对处理个人居民身份有相当经验,要判断他们是原居住地的居民还是内地居民会比较容易。 如果谭耀宗先生的说法被落实,香港人的内地税务居民的问题可以五年后再作打算。

    个人所得税法改动的最大输家可能是来自台湾的个人。 内地与台湾虽然于2015年签定了 《海峡两岸避免双重课税及加强税务合作协议》(内容基本上与一般税收协定一致),但有关协议至今尚未生效。 所以2019年开始台湾个人于内地工作满183天便可能成为税务居民,就境内境外所得缴付内地个人所得税。 如果有关人士于台湾也要交税便会出现双重征税问题,不能根据税收协定解决 (上期提及的 “决胜条款”)。 不过,税务政策从来都是为经济及政治服务,五年宽限期说不定最终也包括台湾个人,大家只好拭目以待。

    今期「理税锦囊」原本想写关于香港企业如何有效管理这个 IIT 新挑战,但既然问题可能五年后才出现,香港企业对这个议题暂时未必再感兴趣。 读者记得密切留意未来几个月的事态发展。 本篇先谈谈很多香港人都听过但不太了解,现在可能更混淆的 “183天规定”: 在内地逗留不超过183天是否不用交 IIT?

    183天

    经常往来内地的香港人很多都会知道如果逗留超过183天就要交 IIT,但不超过183天的话是否真的不用交 IIT? 无论新的或现行的个人所得税法第一条均写明无住所个人居住不满183天也要就境内所得交 IIT:

    现行版本: “在中国境内无住所又不居住或者无住所而在境内居住不满一年的个人,从中国境内取得的所得,依照本法规定缴纳个人所得税。”

    新版本: “在中国境内无住所又不居住,或者无住所而一个纳税年度内在中国境内居住累计不满一百八十三天的个人,为非居民个人。非居民个人从中国境内取得的所得,依照本法规定缴纳个人所得税。”

    那么,究竟居住不超过183天要交 IIT 吗?

    居住不超过183天不需要交 IIT 的规定是 《中华人民共和国个人所得税法实施条例》 (《实施条例》,将会修改但暂未公布) 第七条的延伸。 《实施条例》第七条注明: “在中国境内无住所,但是在一个纳税年度中在中国境内连续或者累计居住不超过90日的个人,其来源于中国境内的所得,由境外雇主支付并且不由该雇主在中国境内的机构、场所负担的部分,免予缴纳个人所得税”。 原则上,一间境外公司的雇员进入中国境内工作,其所得的报酬会被视为来源于中国境内所得。 只要该雇员在一个纳税年度中在中国境内连续或者累计居住不超过90日,而且其报酬由境外雇主支付并且不由该雇主在中国境内的机构、场所负担,就不用缴交 IIT。 香港与内地签订的税收安排 (“CN-HK DTA”) 第十四条 <受雇所得> 将宽限期由90天增至183天; 该条第一、二款如下:

    “一、除适用第十五条[董事费]、第十七条 [退休金]、第十八条 [政府服务]、第十九 [学生] 和第二十条 [其它所得] 的规定以外,一方居民因受雇取得的薪金、工资和其它类似报酬,除在另一方从事受雇的活动以外,应仅在该一方征税。在另一方从事受雇的活动取得的报酬,可以在该另一方征税。

    二、虽有本条第一款的规定,一方居民因在另一方从事受雇的活动取得的报酬,同时具有以下三个条件的,应仅在该一方征税:
    (一) 收款人在有关纳税年度开始或终了的任何十二个月中在另一方停留连续或累计不超过一百八十三天;
    (二) 该项报酬由并非该另一方居民的雇主支付或代表该雇主支付;
    (三) 该项报酬不是由雇主设在另一方的常设机构所负担。”

    最重要的是第二款列出的三个条件须要同时符合才可以享受逗留不超过183天不用缴交 IIT 的税收安排优惠,否则跌入个人所得税法第一条需要就境内所得缴交 IIT。 虽然有关条款已经存在多年,但社会上仍然有不少人以为只要逗留不超过183天就不用交任何 IIT,他们不太了解如何计算183天,亦不知道有条件(二)和条件(三)。

    如何计算183天

    第一点要注意的是如何计算183天。“有关纳税年度开始或终了的任何十二个月中” 的含义,一是不限年度,可以跨年度连续或累计计算其停留天数,二是可以移动计算。所说的十二个月可以在有关纳税年度的任何一日开始或终了。 计算实际停留天数时,应包括在内地的所有天数,包括抵、离境日等不足一天的时间及周末、节假日,以及从事该受雇活动之前、期间及以后在内地度过的假期等。

    [更新] 2019年3月14日发布的34号公告对这分析有影响。详情请参阅理税锦囊 (21) – 在内地超过183天不用交 IIT? 。

    谁是雇主

    关于条件(二) “该项报酬由并非该另一方居民的雇主支付或代表该雇主支付”,读者千万别以为由香港雇主负担派到内地企业工作员工工资便可满足该条件,这是因为 “雇主”应理解为对雇员的工作结果拥有权利并承担相关责任和风险的人,并且通常考核评估被派遣人员的工作业绩。如果内地企业拥有该派到内地工作的员工的工作结果,承担所产生的责任和风险,并通常考核评估被派遣人员的工作业绩,税务机关会认为内地企业为上述员工的实际雇主,该人员在内地从事受雇活动取得的报酬应在内地纳税。

    关于对真实雇主的判定内地税务机关会参考下列因素:

    (1) 内地企业对上述人员的工作拥有指挥权;
    (2) 上述人员在内地的工作地点由内地企业控制或负责;
    (3) 上述人员工作使用的工具和材料主要由内地企业提供;
    (4) 内地企业所需聘用人员的数量和标准由内地企业确定。

    上列的都是常用于判断雇主雇员关系 (Master-Servant Relationship) 的因素。 香港企业派其员工到内地企业工作应小心留意,确保有足够文件支持雇主雇员关系。 内地税务机关会以实质重于形式的原则,判定员工真实雇主身份。

    常设机构

    条件(三) 牵涉到常设机构 (Permanent Establishment),比较复杂,要先了解常设机构方面的规定。

    雇主派员工到中国工作,而该员工工作的机构、场所具有相对的固定性和持久性,该机构、场所可能构成在中国境内设立的常设机构。 概念上类似境外企业在国内设立没有注册登记的分支机构。 如果雇主是香港企业,可以参考 CN-HK DTA 第五条 <常设机构> 判断是否已经构成常设机构。

    根据 CN-HK DTA 第五条, “常设机构”一语是指企业进行全部或部分营业的固定营业场所,包括管理场所、分支机构、办事处、工厂、作业场所、开采自然资源的场所,与及:

    (一) 建筑工地,建筑、装配或安装工程,或者与其有关的监督管理活动,但仅以该工地、工程或活动连续六个月以上的为限;

    (二) 一方企业直接或者通过雇员或者雇用的其它人员,在另一方为同一个项目或者相关联的项目提供的劳务,包括咨询劳务,仅以在任何十二个月中连续或累计超过一百八十三天 [注] 的为限。

    上面第一款相对容易理解,第二款则很多人不理解。

    香港企业如果在任何十二个月中派出数名雇员到内地一固定地点为同一个项目或者相关联的项目提供的劳务,而该些雇员为实施服务项目第一次抵达内地之日期起至完成并交付服务项目的日期止逗留天数连续或累计超过183天,除非根据 CN-HK DTA 获得豁免,该香港企业已在该处构成常设机构。 具体计算时,应按所有雇员为同一个项目提供劳务活动不同时期在内地境内连续或累计停留的时间来掌握,对同一时间段内的同一批人员的工作不分别计算。例如,香港企业A派遣10名员工为某项目同时在内地境内工作3天,这些员工在内地的工作时间为3天,而不是按每人3天共30天来计算。 但是,如果香港企业B派遣一名员工为某项目在境内连续工作100天,然后立即再派另一员工为同一项目在境内连续工作,当第二名员工工作超过83天香港企业B便已构成常设机构,产生了企业所得税责任。

    第十四条第二款条件(三) 要求雇员的报酬不是由雇主设在内地的常设机构或固定基地所负担。如果香港个人被派驻到香港企业设在内地的常设机构工作,或香港企业派其雇员在内地已构成常设机构的承包工程或服务项目中工作,这些人员不论其在内地工作时间长短,也不论其工资薪金在何处支付,都会被认为其在内地的常设机构工作期间的所得是由常设机构负担。但该规定不应适用于被总部临时派往常设机构视察、检查或临时提供协助的人员及活动。

    所以在上述例子中的香港企业B的两位雇员虽然各自在内地逗留天数均不满183天,他们也要就其境内所得申报缴纳IIT。

    最后,假如上述例子中的香港企业B的两位雇员其中一位在内地居住累计满183天,会否被视为内地税务居民,要按全球收入缴交IIT (假设没有五年宽限期)? 需要什么资料才能作出判断? 这个问题留给聪明的读者思考答案吧。

    锦囊

    183天可以是交税与不交税的分别,也可以是按内地所得或全球所得交税的触发点,要看过别情况作判断。 加上为不同的目的计算183天的方法也有不同 (满183天/超过183天,跨过那一时期),所以很容易引起误会。 笔者遇到很多香港企业都意识不到这个问题存在,有些企业甚至为员工印刷名片事加上内地地址,为税务机关提供有利证据,亦增加了自己的税务风险。 有类似问题的企业应尽快检视架构布局及人事安排以控制税务风险。

    注: CN-HK DTA 第二议定书第三条


    联络我们

    (本文于2018年9月10日刊登于信报信博 https://manageyourtax.com/HKEJ Forum 15 )

    Ref:
    Final version of IIT Law amendments:
    http://www.npc.gov.cn/npc/xinwen/2018-08/31/content_2060151.htm

    HK news report on 5 year grace period:
    https://www.881903.com/Page/ZH-TW/newsdetail.aspx?ItemId=1027694&csid=261_341

    CN-TW DTA:
    http://www.chinatax.gov.cn/n810341/n810770/c1794734/part/3360344.pdf

    Current IIT Law Implementation Rules:
    http://www.chinatax.gov.cn/n810341/n810765/n812156/n812479/c1186518/content.html

  • 理税锦囊 (13) – 你的 BVI 公司是那里的税务居民? (2018年7月12日)

    理税锦囊 (13) – 你的 BVI 公司是那里的税务居民? (2018年7月12日)

    全球打击个人和企业层面的避税和洗钱活动,大幅增加了企业需要披露的资料。任何有尝试为公司开设银行账户的人都会知道, “受惠于” FATCA和共同报告标准 (Common Reporting Standard),作为银行的了解客户 (KYC) 程序的一部分,公司会被要求提供其受益所有人和税务居民资料。如果企业 “有幸” 要提交国别报告 (Country-by-Country Report, “CbCR”,见理税锦囊(3) ),则应报告集团中每个成员实体属于那个税收管辖区的税务居民。错误报告税务居民可能会产生严重后果。

    对于在有征收所得税或利得税的税收管辖区内成立并提交纳税申报表的公司,公司的税务居民身份相对清晰。如果公司在不征收所得税的税收管辖区 (通常称为“离岸公司” (Offshore Company) ) 如英属维尔京群岛, British Virgin Islands (“BVI”), 百慕达 (Bermuda), 西萨摩亚 (Western Samoa) 等税务天堂注册成立,该怎么判断税务居民身份?许多人认为离岸公司不需要在任何地方报税……是不是真的如此?

    成为另一个税收管辖区的纳税人

    在两种情况下,公司的营业利润 (例如位于A国的A公司, “Co A”) 可能会在另一个国家 (例如B国) 纳税:(1) Co A 已经成为 B国的税务居民; 或 (2) Co A是 A国的税务居民,但在 B国活动构成了常设机构 (Permanent Establishment, “PE”)。两者之间的区别在于,作为 B国的税务居民,Co A可能需要就所有利润于 B国纳税。另一方面,如果只是构成了PE,则只有归属于PE的业务利润在 B国纳税。

    公司也可以在没有成为税务居民或构成 PE 的税收管辖区纳税。这一般是资本收益或取得被动收入的情况,例如股息,特许权使用费和来自该管辖区的利息。

    本文重点关注营业利润情况一:在什么情况下公司会成为另一个税收管辖区的税务居民。

    判定税务居民身份

    对于香港而言,由于地域来源原则,税务居民的概念并未引起太多关注。如果一家外国公司在香港经营任何行业、专业或业务,并从香港获得利润,就会像香港本地公司一样在香港纳税。

    但是,在许多以居民为基础的税收管辖区内,如果外国公司被视为税务居民并在管辖区内经营业务,则该公司将全额缴纳所得税。什么决定了税务居民身份? 以澳大利亞为例,根据1936年所得税法 (Income tax Assessment Act 1936) 第6(1)条,如果公司符合以下条件将被视为澳大利亞税务居民:

    – 它在澳大利亞注册成立,或

    – 如果它没有在澳大利亞注册成立,它在澳大利亞开展业务,并且:

    • 其投票权由澳大利亞居民控制,或;
    • 它的中央管理和控制地在澳大利亞 (central management and control)。

    对于在澳大利亞境外注册的公司来说,上述测试基本上是揭开公司面纱,并从实质上看公司是否真的在澳大利亞管理和控制,就像在澳大利亞注册成立的公司一样。

    在确定税收协定/安排 (Double Tax Agreement/Arrangement, “DTA”) 是否适用于公司时,税务居民身份也极为重要。以香港与中国内地之间签订的 DTA (“HK-CN DTA”) 为例,假设香港居民为公司,根据HK-CN DTA第4(1)条定义 “公司” 为 “在香港成立为法团的公司,或在香港以外地区成立为法团而通常是在香港进行管理或控制的公司”。根据第4条第(3)款,“除个人以外,同时为双方居民的人,应认为是其实际管理机构所在一方的居民”。 实际管理机构所在地 (Place of Effective Management, “POEM”) 是决定公司被视为居民的哪一方的决定性因素 (“决胜条款”)。读者应注意,在《OECD 收入和资本税收示范税收协定:2017年简明税收协定》 (“2017年税收协定范本”) 中,对上述决胜条款进行了修订,改为由双方在考虑有效管理地点,注册地点和任何其他相关因素的情况下就此事项达成一致意见。然而,缔约双方可自由决定采用决胜条款,其条款与上述HK-CN DTA的第4(3)条完全相同。

    从香港的角度税务居民身份不单止与 DTA有关,而且根据2017年7月4日通过的 《2017年税务(修订) (第6号) 条例草案》(“条例草案”) 的转让定价规则,亦引入这个概念。“香港居民”的定义是指 “属香港税务居民的人”,而“税务居民” (“resident for tax purpose”),对于公司而言,指 “在香港成立为法团的公司,或(如在香港境外成立为法团) 通常在香港加以管理或控制的公司” (normally managed or controlled in Hong Kong)。

    管理和控制的地方

    上述三个术语: “通常的管理和控制所在地”, “中央管理和控制所在地” 以及 “实际管理机构所在地” (POEM)中,似乎 “通常的管理和控制所在地” 相对比较宽松,企业会较容易被视为税务居民,这可以是好事或者坏事。法律专家应可以更准确区分这三个术语。

    从实际的角度来看,大多数企业集团希望避免其离岸公司在意料之外的情况下被税局认为是某地的税务居民。 目前并没有一个通用的管理及控制地点准则以判断一间公司是否另一管辖区的税务居民。本文尝试找寻关于 “管理和控制地点” (The Place of Management and Control, “TPMC”) 的参考指引,减低企业集团的离岸公司意外地成为以居民为基础的税收管辖区的税务居民。

    TPMC的参考指引

    OECD 是寻找答案的便利资源。不过,随着2017年税收协定范本第4(3)条的修改,简明版评注不再提供 POEM的解释。为了理解OECD对POEM的看法,可以回到上一版“税收协定范本”(2014年税收协定范本(完整版)) 的评注,其中说:“POEM 是实体对整体业务进行所必须和关键的管理和商业决策的实际发生地。必须查核所有相关事实和情况以确定POEM。一个实体可能有多个管理地点,但它同一时间只能有一个POEM“ (英文原文: “The POEM is the place where key management and commercial decisions that are necessary for the conduct of the entity’s business as a whole are in substance made. All relevant facts and circumstances must be examined to determine the POEM. An entity may have more than one place of management, but it can have only one POEM at any one time”)。这个定义很有帮助,但没有足够的细节供公司遵循和采取行动。
    对于离岸公司具很高参考价值的是 2018年6月21日澳大利亞税务局 (Australian Tax Office, “ATO”) 发布的税收裁定 TR 2018/5 《所得税:税收居民的中央管理和控制测试》 (生效日期为2017年3月15日)。与中央管理和控制有关的三个问题是:它是什么?谁在行使?它在哪里?

    (1) 中央管理和控制是什么意思?

    根据 TR 2018/5,控制和指导公司运营的关键因素是制定公司的一般政策、确定其运营方向和进行的交易类型的高层决策。它不同于通常不被视为中央管理和控制的与日常业务和运作相关的行为和管理。但是,对于小公司来说,他们的日常的公司运营管理也可能属于中央管理和控制的一种行为。

    什么是 “决策”?

    一个人,或一群人,在主动考虑并根据公司的最佳利益后决定做或者不做某事,就是 “决策”。它不包括单纯执行他人做出的决定或做橡皮图章。

    中央管理和控制行为

    对公司进行中央管理和控制可以涉及制定投资和运营政策,包括买卖股权或重要资产、任命公司高层管理人员、监督和控制被指定执行公司日常业务的人员、以及财务事项,包括确定如何使用利润和分派股息。

    公司管理的事项,如保存公司的股份登记、帐册、支付股息,不是中央管理和控制的行为。

    (2) 谁行使中央管理和控制?

    确定谁行使中央管理和控制是一个事实问题。不能仅通过确定谁拥有控制和指导公司的法定身份或权力来确定。关键问题是谁实际控制并指导公司的运营。

    通常情况下,如果公司由其董事根据其章程和适用于该公司的公司法规运营,使董事有权管理公司,公司董事将控制和指导其运营。因此,通常是公司的董事行使中央管理和控制权。

    在确定谁在行使公司的中央管理和控制时,必须考虑所有相关的事实和情况。需要考虑的事实和情况包括担任董事的人在管理和控制公司事务中的角色或在公司决策过程或管治中所担当的角色。因此,单凭管理公司的法定身份或权力不足以证明其拥有中央管理和控制权。另一方面,ATO还将查核是否有人获默认控制并定期监督公司的事务。因此,一个人进行集中管理和控制不需要法律授权或权力。如果有局外人实际上决定或控制董事作出的决定,则该局外人就是行使中央管理和控制的人。

    董事对业务的了解也很重要。缺乏对业务的足够了解让他们下判断,表明他们不是真正的决策者,更可能是橡皮图章或执行其他人已做出的决定。

    (3) 中央管理和控制在哪里行使?

    实质做出高层决策的地方就是公司事实行使管理和控制的地方。尽管高层决策在某个地方做记录和正式化,或者公司的章程、典章有要求对其进行控制和指导的地方,如果实际上它发生在其他地方,则以该处为准。这也不一定是那些控制和指导公司的人生活的地方。

    在多个地方行使中央管理和控制

    公司的控制和指导可由在多个地方控制公司的人员进行。这意味着公司的中央管理和控制可能分为多个地方。但是,只要找出公司在那里较多行使中央管理和控制,足以断定公司真正在那里开展业务的地方,认定一个公司的中央管理和控制所在地。

    董事的居住地与公司的居住地

    公司的中央管理和控制权的行使并不取决于董事或其他控制和管理公司的人员的居民身份或居住的地方。重要的是他们在那里实际执行控制和指导公司的活动。

    小结

    TR 2018/5 是一个很好的参考,因为它是新发布的指南,相信已考虑到最新的法庭案件和BEPS。根据该税收裁定,总的来说,TPMC是实际制定高层决策的地方,这些决策制定了公司的总体政策,确定了其运营方向以及进行的交易类型。

    离岸公司

    许多个人和企业集团已经在海外税务天堂,例如BVI,设立了用于各种目的的公司。不难理解的是,世界各地的许多税务机关都将其视为避税工具,因为其中一些公司记录了来自贸易、服务或知识产权的大量商业收入。这些个人或集团不是以海外天堂为基地,而是位于世界不同地区的在岸商业中心。离岸公司的董事通常是这些个人本身或公司集团的高级管理人员。即使当地居民被任命为董事,他们也只是代理人,税务机关将看穿他们。因此,如果没有适当的结构和跟进,这些离岸公司的TPMC很大机会是在做出决策的在岸商业中心,而追税和处罚风险可能很高。在过去,它们可能隐藏在税务机关视线之外,但在新的透明世界中,它们将被曝光。

    另一方面,离岸公司是理想的投资控股公司。它们的营运成本低廉、有助于组织集团架构、使财务结果与管理职责保持一致、隔离风险,并在出售特定业务部门时提供极大的灵活性:交易可以快速完成而无需处理繁琐的政府部门行政程序。虽然在这种架构背后可能没有避税动机,因为控股公司的收入,即股息和资本收益,在许多税收管辖区都不属于应税收入,鉴于世界各地税务机关都希望瓜分任何未交税的利润,架构内有这些离岸控股公司的企业也应该注意税务居民身份问题。

    锦囊

    随着世界变得更加透明,集团架构中有离岸公司的企业应根据每个公司的事实和情况以及适用的税收法规重新审视这些公司的税务居民身份。需要注意的是,在确定税务居民身份时,许多税收管辖区除了 TPMC, 也会审视公司是否符合了业务营运的要求,所以,建立TPMC并不一定是风险分析的终结。掌握了相关信息后,企业可以决定下一步做什么:进行必要的变更、税务申报、或者为防御将来税务局的挑战而准备适当的文件。没有企业可以避免所有的税务风险,但了解风险并积极管理它们有助提高将来面对挑战时的胜算。企业集团应马上全盘审视其架构。

    (本文于2018年7月12日刊登于信报信博 https://manageyourtax.com/HKEJ Forum 13)

    Ref:

    OECD Model Tax Convention: https://read.oecd-ilibrary.org/taxation/model-tax-convention-on-income-and-on-capital-condensed-version-2017_mtc_cond-2017-en#.WmNWKqiWYdU#page32

    OECD 2014 Model Tax Convention: https://read.oecd-ilibrary.org/taxation/model-tax-convention-on-income-and-on-capital-2015-full-version_9789264239081-en#page192

    ATO TR 2018/5: https://www.ato.gov.au/law/view/document?DocID=TXR/TR20185/NAT/ATO/00001&PiT=99991231235958

  • 理税锦囊 (11) – 企业并购案例分享 (2018年5月28日)

    理税锦囊 (11) – 企业并购案例分享 (2018年5月28日)

    最近从 “微信” 看到一篇关于企业并购的文章,标题为 「企业整体转让筹划 税局分部调整应对 长春国税破解避税地非居民整体股权转让BEPS难题」,注明来源于长春国家税务局 (以下简称 “文章”)。 纳税人需要补缴非居民企业所得税人民币222万元,加收利息人民币31万元, 引起笔者兴趣。 虽然文章提供的具体资料不多,仍有可以学习之处,所以今期与读者分享。

    文章摘要

    案例背景

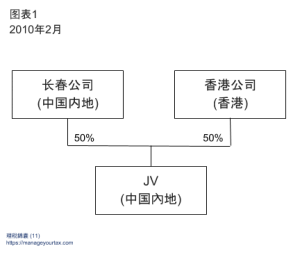
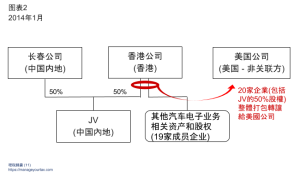
    2010年2月中方长春公司和外方香港公司出资成立的中外合资企业(“JV”),双方各占50%股份,生产销售汽车电子产品及相关零部件及其他产品。股权结构如下图:

    2014年1月,香港公司和非关联美国公司签订股权转让协议,香港公司转让持有的JV 股份和其他汽车电子业务相关资产和股权一并出售给美国公司。股权转让交易共涉及香港公司持股下的汽车电子业务的20家企业,为整体打包转让。转让后美国公司取代香港公司成为JV的50%股东,如下图:

    转让过程中,只有香港公司向美国公司出售资产和股权的整体转让合同(包括20家成员企业)。由于是非居民股权的直接转让,长春所在地税务机关对香港公司转让持有的JV股权的转让收益具有征税权。JV 被转让股权部分按照平价转让向所在地税务机关进行备案。

    相关文件规定

    根据上述股权转让时点,该案件应适用《国家税务总局关于加权非居民企业股权转让所得企业所得税管理的通知》(国税函【2009】698号)的相关规定:即境外投资方(实际控制方)同时转让境内或境外多个控股公司股权的,被转让股权的中国居民企业应将整体转让合同和涉及本企业的分部合同提供给主管税务机关。如果没有分部合同的,被转让股权的中国居民企业应向主管税务机关提供被转让的各个控股公司的详细资料,准确划分境内被转让企业的股权价格。如果不能准确划分的,主管税务机关有权选择合理的方法对转让价格进行调整。

    调查分析过程

    长春市国税局对 JV 展开了深入调查分析,下达《税务事项告知书》,要求 JV 提供股权转让前后的股权架构图、股权交易内容、股权转让定价方法、整体股权转让合同或协议、分部股权转让合同或协议、被转让股权的各成员企业的详细资料、被转让股权的各成员企业的股权价值划分表、JV 被转让股权以前5个年度的资产负债表、损益表和现金流量表、JV 被转让股权上个年度制定的中长期预算表与及境外投资方实施一篮子整体股权转让具有合理商业目的的说明。

    通过整合分析相关资料及进一步调查访谈,调查人员掌握了如下事实资料:一是香港公司和美国公司为非关联方,上述整体股权转让是商业性交易,完全符合独立交易原则;二是 JV 被转让股权以前的财务状况、经营成果及现金流量都较好,不存在持续经营能力受到影响的特殊情形,且未来经营环境和经营策略向好,JV 被转让股权部分在未进行单独价值评估的前提下以平价转让在所在地税务机关进行申报备案,存在被转让股权部分价值被低估从而在所在地少申报纳税的风险;三是作为被转让股权的 JV 没有涉及该公司的分部合同,也不提供被一并转让股权的其他19家成员企业的详细资料,无法直接或间接准确划分 JV 被转让股权部分的真实合理转让价格;四是从股权整体转让安排的税收结果上看,这种安排使各个被转让成员企业的转让盈亏不在各个成员企业所在地体现,而将香港公司旗下的被转让企业的转让收益均体现在香港,实质上实现了利用避税地(港)避税的效果和事实。

    补税情况

    经详细调查和多轮沟通谈判,香港公司不提供被转让各成员企业分部合同和详细资料,同意调查人员按照合理的方法对 JV 被转让股权部分的价值进行调整。经税企双方协商,一致同意选择按照企业股权价值评估方法,对 JV 被转让股权部分的价值进行评估。由于内地目前在企业产权交易上的市场化、信息化程度尚不高,难于收集到足够的同类企业产权交易案例和交易价格,故不采用市场法;又由于 JV 正处于成熟发展较快阶段,其存量资产不能代表企业价值,排除采用成本法(资产基础法),因此税企双方一致认可采用收益法进行评估。经计算,评估确认 JV 的全部股权价值为人民币161,169,400元,全部股权转让所得为人民币44,361,244元, JV 被转让股权(50%部分)对应的股权转让所得人民币22,180,622元,应补缴企业所得税人民币220万元,加收利息人民币31万元。

    我们的评论

    对于这个个案, 内地税务机关绝对有权力根据企业所得税法就转让JV所得正常征税 (虽然个案背景没有提供关于其余19间公司的资料,但相信这些公司都不是内地企业)。 要计算股权价值,收益法是内地税务机关常用的方法之一。 由于折现率及其他假设对最后的税负有重大影响,与税务机关的商讨可能会被拖延得较长时间。 纳税人考虑谈判策略时,需要顾及延迟交税可能产生的利息。

    基于各种商业上的考虑,例如一些固有的与外部或关联企业签订的合同、与银行贷款相关的保证、雇佣合同、牌照、监管机构许可等等,买家会同意购入多家企业,所以一篮子的整体股权转让十分普遍。买家不想购入的公司会被排除于外。 转让价格必然反映从买家的角度该一篮子企业的整体价值。 如果买家只能够购入一家企业,那么整个交易可能不会进行。

    由此可见, 问题是如何在需要报税的股权转让部分(JV)反映集团的整体价值。JV事实上并不是单独被转让 。以假设JV被单独转让而核定的应税转让价格未必能反映其实质的公允价值。不过,由于卖方香港公司没有提供其余19间企业的资料内地税务机关,按照收益法核定JV的转让价格征税也是合理的做法。 事实上,卖方对于JV 被转让股权部分按照平价转让向所在地税务机关进行备案,可能反映了其余19家企业的经营状况未必理想,部分更有可能处于亏损。

    转让股权所产生的税项是由卖方负担的 。所以,卖方在商讨交易的过程中,必须谨慎分析了解相关的税务责任。 在这个个案中,卖方对一家相信是有盈利能力的企业按照平价转让进行申报似乎是过份进取。如果卖方真心相信税务机关会接受以平价转让进行申报,他可能没有向有经验的顾问作咨询,间接造成人民币31万元的利息支出。

    锦囊

    这个个案带出了涉及内地企业的并购活动的几个常见税务问题。

    企业并购交易卖方一般需要负责有关出售股权所得的税务申报。因此卖方应该向税务顾问了解其纳税义务、风险及制定申报策略。在上述的个案中除了小心评估税务机关可能的处理手法并作最坏打算,税务顾问应该发挥其想像力及创意,寻找一切可能的理据以证明应税交易金额应低于税务机关可能核定的金额,从而减低税负。

    例如,现在世界各地的税务机关都要求企业集团提供其价值链的详细资讯以分割各地利润征税。既然如此,一篮子转让股权也可考虑准备一个价值链分析,自行根据各企业的价值贡献,分配交易金额到各企业,并在转让文件中清楚列明各企业的转让金额。 假设集团其中一间非内地企业拥有有价值的无形资产,是否可以把更大的价值拨到该企业从而减低的应纳税利润? “在盒子外思考”只是一个起点,发掘具说服力的论点及提供完整的资料包括合同及相关分析才有成功的机会。 当然,企业也要考虑有关分析对以前、现在及将来在不同国家的税务申报会否带来影响。

    就算交易已完成,作为买家亦需要关心卖方的交税状况。为什么? 因为税务机关最终接受的交易金额可以作为买方将来再转售相关企业的计税成本。在这个个案中,买家将来转售时的计税成本将会是人民币 80,584,700 (全部股权价值人民币161,169,400的50%)。理论上,卖方交税越多,买家将来交税越少。

    在间接转让内地企业的情况下买方更加可能要根据 《国家税务总局关于非居民企业间接转让财产企业所得税若干问题的公告》(国家税务总局公告2015年第7号) 就有关间接股权转让扣缴所得税。所以双方必须同意各自在相关税务申报的责任。由于是间接转让,尽管在可预见的将来并没有再转售的意向,有两个原因买家应及时向卖方取得有关税务申报及完税的文件: (1) 确认其不再负有所得税扣缴责任; 及(2) 证明其计税成本。

    最后,文章多次提及交易牵涉避税及利用避税地(港)的税收优惠实现了总体避税。相信大部份的香港纳税人不会同意文章描绘香港是一个避税地。 这反映了内地似乎对香港存有一些误解。 这些误解会令香港企业遇到类似个案时与内地税务机关讨论税务处理份外吃力。另外,这个案牵涉的是一家香港企业直接转让内地企业的股权,除非该香港公司背后股东为位于高税率地区的企业,并且有证据证明其故意直接转让JV而非转让香港公司有避税意图,否则笔者难以理解文章对这交易牵涉BEPS的指控。面对内地税务机关对该等交易尤其是牵涉香港公司的交易所采取的态度,纳税人面对任何税务讨论就算毫无避税的事实都会倍觉困难,因此亦要格外准备充足。

    (本文于2018年5月28日刊登于信报信博: https://manageyourtax.com/HKEJ Forum 11 )

    “微信”文章: https://mp.weixin.qq.com/s/clQRKlNO6CyTWW2SmuIygQ

  • 理税锦囊 (10) – 你睡得安稳吗? (2018年5月10日)

    理税锦囊 (10) – 你睡得安稳吗? (2018年5月10日)

    (本文于2018年5月10日刊登于信报信博: https://manageyourtax.com/HKEJ Forum 10 )

    放心,本文不是改名为「安睡锦囊」,而是讨论一样可能令人睡不安稳的事情: 公司的税务是否得到妥善管理?

    差劲的税务管理带来的问题在于发现的时候已经太迟。造成这个局面的主要原因是企业到目前为止未还未被税务局盯上,管理层并未意识到危机,不想无故主动找出税务问题,而税务管理对企业的董事局来说是一个陌生的课题。危机是如何出现的? 常见的原因包括: 低水平的税务顾问提供的建议、没有切实地执行架构及安排、没有妥善保存文档以证明当日的意向、不知道税收法规已经改变引致填写错误的税务申报表等。这些都会令到企业在其财务报表上低估其税务开支,更可能要支付高昂的罚款和利息。更坏的是,今天很多税务机关会公开欠税或避税企业的名字,带来名誉上的损失。

    在互联网搜寻「税务管理」(tax management) 的时候找到的资讯一般都是相对基本的「做好税收合规 – 按时纳税申报」(tax compliance) 或是相对高深的「考虑运用税务科技」的讯息。建议「考虑运用税务科技」并非错误,只是在亚洲来说并不是最适用。在一些国家例如美国,收集在各州份按不同税率或原则计算支付的州际所得税、销售税及其他费用的税务数据信息便相对重要。另外,税务科技亦可以协助企业准备其「国别报告」(Country-by-Country Report),但如企业集团内部使用超过一种会计系统,要建立一个系统归纳国别报告的数据并不容易。

    越来越多人谈论「税务策略」,尤其是当个别政府例如英国要求大企业公开其税务策略,否则可能会被罚款。在实际操作上,税务策略其实只是企业接受税务风险的程度。 只要企业管理层意识到税务是一项风险,便要进行税务管理。问题只是 “如何做”。

    今期,笔者根据其经验,讨论什么是税务管理,如何做,和谁应当企业的税务管理者。

    什么是税务管理

    税务管理就是要保护企业的资产负债表和避免出现意料之外的情况。

    如何做好税务管理

    成功的税务管理要做好五件事:

    1. 及时和正确地完成税务申报责任
    2. 识别适当的税务顾问
    3. 检视新交易项目的税务影响
    4. 与高层管理人员及企业部门主管层定期会面讨论税务
    5. 没有有害的文书

    听起来虽然简单,但要把上述工作做得完满需要经验丰富、谨慎思考及良好的沟通。

    及时和正确地完成税务申报责任

    要做好报税责任有三件必须要做的事:

    第一: 建立问责。指定个别员工负责税务申报的准备及申报前覆核。香港的税务申报可能是比较简单,但如果牵涉到其他税务管辖区的话,需要准备的税务申报表及相关文档可以相当复杂。个别地方如印尼,单单支付境外服务供应商一项便需要取得该供应商的税务居民证明书,计算及扣缴正确的预提所得税金额,与及填写相关的税务协定优惠申请书(DGT-1表格)。继续以印尼为例,就算是支付给当地的供应商也可能需要作税务扣缴,并计算销售税…还有所得税申报及关联交易转让定价文档要准备呢!

    第二: 培训。付出适当的培训费用及时间对于需要负责税务申报的员工来说是非常有用的。他们需要了解其工作的重要性及如何得到帮助。为协助员工做好其工作,他们亦需要通过参加税务研讨会或其他学习渠道得到税收法规改变的最新资讯、税务稽查的最新方向及税务案例的消息。税务管理者亦需要接受培训,获得其所负责的税务管辖区税收法规改变的最新资讯及宏观的最新税务发展。

    第三: 建立流程。税务管理者须要建立一个无缝的税收申报流程,照顾到税务申报的每一环节,包括预备申报表、收集信息、记录个别项目的申报理据、覆核申报表、递交申报表和支付税项。

    税务管理者不一定需要审批所有的税务申报表,尤其是他对个别地方的税例不了解甚至乎不能阅读有关语言。另一原因是,如果税务管理者需要批准审批该些税务申报表,可能会令当地负责的同事松懈起来(所谓的 “moral hazard”)。税务管理者亦要与当地负责的团队共同决定税务顾问在这过程中的角色。一般来说他们最能提供价值的是税务培训方面的工作,与及就个别比较重要的税务申报作覆核,甚至负责有关申报。

    税务科技能帮忙吗? 从实践经验来说除非是增值税类型的申报而系统与当地税务机关联网,否则全自动化的税务申报未必可能实现,原因是税务申报表一般会牵涉相当程度的判断例如收入是否不需纳税或者支出是否可以扣除。因此,建立实时的税务申报情况汇总对于税务管理来说并不是最重要的任务。控制税务风险应先做好上述的三点,而税务管理者要定时考核执行的情况。当做好最基本的工作,可研究投资于增值税自动交对(reconciliation)方面。

    识别适当的税务顾问

    这其实是一份不容易的工作。市场上大小会计师事务所及税务咨询顾问都提供税务顾问服务,如何识别适当的税务顾问是一份挑战。

    要捉鱼自然要撒网。税务管理者需要参与由不同事务所或专业团体举办的税务研讨会或交流活动认识更多税务顾问,利用该些场合发问问题考验他们的应对。当然,要做到这一点税务管理者本身亦需要有较深的经验和税务知识。

    一些发展中国家的税务顾问的质素可以非常差。要与这些税务顾问合作税务管理者的经验和技术要求将会更高,才能引导该些税务顾问清晰提供其意见。

    有于内地营运的企业需要留意国家税务总局发布,已于2017年9月1号生效的《涉税专业服务监管办法(试行)》的公告 (国家税务总局公告2017年第13号,“13号公告”) 。根据13号公告,专业税务顾问及税收筹划业务应当由具有资质的涉税专业服务机构从事。出具的各类涉税报告和文书,按照相关规定需要报送的,应当向税务机关报送。

    检视新交易项目的税务影响

    新交易项目可以是任何与关联或非关联方,牵涉新的税务管辖区、新业务、服务、无形资产与及企业并购等的交易。

    要妥善管理相关的税务影响第一件要做的事是了解交易的商业目的及理念、时间性与及关于合同条款、现金流动、会计、资本、财务安排及资料敏感度等初步资讯。有这些资讯在手税务管理者才可与税务顾问商讨有关项目的税务影响及可能的税务筹划方案。这些商讨有机会延续数周甚至数月,所以对于时间性和死线的了解是非常重要的。在这段期间,税务管理者与项目团队包括例如财务、法律、资讯科技、业务发展、公司秘书等部门需要紧密联系,了解项目的任何改动,及时应对,确保准确的税务分析。

    要认真地管理整个流程,税务管理者需要有需要掌握项目管理技巧并懂得从商业角度考虑任何税务方案。这包括:

    • 在不同的方案中选出能配合商业目的的可行方案
    • 确保顾问的建议有坚实的技术基础
    • 明白税务方案并与企业各部门的团队商讨可行性及落实的时间性
    • 确保有关文件是适当地编写、执行(包括在适当的地区执行)及保存
    • 如果需要成立新公司需要预留足够时间安排董事会会议等; 某些国家个别投资项目可能需要政府部门审批 (例如澳洲的外国投资审核委员会, Foreign Investment Review Board)
    • 知道在那里应该,或不应该,走捷径
    • 与高级管理层汇报项目进展及适当地寻求指导

    与高层管理人员及企业部门主管层定期会面讨论税务

    对于很多企业,税务支出可能是工资薪金及租金以外的最大支出。不过, 由于税务支出是所谓的 “在线下” (Below-the-line,即是在损益表中的EBIT,一个经常用到的衡量企业表现的准则,以下),传统上一般认为是一个非能控制的支出,管理层很多时并不太在意税务支出的金额。在目前急速转变的税务法规及各地税务机关对纳税人越趋敌视的环境下,税务管理者需要及时向高级管理人员及企业部门主管提出税务相关议题。这亦是期望管理的一部分: 确保没有意料之外的事情发生。

    有关讨论包括 “上载” 与 “下载”。税务管理者提出例如税务项目的进展、与税务局的争拗、法例改动等等,向管理层 “上载” 税务资讯。税务管理者亦趁此机会由管理层 “下载” 业务方向及项目的最新发展,并可以即时提出任何税务上的初步意见,令税务考虑及早于商业决定中反映。直接参与相关会议可使管理层加深了解税务对商业运作的影响,让税务管理者成为管理团队的一份子。这样对于将来实行的一些税务有关项目更得心应手。

    避免有害的文档

    什么是有害的文档?

    任何有接触过税收筹划的人都应该参与过「这样做能节省多少税?」的讨论。对很多人来说这是最刺激的部分。项目的参与者包括税务顾问很容易会详细讨论这个筹划如何令公司节省多少税,以电邮甚至即时讯息软件把消息以光速环绕地球传达开去。他们忘记了税务机关可以要求企业提供甚至乎以突击搜查的形成截取这些讯息,以证明避税企图的存在。

    电子邮件已经成为企业可能要提供的证据的一部分。例如在内地,根据国家税务总局令第32号《一般反避税管理办法(试行)》 第十一条,被调查企业认为其安排不属于避税安排的,应提供安排的内部决策和管理资料,如董事会决议、备忘录、电子邮件等。如纳税人不能提供有关文件或者该些文件内容对企业不利,那么纳税人只能祈求与税局达成补税协议,减轻罚款。

    各国政府正开始向为企业提供避税筹划的税务顾问问责。例如根据32号令第14及15条,内地税务机关可以向筹划方调查取证。需取得境外有关资料的,可以按有关规定启动税收情报交换程序,或者通过驻外机构调查收集有关信息。32号令及13号公告让税务机关有大量权力收集资料以侦查避税安排。

    谁应当企业的税务管理者

    多数人的答案是: 「这视乎企业的规模和复杂性,较小型的企业可以由财务总监或财务经理兼任税务管理者,较大型的的企业可能需要聘请全职税务经理」。

    这答案是正确的,但要留意两点: (1) 较小型的企业是指经营较简单的业务而且于不超过三个国家/地区营运; (2) 担任税务管理者的人需要有时间及能力去做上文提及的工作,方可以好好地为大型或小型企业管理税务。

    当小型企业发展为中型企业的时候可能会发现专业税务管理的重要性,并开始考虑聘请全职税务经理。由于这是一个新的职位,企业可能有预算的限制,较难聘请到经验丰富的税务经理。如果企业退而求其次从会计师行聘请年资尚浅的税务顾问为其税务经理,该税务顾问需要接受培训与及长期的接受指导才能有效地发挥税务管理的职能。试问该企业有没有合资格并且有时间的人去向他作出指导?

    中型企业应考虑以兼职形式聘请合资格、有经验的税务专业人员以管理其税务事宜。聘请富经验的兼职税务经理有多重好处: (1) 他们懂得如何管理税务; (2)无需接受培训或监督; (3) 他们懂得如何与企业其他部门沟通工作; (4) 他们认识不同国家的税务顾问,能选择合适的以协助企业进行各种项目。香港已经有专门提供兼职税务专业人员的公司 (即本公司:理税专业服务有限公司),以服务合同形式提供相关服务,让企业省却与聘请雇员相关的烦恼,腾出时间专心发展业务。如果企业在税务方面的工作量并不足够聘请全职税务经理,那么兼职税务经理是双赢的选择。

    那么税务筹划呢?

    税务顾问向企业销售无中生有的税务筹划的日子已经过去。这不代表企业不能再进行税务筹划。今时今日税务筹划需要由企业内部配合业务发展,于两种情况之下产生:

    第一就是如上文所述在新的交易项目分析税务影响。第二,根据税务管理者对集团的架构、营运模式、交易流程等的认识,加上他对税务的敏感和锐利的眼光发掘税务筹划的机会。成功的税务筹划必定要有一个和营运有关的交易才能进行。有经验的税务管理者会对此非常熟悉。

    结论

    税务管理或税务风险管理并不是说一些流行好听的用语例如 “策略”、 “科技”、 “目光”、 “衡工量值”、“税务数据”等等。企业需要的是了解其业务及有丰富经验的税务专业人员,凭著其深厚的税务技术基础加上锐利的眼光,发现并妥善处理税务风险,发掘税务筹划的机会,协助企业作出务实的决定。公司的税务得到妥善管理,自然睡得安稳。

    参考资料:

    32号令 http://hd.chinatax.gov.cn/guoshui/action/GetArticleView1.do?id=483630&flag=1

    13号公告:

    http://hd.chinatax.gov.cn/guoshui/action/GetArticleView1.do?id=5745825&flag=1

    http://www.chinatax.gov.cn/n810341/n810755/c2608065/content.html