曾经于2016及2017年要负责处理 MNE Group 的 CbCR 申报会十分清楚要达至全球合规是多么头痛的问题。
你预备好正确准备 CbCR 吗?
通过回答以下真或假问题来测试您的知识:
真或假?
CE是指 UPE 拥有50%或更多股权的实体。
有独立做账的代表处或分支机构本身就是 CE。
“收入”包括资本收益。
关联方交易可以互相抵消后申报。
支付的所得税不包括外国税。
年内离开集团的 CE (例如被卖掉的) 可以从该年的 CbCR 中剔除。
员工人数包括独立承包商。
CbCR申报不要求税务识别号码 (纳税人档案号码) 和 CE 地址。
答案在文末。
Action 13,CbCR 实施指南 (OECD 发布的 Guidance on the Implementation of CbCR,2018年9月最新更新) 和 CbCR:有效实施手册 (OECD 2017年发布的 CbCR: Handbook on Effective Implementation) 就各种术语的定义以及如何处理不同情况提供一些指导。但是,它还远非全面。MNE Groups 需要在个别情况下决定在 CbCR 中采取的立场,并确保所有 CE 采取相同的立场。因此,MNE Group 研究 OECD 的文件和指南,并制定一套内部使用的 CbCR 说明,以协调统一资料准备基础,这一点非常重要。
显然,如果 MNE Group 集中在一个地方 (比如在总部) 拥有全球 CE 的财务数据,从而集中在该地准备 CbCR,它可以达到最佳的一致性水平。这种 Top-Down 做法可以省却进行全球数据输入培训。但是,中央处理不能避免需要从各地 CE 获取信息,如果各地 CE 不了解 CbCR,他们可能会提供不正确的信息。此外,当提交的 CbCR 被交换到当地 CE 的管辖区时,当地的税务机关可能会与当地的 CE 联系以获取有关数据的说明。在这种情况下,CE 会要求总部回答。如果许多税务机关同时提出问题,情况将变得无法控制。
自动化还是人手输入?
所有 MNE Group 要经历的另一个问题是:如何避免人手数据收集?这个问题没有正确或错误的答案,主要的考虑是成本效益。其中两个重要因素:(i) 整个集团是否采用相同的会计系统; (ii) 是否可以通过系统处理所需的调整 (例如,确定 CE 的关联方)。此外,如果集团进行收购合并,使用自动化输入则可能需要大量努力来改变新收购实体的会计系统。在现实生活中,不少跨国企业集团内部同时有多个不同的会计系统。
如何准备 CbCR
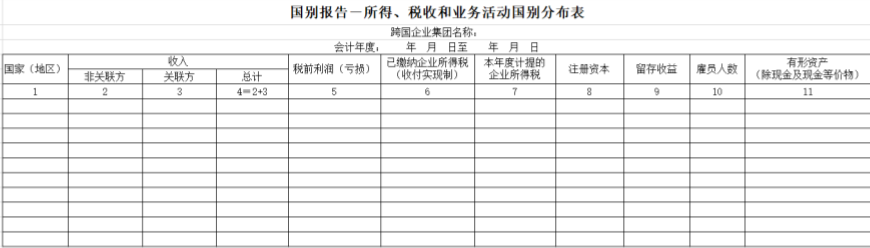
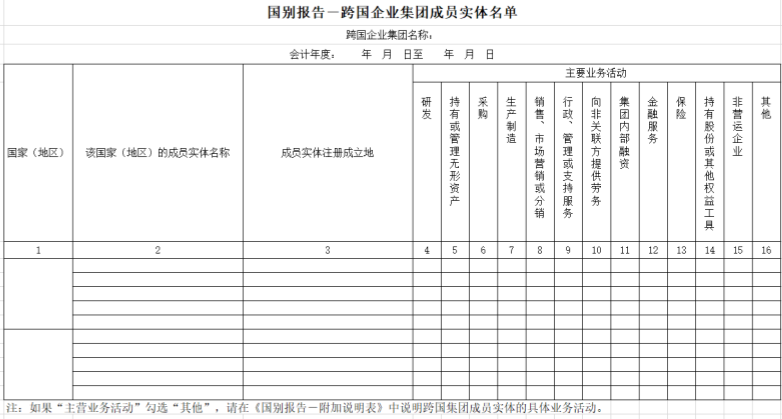
如果 MNE Group 要以 Bottom-Up 方法准备 CbCR 并采用人手输入资料,将包括以下步骤:
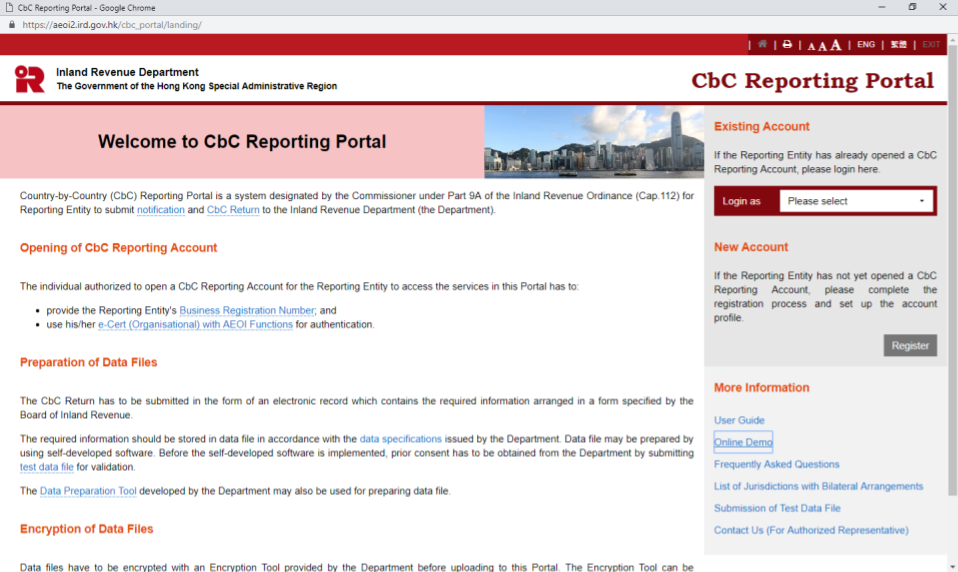
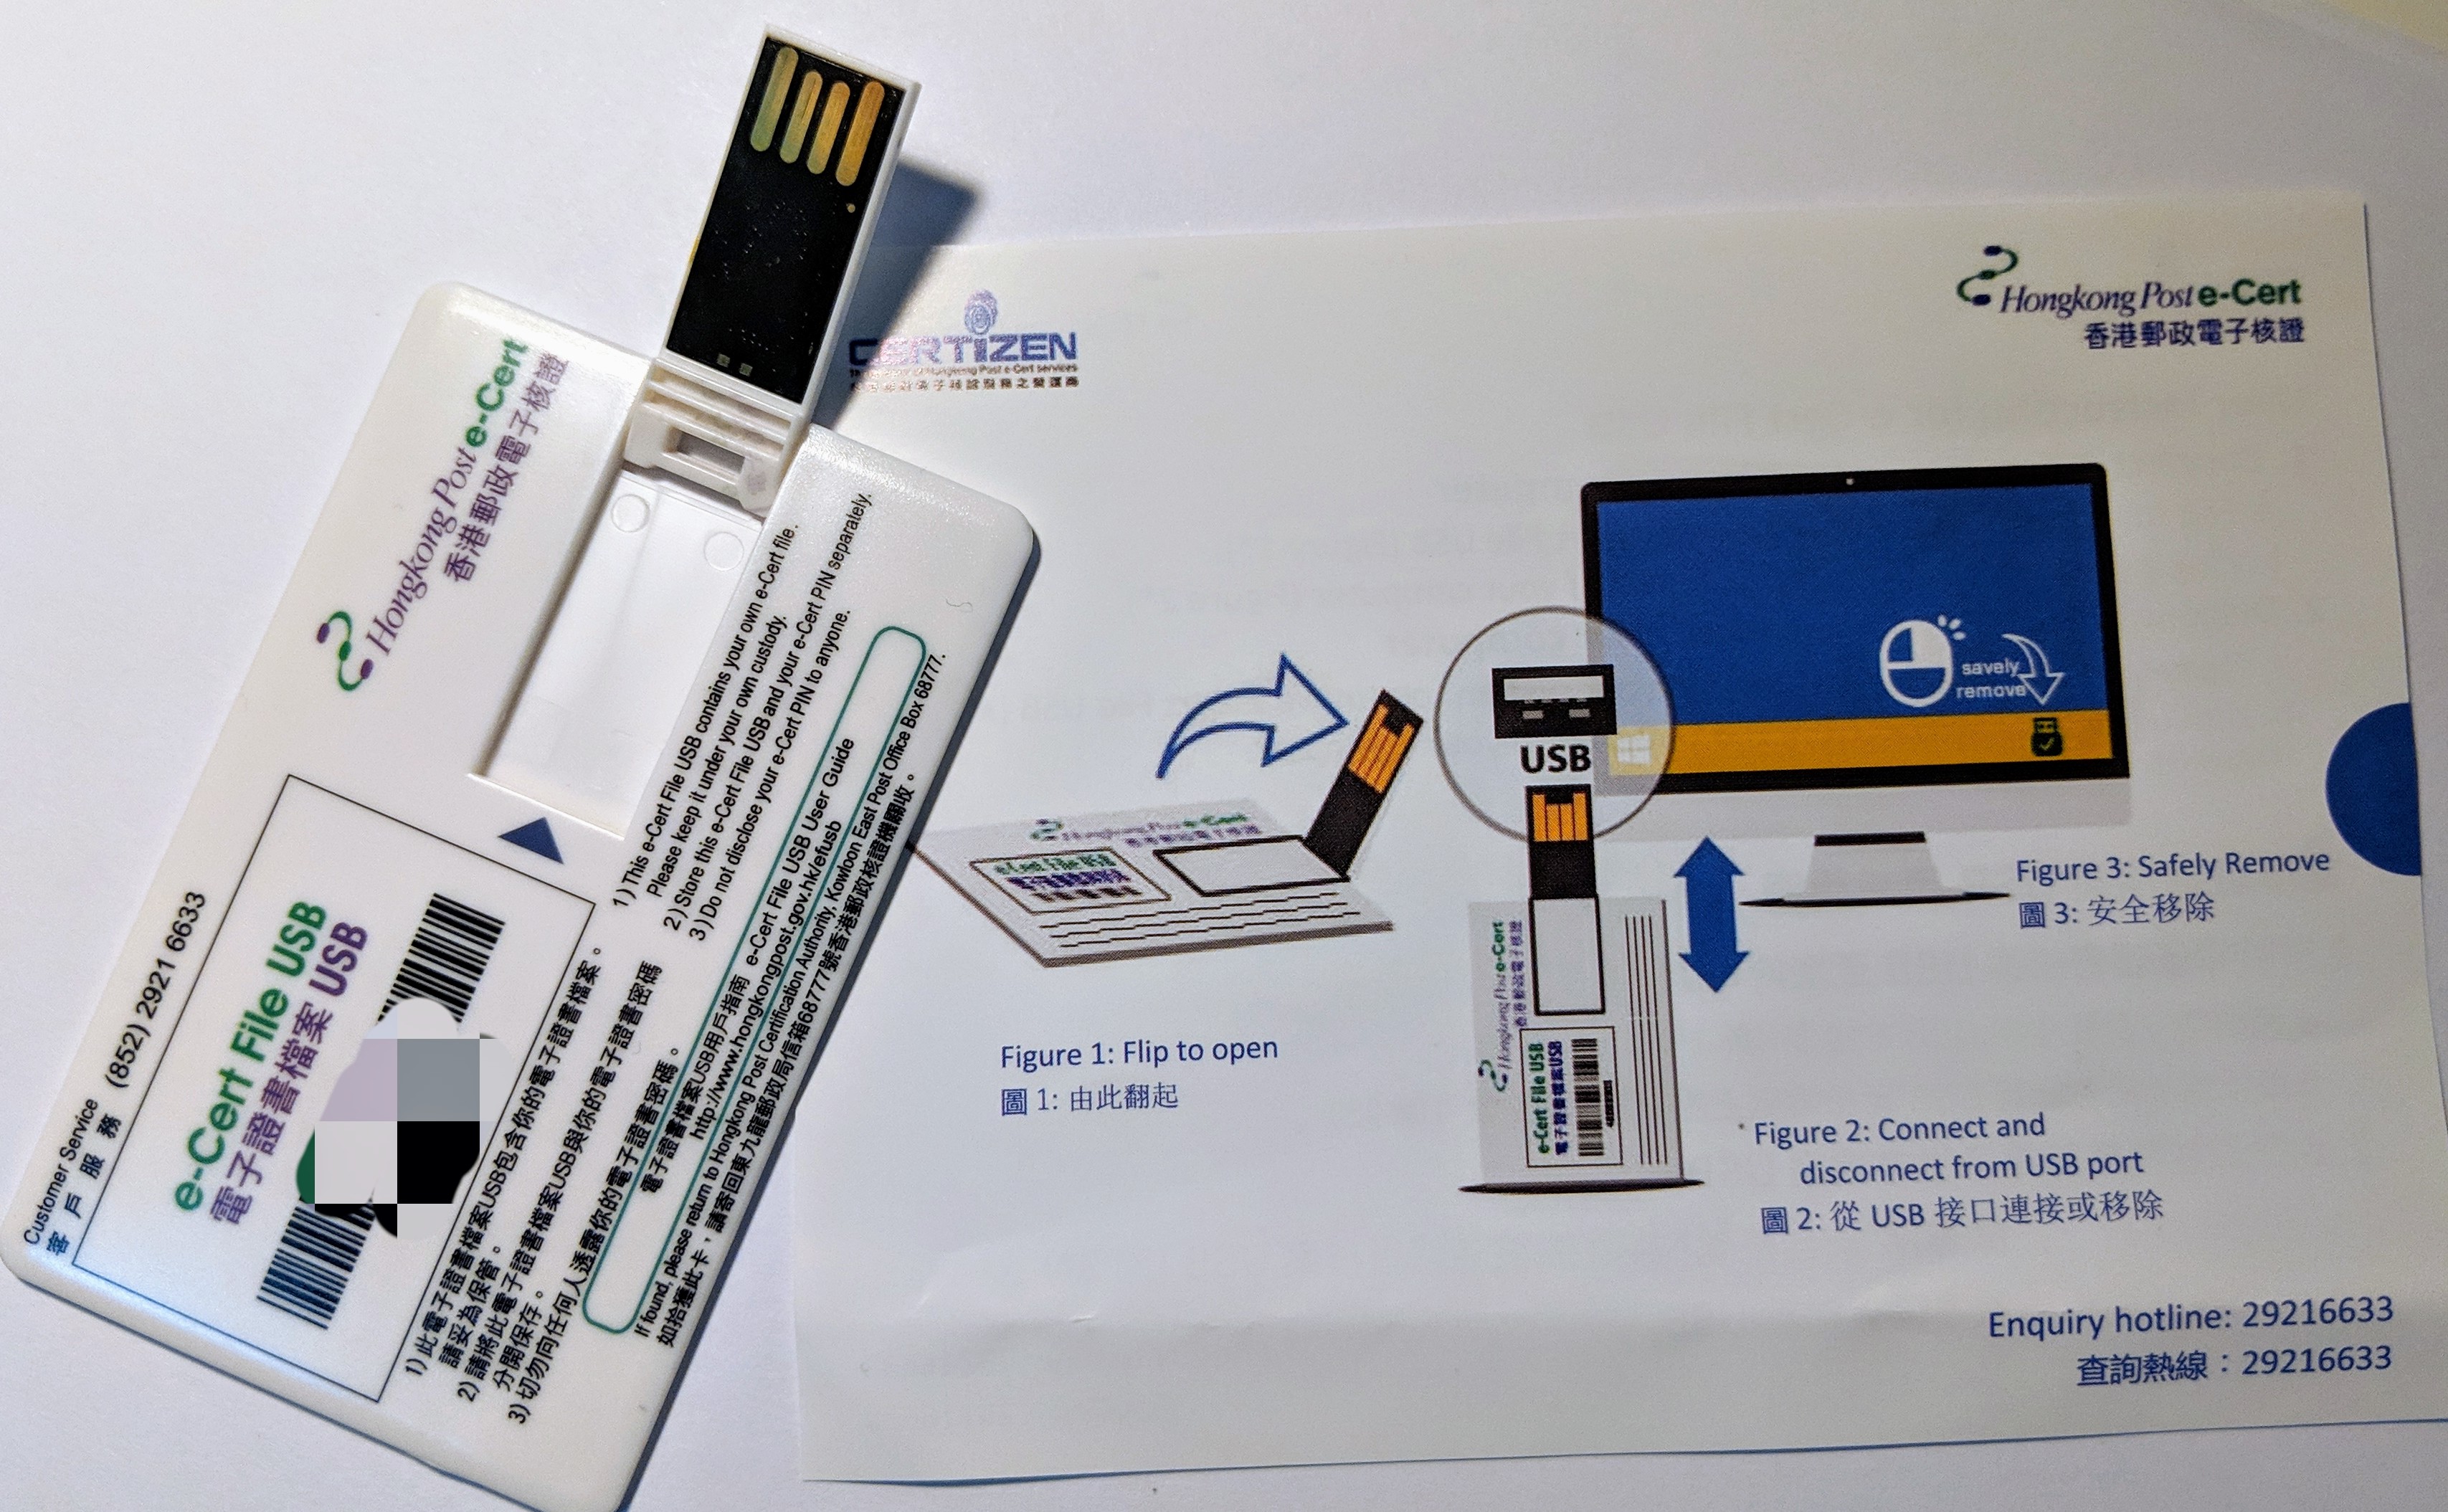
与任何网上系统一样,访问门户网站需要注册。香港 CE 需要在门户网站注册一个国别报告账户。获授权为该 CE 注册国别报告帐户的人必须拥有一份具有自动交换功能的电子证书 (机构) (“e-Cert”),以进行身份验证。该人必须在香港邮政申请 e-Cert。
Manage Your Tax 的 e-Cert (Organisation) with AEOI function
申报 – 第58E和58F条
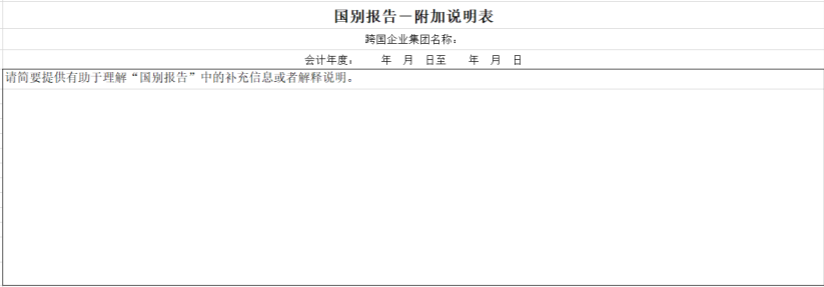
提交国别申报表的截止日期为会计年度结束后12个月内,当然也要通过门户网站提交。与大多数税务管辖区类似,必须以 XML 文件的形式提交国别报告给香港税务局。这样做的原因是 XML 文档可以验证,并为税务管辖区之间的 CbCR 交换提供通用媒介。在这方面,税务局已经开发了 XML 格式的数据模式,该模式基于 OECD 发布的 CbC XML Schema v1.0.1。数据模式指定了向香港税务局提交国别报告的数据结构和格式。当前版本的数据模式和相关用户指南可在税务局网站上下载。
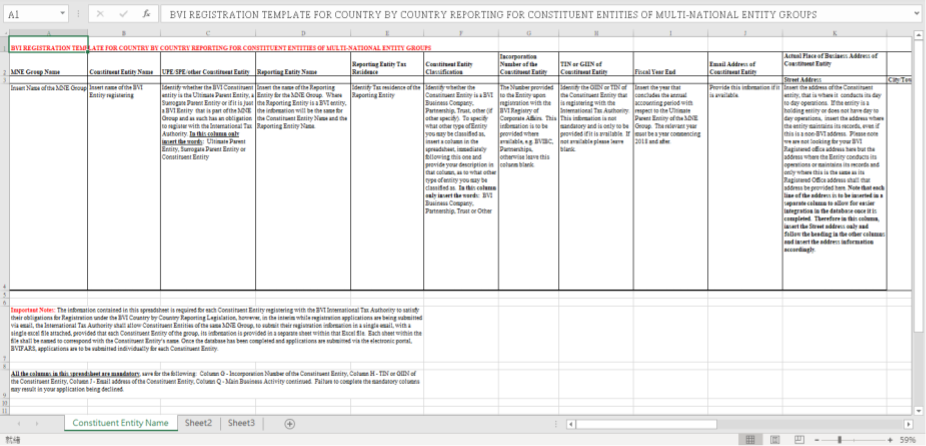
值得注意的是,除了国别报告表格一、二和三所要求的信息外,香港税务局制定的XML Schema 用户指南强制要求每个 CE 提供由管辖 CE 的税务机关签发的税务识别号码 (Taxpayer Identification Number, 以下简称 “TIN”)。如果 CE 没有 TIN,则应输入值 “NOTIN”。此外,XML Schema 用户指南 “强烈建议” 应提供每个 CE 的地址。最后,如果 CE 是常设机构,CE 的名称后面要加上 “(P.E.)”。
任何人只要稍一不为意,仅在 XML 转换时才发现这些额外的信息和格式化要求再费事处理,可能导致延迟提交 CbCR。
自动交换CbCR
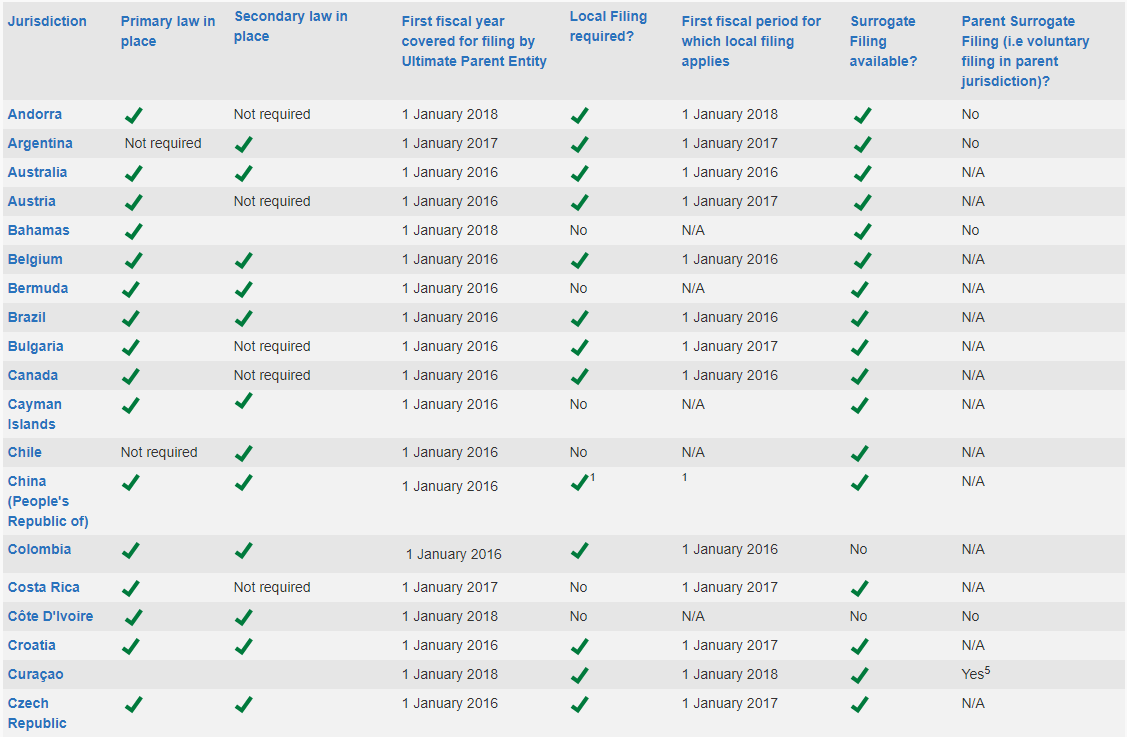
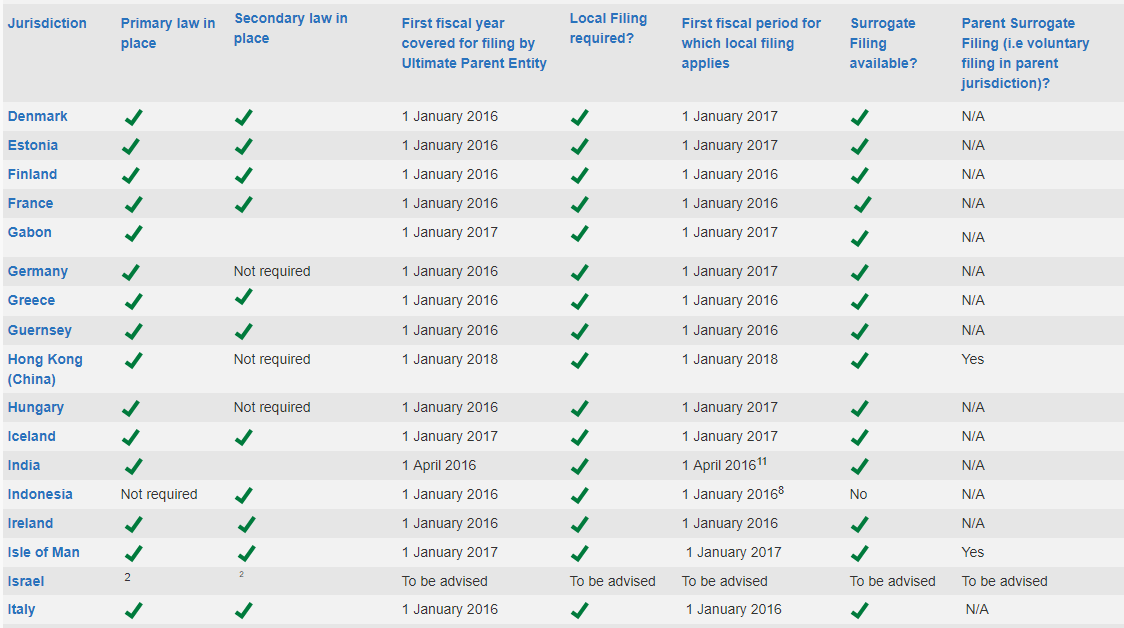
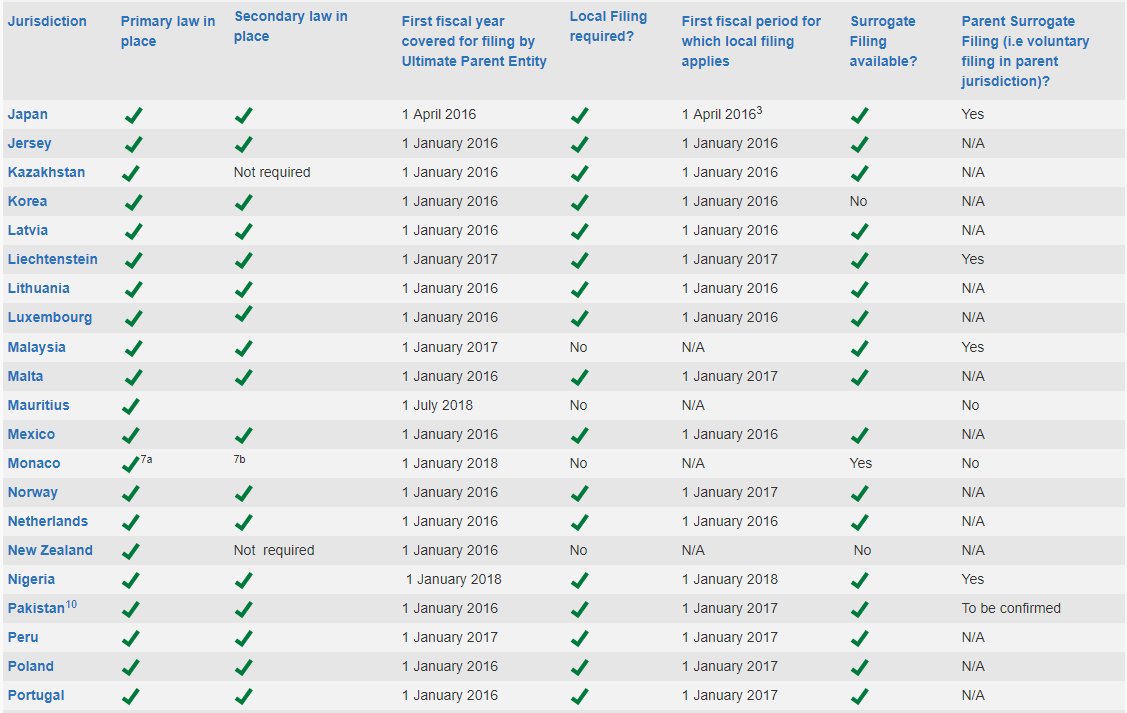
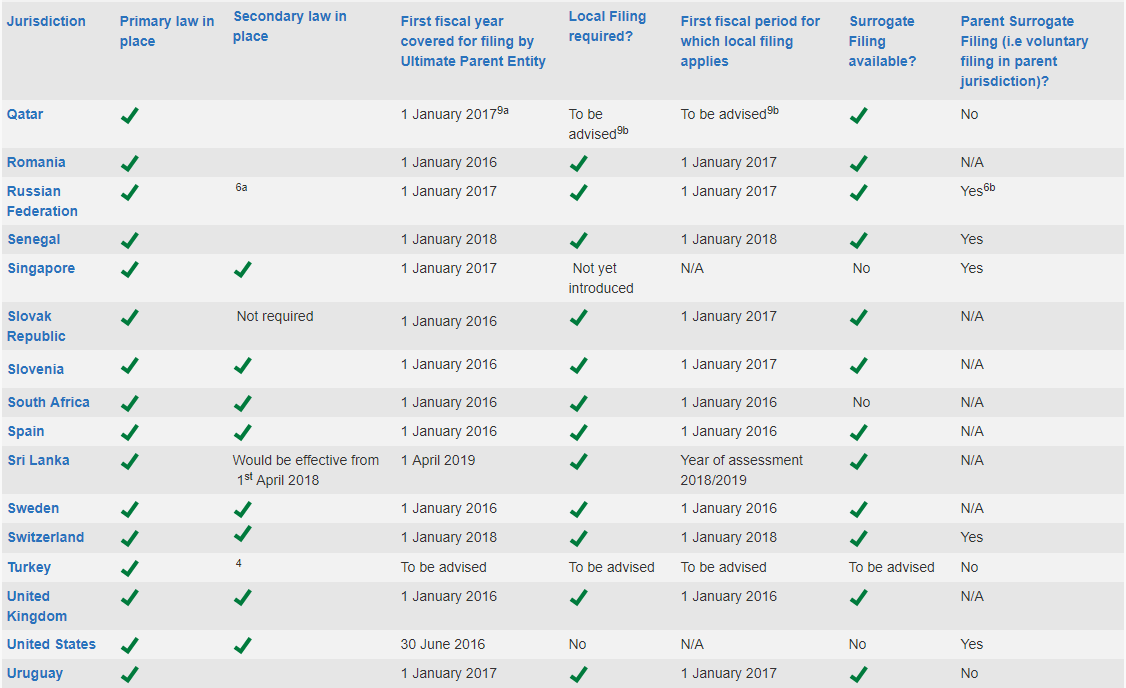
作为 MNE Group 的 UPE 或 SPE 向香港税务局提交 CbCR 之后是否一劳永逸,可以依赖香港税务局把 CbCR 交换出去,以满足其他税务管辖区的申报要求? 不一定。虽然香港已签署CbC MCAA,但自动交换只适用于2019年1月1日或之后开始的会计年度。因此,对于向税务局提交截至2018年12月31日年度的 CbCR 的香港 UPE 或 SPE,税务局只会根据双边交换安排,与下列11个税务管辖区 (截至2019年1月31日) 交换:
法国
格恩西岛 (Guernsey)
爱尔兰
日本
泽西岛 (Jersey)
韩国
马耳他 (Malta)
荷兰
新西兰
南非
英国
如果香港 UPE 在上面未列出的税务管辖区有 CE 而当地有 Local Filing 的要求 (例如德国) ,则德国 CE 可能需要在当地提交CbCR。如果香港 UPE 同时属于另一税务管辖区居民且该管辖区与德国签有交换协议,那么 UPE 可以在该管辖区作出第二个 CbCR 申报,以涵盖德国和其他地方。
备存纪录 – 第58L条
第58L条规定,申报实体 (Reporting Entity) 必须 (i) 备存充足纪录,让国别申报表的准确性及完整性,得以迅速断定;及 (ii) 保存该等纪录6年(由提交有关申报表当日起计)。申报实体的负担确实很大,因此了解申报实体的定义非常重要。
根据第58J条,申报实体包括 (i) 提交国别申报表的香港 UPE (第58E(1)条), (ii) 根据第58F条提交国别申报表的香港 CE (即作出 Local Filing 或被指定为 SPE 的 CE)及 (iii) 通过第58H条提供通知的 CE。
要求香港 UPE 或 SPE 满足上述第58L条的要求可算是合理。不过,要求执行 Local Filing 的 CE 负有相同程度的记录保存责任是否公平是有争议的。另外,对于仅根据第58H条提交通知的 CE 施加第58L条的法定义务是不合理和没有必要的: 他们的通知可能只是告诉税务局 MNE Group 的 UPE是那个地方的税务居民而将会在在那个税务管辖区提交国别申报表。
为了说明这一点,假设一家从事造船,手机制造,金融服务和医疗保健的韩国企业集团正在韩国提交CbCR,只有手机部门在香港设有子公司,并且必须向香港税务局提交 CbCR 通知。香港子公司需要在第58L条要求的范围内备存整个全球集团的 CbCR 信息纪录。税务局不应对该等子公司施加如此严苛的记录保存的规定。如果香港税务局需要资料,应通过双边交换协议到韩国税务局领取。外国 MNE Group 的香港 CE 现在面临着这种不合理的法定要求。
惩罚条款相当严厉,尤其是如果 MNE Group 不在香港提交 CbCR。他们在香港的业务规模可能很小,企业内部的税务支援很少。如果作为可申报实体的香港 CE 并非由 UPE 全资拥有 (即有集团以外少数股东),出于信息保护原因,MNE Group 可能不希望按照第58L条的要求向 CE 提供详细记录。这种信息保护是否不符合第58L条的 “合理辩解”?如果不符合,少数股东可以要求 MNE Group 赔偿所遭受的任何处罚。
服务供应商
香港 CE 可以聘请服务供应商来执行提交和通知。但是,申报实体的义务不会得到丝毫的缓解。此外,如果未提交国别申报表或通知香港税务局,服务供应商也将受到与申报实体同等程度的处罚。
上期的理税锦囊 (税务天堂的末日 – 2018年12月10日) 介绍了OECD Inclusive Framework 就 BEPS 《第五行动方案》 发布的 《恢复对不征收或仅征收名义税项的管辖区应用实质性活动因素》 (Resumption of Application of Substantial Activities Factor to No or Only Nominal Tax Jurisdictions) ,并且预警了即将来临的转变: 税务天堂 (或避税天堂) 将会推出法例要求当地的实体保持足够数量的合资格全职雇员和经营支出以进行该实体声称其营运的业务。
OECD 成立的 Inclusive Framework (包容性框架) 上月就 BEPS 《第五行动方案》 发布了一份名为 《恢复对不征收或仅征收名义税项的管辖区应用实质性活动因素》 (Resumption of Application of Substantial Activities Factor to No or Only Nominal Tax Jurisdictions) 的文件 (“文件”),要求在税务天堂成立的公司要有一定的实质。对于世界各地的税务天堂,文件可能是骆驼背后的最后一根稻草 (顺带一提,像BVI,开曼群岛等税务天堂也是 Inclusive Framework 的成员)。
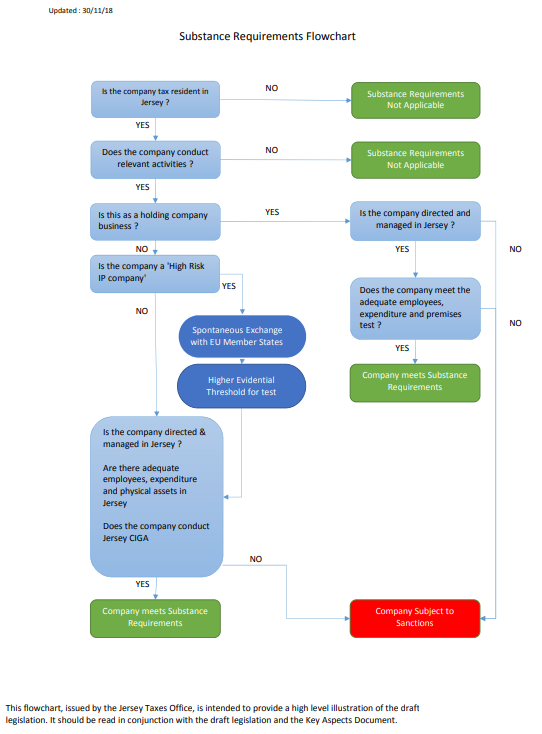
视乎税务天堂将来颁布的的实际法规,要求税务天堂的实体应保持 “足够数量的合资格全职雇员和足够的经营支出” 以及信息交换的威胁可能足以令大部分获得 IP Income 或 Non-IP Income 的税务天堂实体关门大吉 (投资控股公司除外,见下文)。尚未将活动重组到 “正常税收管辖区” 的企业集团应加快检讨进程并采取行动。
 上期的理税锦囊 (
 OECD 成立的 Inclusive Framework (包容性框架) 上月就 BEPS 《第五行动方案》 发布了一份名为 《恢复对不征收或仅征收名义税项的管辖区应用实质性活动因素》 (Resumption of Application of Substantial Activities Factor to No or Only Nominal Tax Jurisdictions) 的文件 (“文件”),要求在税务天堂成立的公司要有一定的实质。对于世界各地的税务天堂,文件可能是骆驼背后的最后一根稻草 (顺带一提,像BVI,开曼群岛等税务天堂也是 Inclusive Framework 的成员)。