manageyourtax.com

Author: Edwin

  • 理稅錦囊 (23) – 你要準備香港轉讓定價文件嗎?(2019年8月1日)

    理稅錦囊 (23) – 你要準備香港轉讓定價文件嗎?(2019年8月1日)

    《2018年稅務(修訂)(第6號)條例》 (“修訂條例”) 按照 OECD “侵蝕稅基及轉移利潤” 項目的第十三行動方案引入了的三個轉讓定價文件:總體檔案 (Master File),分部檔案 (Local File) 和國別報告 (CbCR)。 簡而言之,Master File 和 CbCR 是分別以文字描述和數據資料格式呈現企業集團信息,而 Local File 是就個別關聯交易 (RPT) 作詳細轉讓定價分析的文件,證明交易是按獨立交易原則進行。

    由於編制轉讓定價文件需要不少資源而且時間緊迫,納稅人一直期待稅務局 (IRD) 發布相關的《稅務條例釋義及執行指引》 (DIPN)。IRD 終於在 2019 年 7 月 19 日為納稅人提供了三份關於轉讓定價的 DIPN (只有英文版),總共超過230頁。三份 DIPN是:

    DIPN 58  – 轉讓定價文件及國別報告

    DIPN 59  – 相聯人士之間的轉讓定價

    DIPN 60  – 香港常設機構的利潤歸屬

    今期「理稅錦囊」只關注 DIPN 58 所涵蓋的其中一個問題:如何確定納稅人是否需要根據修訂條例準備同期的 Master File 和 Local File (統稱為 “TPD”)。有關CbCR的規則,請參閱「理稅錦囊 (20)」。

    TPD 的豁免門檻

    修訂條例制定了兩項豁免測試,只要納稅人滿足以下兩項測試之一,可以豁免準備TPD:

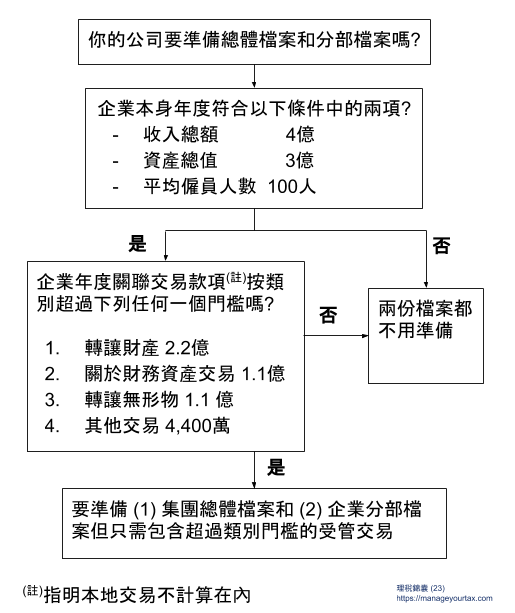
    1. 實體規模測試 (Size Test): 符合以下條件的任何其中兩項情況:

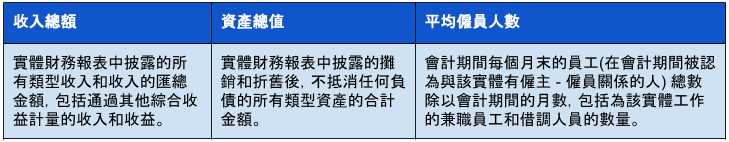
    (a) 在該實體的財務報表反映的、該實體在該會計期的收入總額不超過$4億;

    (b) 在該實體的財務報表反映的、該實體在該會計期結束時的資產總值不超過$3億;

    (c) 在有關會計期內,該實體的平均僱員人數不超過100人。

    2. 受管交易測試 (Controlled Transaction Test): 就某段會計期進行以下指明類別的受管交易,而該等交易的總額不超過以下指明的款額:

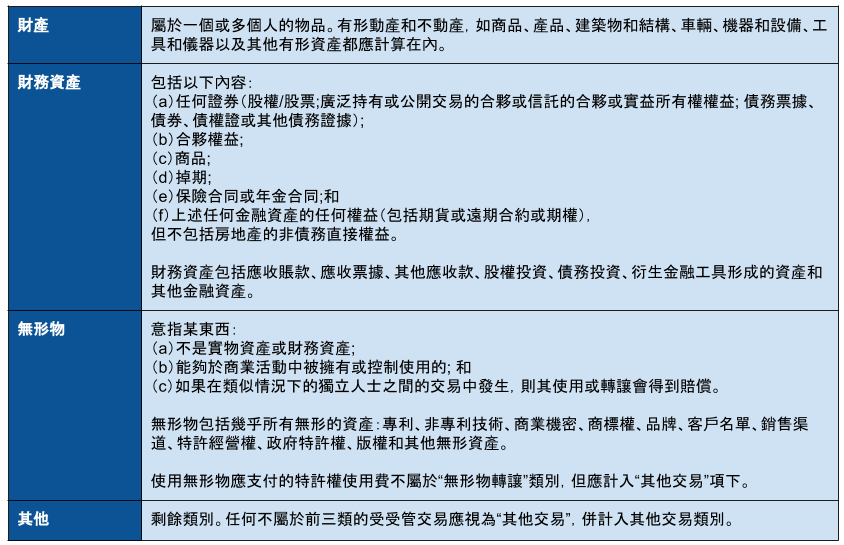
    (a) 轉讓財產(不論是動產或不動產,但撇除財務資產及無形物)  $2.2億

    (b) 關於財務資產的交易  $1.1億

    (c) 轉讓無形物   $1.1億

    (d) 其他交易   $4,400萬

    從哪裡入手呢? 只要實體與有聯繫實體(associated entity)有任何交易,最好先進行 Size Test 測試是否有 TPD 豁免。如果不符合 Size Test 豁免,才轉到 Controlled Transaction Test。

    Size Test – 如何衡量 

    DIPN 58第27段提供如何衡量收入,資產和平均僱員人數的指導原則。納稅人應注意,衡量標準是按實體而非按集團進行,而短期會計期間無需按比例調整門檻。

    DIPN58

    收入總額和資產總值相對容易理解和應用。平均僱員人數有些棘手。

    在現實生活中,許多集團會挑選一個實體作為僱主,以便管理包括年度僱主稅務申報、人力資源處理以及員工福利等事宜。根據商業安排,這些員工可以為該集團的不同實體工作,至於是否收取回報則視乎情況而定。在確定實體是否超出平均僱員人數門檻時,似乎不考慮形式上的就業安排,而應考慮實質僱主 – 僱員關係。

    設有總部的大型集團裏,管理層和部門人員 (財務、法律、人力資源、資訊科技等) 將定期或根據需要為集團實體提供支援服務。如果集團總部有100名員工,而且每個人平均每月花兩小時向子公司提供服務,該子公司是否會被視為擁有100名兼職員工?

    關鍵是 “僱主 – 僱員” 關係 (有時被稱為 “主僕關係”)。如果集團總部向子公司提供的支援服務有明確合同和詳細記錄,以消除對總部人員的僱主身份的任何疑問,那麼在上述示例中,應該有一個良好及穩妥的基礎證明總部員工並非子公司的員工。在詳細說明 Size Test 時,DIPN 58沒有就此提供更多解釋,因此這可能是稅務局與納稅人之間的爭論點。

    Controlled Transaction Test – 如何衡量

    首先要注意的是,“交易” 一詞被廣泛定義為包括任何行動、計劃、安排、理解及彼此間慣常做法。各類交易的定義也非常廣泛,以確保所有交易都屬於四類之一。

    需要留意財務資產一項。集團公司間進行貸款在商業上十分普遍,由此產生的貸款交易 (即貸款的提取) 和偶然交易 (即支付利息) 都是 “關於財務資產的交易”。控股公司向子公司提供貸款,可能很容易越過1.1億港元的門檻。

    Controlled Transaction Test 的要點

    納稅人應注意 Controlled Transaction Test 的幾個要點:

    1. 股息不包括在“其他交易”中 (第34段)。實際上,股息完全被排除在任何轉讓定價分析之外。
    2. 交易可以是收入項目或費用項目,每個交易應單獨考慮而不相互抵消。 (第46段)
    3. 每類受管交易的門檻適用於同一類別的交易總額。 (第46段)
    4. 應該以交易的獨立交易款額 (arm’s length amount) 匯總以確定是否超過門檻。 (第46段)
    5. 在計算上述四類受管交易的金額時, “指明本地交易” (specified domestic transaction)和過往交易 (grandfathered transaction, 即在修訂條例於2018年7月13日生效之前訂立或生效的交易) 均無須計算在內,且無須記錄在 Local File。 (第35段)
    6. 即使交易的收入或利潤是在來源於香港以外,香港實體就會計期間的 Local File 也必須涵蓋相關交易。 (第36段)

    在這些要點中,第 (4),(5) 和 (6) 點值得進一步討論。

    獨立交易款額

    有納稅人可能會誤以為,只要財務報表的 RPT 總計低於門檻,就會滿足 Controlled Transaction Test。 DIPN澄清說,門檻是以交易的獨立交易款額為準。例如,跨國企業集團的香港實體從集團總部無償獲得各種支援服務 (集團營銷、客戶關係、法律、財務和稅務支援等),儘管香港實體的財務報表顯示 RPT 金額為零,香港實體仍需以獨立交易原則審查她為所得到的服務應該支付的款額,以確定是否超過4400萬港元的門檻。同樣的分析適用於其他類別的受管交易。

    這就是為什麼對於有發生任何類型 RPT 的實體,確定是否獲得豁免預備 TPD 的第一步是 Size Test。如果不能通過 Size Test,除非管理層有很大信心交易的獨立交易款額不可能超過門檻,否則應對受管交易進行詳細的轉讓定價分析 (從而準備 Local File)。如果結果顯示交易的獨立交易款額接近甚至超過門檻,則還應準備 Master File。

    以下流程圖首先出現在「理稅錦囊 (3)」中,可以幫助納稅人評估是否需要預備 TPD。

    指明本地交易

    在 “修訂條例” 的諮詢階段,不少人建議香港關聯方之間的交易應排除在 TPD 要求之外,因為就算交易不是按照獨立交易原則進行,對稅收影響很微。該建議獲有限度採納,因此 Controlled Transaction Test 不包括 “指明本地交易”。

    DIPN 58 並未試圖詳細說明什麼是 “指明本地交易”,只是直接從 “修訂條例” 附表17I 第2條中復制了該詞的定義,並以一個例子作為補充。根據這個例子,兩個在香港經營業務的有聯繫香港實體之間的交易,只要每個實體的收入均須被徵收香港稅項,或產生的虧損均就香港稅項獲容許扣,應可被視為 “指明本地交易”。

    關於這個問題的進一步闡述可以在 DIPN 59 中找到。

    交易的收入或利潤來源於香港以外

    如果交易的利潤來自香港以外的地方並且不需要納利得稅,即使交易不是按照獨立交易進行,也不會產生稅收影響,因此理論上為該等交易進行任何轉讓定價分析似乎是多此一舉。稅務局不這麼認為。

    以這個例子說明:超越 Size Test 的香港實體向香港以外的有聯繫實體貸款1.1億港元,年利率為0.1%。這一年沒有其他RPT。如果符合提供信貸測試 (Provision of Credit Test) 的條件,利息收入將不會在香港納稅。但是,即使貸款利息收入的任何潛在上調對香港利得稅沒有影響,納稅人仍需要編制 Local File 和集團的 Master File。

    IRD 在 DIPN 59(第29段)中簡單討論了轉讓定價與地域來源之間的相互作用。IRD 的原則是先確定獨立交易款額,再依照 DIPN 21 對利潤來源的廣泛指導原則判斷有多少利潤源自香港。這 “兩步法” 首先確定交易的獨立交易款額,然後評估可徵稅性/可扣除性,解釋了 DIPN 58 中採取的立場。

    錦囊

    編制 TPD 是高成本的稅務合規。IRD 在諮詢階段聆聽從業員的意見,並將 Size Test 的門檻提升至合理的高水平,以減少需要準備 TPD 的香港納稅人數目。儘管如此,雖然大部分納稅人可以免於準備TPD,他們有義務保留足夠的收入和支出記錄,以便能夠輕易確定其業務的應評稅利潤,並提供有關其受管交易的信息和文件,滿足評稅主任在審查納稅申報表或轉讓定價審查過程中的要求。因此,就算獲豁免編制TPD,企業應備有足夠文件支持 RPT 的定價。


    聯絡我們


    Ref:

    DIPN 58: https://www.ird.gov.hk/eng/pdf/2019/dipn58.pdf 

    DIPN 59: https://www.ird.gov.hk/eng/pdf/2019/dipn59.pdf

    DIPN 60: https://www.ird.gov.hk/eng/pdf/2019/dipn60.pdf 

  • 理稅錦囊 (22) – 如何應對國際稅務合作(2019年5月7日)

    理稅錦囊 (22) – 如何應對國際稅務合作(2019年5月7日)

    來自34個國家和地區的稅務機關,在2019年4月18日宣佈建立 “一帶一路” 倡議下的多邊稅務合作機制: “一帶一路稅收徵管合作機制 – Belt and Road Initiative Tax Administration Mechanism” (BRITACOM)。根據報道,成立 BRITACOM 的目的,就是通過加強稅收合作,促進優化營商環境,支持貿易自由化和投資便利化。稅收合作的措施主要圍繞加強徵管能力建設、加強稅收法治、加快爭端解決、提高稅收確定性、通過徵管數字化提升納稅遵從等。BRITACOM 將會在北京設立辦事處。

    由於 “一帶一路” 倡議主要活動包括中國對參與國基建項目的投資,因此 BRITACOM 的成立更有利於協助內地企業 “走出去” 時在當地的稅務合規和解決糾紛。 BRITACOM 的功能應該與 OECD 和其他國際組織的各種反避稅舉措有所不同。

    國際聯手打擊避稅活動

    國際上最著名的反避稅行動是 “稅基侵蝕和利潤轉移 – Base Erosion and Profit Shifting” (BEPS) 項目。 2015年10月發布的 15項 BEPS行動方案通過修改稅收協定、增加強制披露及透明度、引入轉讓定價新文檔、打擊有害稅收實踐、降低常設機構門檻、研究適用於數字經濟的新稅種和更嚴格的利息扣除規則等以打擊大型跨國企業 (L-MNEs) 的避稅行為。BEPS 的主要目的是確保國際稅收規則不會被企業利用,把利潤從實際經濟及價值創造活動發生地轉走。其中許多行動已經實施,最新的是針對稅務天堂的經濟實質法 (BVI 剛剛發布了經濟實質法典草案 “Draft Economic Substance Code”)。

    除此之外, OECD 近年來加強了在稅務問題上的國際合作。稅務機關負責人定期在 Forum of Tax Administration (FTA) 舉行會議。跨境避稅情報由 Joint International Taskforce on Shared Intelligence and Collaboration (JITSIC) 的稅務機關會員分享及跟進。International Compliance Assurance Programme (ICAP) 邀請 L-MNEs 自願與 17 個司法管轄區的稅務機關直接溝通 (2018年1月試點開始時只有 8 個稅務局參與)。 Tax Inspectors Without Borders 派遣富經驗的稅務稽查官員培訓發展中國家的人員,協助他們對跨國公司進行稅務審計。

    聯合國,世界銀行,國際貨幣基金組織和歐盟也非常積極地採取新的措施來打擊避稅。

    大型跨國公司早已作出反應

    鑑於國別報告 (Country-by-Country Reporting, “CbCR”) 下的披露要求,許多 L-MNEs 已經在2013/14 年左右開始重組。以前,不少 L-MNEs 利用避稅天堂存放知識產權 (“IP”) ,收取可觀的特許權使用費,或者在那裡設立專屬保險公司,為集團公司提供保險,而集團公司可以獲得稅前扣除。 聰明的 MNE 已經提前進行重組,減低稅務機關提出敏感問題的機會。他們目前最直接的挑戰可能是處理避稅天堂國家的經濟實質法,特別是那些一直作為集團內部融資工具的避稅天堂公司。

    小型跨國公司 – 請立即採取行動

    L-MNEs 擁有內部稅務資源,可幫助他們在瞬息萬變的稅收環境中管理稅務風險。那些沒有內部稅務人員的中小型跨國公司 (S-MNEs) 呢?他們顯然必須依賴外部稅務顧問。關鍵是找出合適的顧問來做以下兩件事:

    1. 審現有的架構,運作和安排

    審查的目的是找出目前隱藏於集團架構和運營中的稅務風險和籌劃機會。筆者曾經遇到一個集團錯過了關於來料加工安排的 50/50 離岸香港利得稅申報。在另一個案例中,一家香港上市集團在香港投入資源,幫助高稅收國家的海外子公司獲得高利潤,但沒有意識到他們應該通過轉讓定價收回香港的成本,以便與商業現實保持一致,並且降低集團的整體稅負 (Effective Tax Rate)。這些都能通過適當的稅務審查被發掘出來認真研究,取得合法的稅務好處。

    有些集團沒有留意小心制定決策文件,從而產生了稅務居民風險。另外,以傳統成本加成方式 (cost-plus) 收取回報的關聯代理的常設機構風險正在上升。有些人忽略了準備文件證明其實質所在地。BVI 等避稅天堂引入的經濟實質法的影響必須通過徹底的分析以製定應對方案。

    一名優秀的管理人,應提前認清問題並執行解決方案,妥善管理集團/公司的股東和董事的期望。稅務審查應由具有紮實技術和業務經驗的專業人員進行。市場上有合格的稅務顧問以具競爭力的價格開展高效率的工作,為集團帶來實質性價值。

    有時候,集團/公司的財務負責人寧願把問題埋藏,因為他們不想為被稅務顧問發現的問題承擔責任。所以,公司董事甚至股東必須對目前的稅收環境有所認識,主動提出進行稅務審查的要求。如果把隱藏的稅務風險置之不理,問題被稅務局發掘出來以後,集團/公司、董事和股東將成為受害者。

    2. 尋求持續的稅務支援,特別是在文檔方面

    確定並處理過去的問題後,重要的是將來不會再出現同樣的問題。這可以通過聘請稅務顧問像家庭醫生一樣持續在需要時審視交易或文檔來實現。例如,有時審計師不了解稅務風險,可能會在審計報告中披露不必要的,甚至對公司的稅務安排不利的的信息。對於上市公司,他們應該對年報中的披露非常謹慎。稅務顧問能夠在相關文件簽訂前提供意見,避免將來很多麻煩和尷尬的情況。

    董事會文件至關重要。它是管理和控制的直接證據,是確定實質和稅務居民所在地的關鍵資料之一。稅務顧問在建議每個公司的董事會成員,董事會會議地點和審查董事會文件方面發揮著重要作用。

    此外,管理層應了解稅法變更和影響其業務的新案例。以下是一些他們應該詢問或由稅務顧問主動解決的問題例子:

    • 香港引入的新稅務優惠對本集團有何好處,例如利得稅兩級制?
    • 鑑於“稅務條例”新訂的第15F條,應否就知識產權做些什麼?
    • 鑑於中國大陸的受益所有人規則,集團應如何技巧地申請取得稅務優惠?
    • CbCR 是否會影響集團?
    • 老闆經常到中國大陸公幹和旅遊,他是否需要就全球收入繳交內地個人所得稅?
    • 貸款予外國子公司的安排是否符合轉讓定價規則,還是會受到稅務機關的質疑?
    • 鑑於最近的稅務案例,香港公司是否仍可就其另外境外交易利潤提出離岸收入不徵稅待遇?如何確保成功?
    • 應該用什麼模式進行新的企業併購? 《實施稅收協定相關措施以防止侵蝕稅基及轉移利潤的多邊公約》(Multilateral Instrument) 會否影響集團?新的稅收法規是否都會在股權交易中帶來更高的稅務風險以及如何減輕這些風險?

    以上只列出問題的一小部分!

    錦囊

    BEPS 正處於實施階段。相信不久將來,OECD 將會審查 BEPS 成果並指向下一個目標: S-MNEs。對於 S-MNEs, 最佳的自保方案是加強稅務風險監測和合規,進行適當的重組,整理相關稅務文檔並確保結構在中期內的可持續性。 現在是採取行動的時候了。


    聯絡我們


    Ref:

    BRITACOM: http://www.chinatax.gov.cn/eng/n2367751/c4273658/content.html

  • 理稅錦囊 (18) – 稅務天堂的末日 (2018年12月10日)

    如果你控制的每一間稅務天堂 (例如 BVI) 公司都要於當地為其聲稱進行的業務聘請足夠數量的全職僱員及發生足夠的經營開支以符合當地法例,你會如何反應?

    稅務天堂

    理稅錦囊 (13) 討論了於稅務天堂 (tax haven) 成立的公司的稅務居民問題。聰明的企業應當能確保其稅務天堂公司的稅務居民身份得到妥善管理,從而降低稅務風險。不過,這並不意味著這些公司可以繼續以空殼的形式錄得無需付稅的利潤。 BEPS 這機器正不斷向前推進。

    實質性活動OECD 成立的 Inclusive Framework (包容性框架) 上月就 BEPS 《第五行動方案》 發布了一份名為 《恢復對不徵收或僅徵收名義稅項的管轄區應用實質性活動因素》 (Resumption of Application of Substantial Activities Factor to No or Only Nominal Tax Jurisdictions) 的文件 (“文件”),要求在稅務天堂成立的公司要有一定的實質。對於世界各地的稅務天堂,文件可能是駱駝背後的最後一根稻草 (順帶一提,像BVI,開曼群島等稅務天堂也是 Inclusive Framework 的成員)。

    背景

    OECD 於1998年發布了 《有害稅收競爭:一個新興的全球問題》 報告 (Harmful Tax Competition: An Emerging Global Issue) (“1998年報告”),提出了一個框架,以解決某些不徵收或僅徵收名義稅項的管轄區 (即稅務天堂) 和實行有害的優惠稅收制度的地區 (harmful preferential tax regimes)  所帶來「影響金融和其他服務活動地點,侵蝕其他國家稅基,扭曲貿易和投資模式,破壞公平、中立和獲社會廣泛認同的稅收制度」的問題。 1998年報告稱這是 “有害稅收實踐” (harmful tax practice),並為如何評估那些地區有這問題建立了一個框架,目的是在各個管轄區之間提供公平的競爭環境,讓納稅人根據情況調撥其活動。

    框架基於四個標準評估一個管轄區是否稅務天堂:

    (a) 不徵收或僅徵收名義上的稅項;
    (b) 缺乏有效的信息交流;
    (c) 缺乏透明度; 和
    (d) 沒有要求該經營活動具有實質性。

    儘管如此,有害稅務實踐論壇 (Forum on Harmful Tax Practice) 於2001年決定只根據前三個標準確定一個管轄區是否不合作,以針對性處理信息互換和透明度問題。

    BEPS《第五行動方案》和同行評審程序 (peer review) 的實施,確保了稅務管轄區只會在對其他人不造成有害競爭的情況下,僅向具有實質的活動提供稅收減免。現在的焦點轉移到: 確保商業活動不是以避免實質性要求而遷移到稅務天堂。在此背景下,Inclusive Framework 決定對稅務天堂實施實質性活動要求 (Substantial Activities Requirements)。   

    實質性活動要求的適用範圍

    適用於實質性活動要求的活動類型是地理上可移動的活動 (geographically mobile activities),如提供無形資產 (與知識產權 (intellectual property, “IP”) 相關的活動) 和非知識產權 (Non-IP) 相關的活動,包括集團總部、配送中心、服務中心、融資、租賃、基金管理、銀行、保險、船運和控股公司。

    實質性活動的具體要求

    Non-IP 相關的活動

    針對企業實體從事非知識產權相關的活動而產生收入 (“Non-IP Income”) ,稅務天堂需要引入法例以:

    (i) 為每個相關業務範疇的核心收入創造活動 (core income generating activity) 作出定義;

    (ii) 確保活動由該實體承擔 (或在管轄區內進行);

    (iii) 要求該實體擁有足夠數量且具有必要資格的全職僱員,並承擔足夠的經營支出以進行相關活動; 和

    (iv) 制定具有透明度的機制確保合規,並提供有效的執法機制。

    IP 相關的活動

    對於與專利或類似資產相關的知識產權收入 (“IP Income”),核心收入創造活動將是進行研究和開發活動,亦需要擁有足夠數量的合資格全職僱員和足夠的經營支出。當實體利用商標等營銷 IP 資產時,類似的僱員和經營支出要求將適用,而其核心收入創造活動是與經營品牌、營銷和分銷有關的活動。

    對於其他類型的 IP Income,實體需要證明其進行戰略決策,管理和承擔與 IP 資產的開發和後續利用相關的主要風險,或進行與利用資產相關的交易活動,擁有足夠數量的合資格全職僱員和足夠的經營支出。  

    IP Income – 較高風險情況

    風險較高的情況都是與境外關聯方有關,包括: (i) 實體從關聯方獲得 IP 資產或通過該實體資助在稅務天堂以外進行的研發活動;  (ii) IP 資產被許可或出售給關聯方,或者由稅務天堂以外的關聯方利用 IP 資產 (例如,外國關聯方支付開發和銷售嵌入無形資產所的產品)。

    屬於高風險的實體可通過提供證據證明其對無形資產的開發、利用、維持、改良和保護 (DEMPE功能) 具有高度控制性,有足夠數量、永久居住在稅務天堂且具有必要資格的全職僱員進行相關活動,從而滿足實質性活動要求。需要提供的證據包括:

    • 詳細的商業計劃,證明在管轄區內持有 IP 資產的商業理由;
    • 員工信息,包括經驗水平、合同類型、資格和受聘時間; 及
    • 證據表明決策是在管轄區內進行的,而不是非居民董事會成員的定期決定。

    確保合規

    為確保合規,稅務天堂需要:

    1. 建立一套機制,從實體收集各種信息,包括核心收入創造活動的細節,總收入和支出的數額和類型,在開展業務過程中持有的資產和場所,以及全職僱員的數量和資格。
    2. 建立一個嚴格,有效和具有勸阻性的制裁機制,以便在實體未能滿足實質性活動要求時採取行動。制裁機制可包括將一個實體註銷。稅務天堂還需要繼續執法,並彌補執法過程中的任何缺陷。
    3. 對於不符合實質性活動要求的任何實體,稅務天堂將要自發向其直接母公司,最終母公司和最終受益所有人的居住地交換所有相關信息。

    信息收集和交換機制的有效性將在2022年進行審查。  

    控股公司也需要實質嗎?

    正如理稅錦囊 (13) 中曾經提及,稅務天堂實體是投資控股 (即持有股權並僅獲得股息和資本收益) 的理想工具。BEPS《第五行動方案》中承認這些公司未必需要很多實質來行使其持有和管理股權的活動。從 BEPS 的角度投資控股活動不構成重大風險,投資控股公司的實質性活動要求是要符合所有適用的公司法規定,並擁有參與管理股權所必需的實質 (例如這些活動所需的人員和場所) 。

    毛里求斯的例子

    毛里求斯向持有 “環球營運牌照第1類” (Category 1 Global Business Licence, “Cat 1 GBL”, 持有的公司一般為需要利用毛里求斯的雙重徵稅協定網絡的控股公司) 的企業徵收名義稅項。近月,毛里求斯的相關部門引入了將於2019年1月1日生效的新規定,以新的 “環球營運企業”  (Global Business Corporation, “GBC”) 牌照取代 Cat 1 GBL。要取得 GBC 牌照,實體需要在毛里求斯直接或間接僱用合理數量的合資格人員進行核心收入創造活動,並且發生一定金額,與其活動水平成比例的經營開支。

    此外,新規定還提供了不同核心收入創造活動項目的參考性最低年度開支和僱員人數。對於投資控股型 GBC,參考性最低經營開支為每年12,000美元,沒有指定最低員工數目。

    毛里求斯的例子可能成為其他稅務天堂的參考對象。

    錦囊

    視乎稅務天堂將來頒布的的實際法規,要求稅務天堂的實體應保持 “足夠數量的合資格全職僱員和足夠的經營支出” 以及信息交換的威脅可能足以令大部分獲得 IP Income 或 Non-IP Income 的稅務天堂實體關門大吉 (投資控股公司除外,見下文)。尚未將活動重組到 “正常稅收管轄區” 的企業集團應加快檢討進程並採取行動。

    至於可能佔稅務天堂實體中的大多數的投資控股公司,企業應密切關注發展並相應地作出反應。筆者估計 OECD 會容許投資控股業務適用較寬鬆的實質性活動要求,減低對稅務天堂經濟的打擊。儘管如此,對投資控股活動引入經營開支金額甚至合資格全職僱員要求,會直接減低稅務天堂的吸引力。由於這些是設立投資控股公司的實際額外成本,企業如果不完全撤出稅務天堂,應積極考慮整合集團控股結構,以消除重複成本。可以預期, “信箱公司 (letterbox company)” 的日子將會難以持續。


    聯絡我們


    (本文於2018年12月10日刊登於信報信博 https://manageyourtax.com/HKEJ-Forum-18)

    Ref:

    Resumption of Application of Substantial Activities Factor to No or Only Nominal Tax Jurisdictions: http://www.oecd.org/tax/beps/resumption-of-application-of-substantial-activities-factor.pdf

    Members of the Inclusive Framework on BEPS: http://www.oecd.org/tax/beps/inclusive-framework-on-beps-composition.pdf   

    Mauritius Circular CL1-121018: https://www.fscmauritius.org/media/67458/cl-on-substance-gb.pdf

  • 理稅錦囊 (21) – 在內地超過183天不用交 IIT? (2019年3月29日)

    理稅錦囊 (21) – 在內地超過183天不用交 IIT? (2019年3月29日)

    去年的 「183天的迷思」 (2018年9月10日 – 理稅錦囊 (15)) 分析了 “究竟居住不超過183天要交內地個人所得稅嗎?” 這個問題。 內地財政部及國家稅務總局於2019年3月14日出具了兩份重要的個人所得稅 (Individual Income Tax, “IIT”) 公告,分別為 《關於在中國境內無住所的個人居住時間判定標準的公告 – 財政部稅務總局公告2019年第34號》 和內容十分複雜的 《關於非居民個人和無住所居民個人有關個人所得稅政策的公告 – 財政部稅務總局公告2019年第35號》,對於居住天數的定義及非居民個人和無住所居民個人相關的 IIT 計算方法作出規定。兩份公告均於 2019年1月1日起施行。 本文集中討論居住天數新定義所帶來的影響。

    個人所得稅法及實施條例與居住天數有關的條文

    為協助讀者理解,這裏列出與居住天數有關的條文。

    個人所得稅法第一條

    在中國境內有住所,或者無住所而一個納稅年度內在中國境內居住累計滿一百八十三天的個人,為居民個人。居民個人從中國境內和境外取得的所得,依照本法規定繳納個人所得稅。

    在中國境內無住所又不居住,或者無住所而一個納稅年度內在中國境內居住累計不滿一百八十三天的個人,為非居民個人。非居民個人從中國境內取得的所得,依照本法規定繳納個人所得稅。

    實施條例第四條

    在中國境內無住所的個人,在中國境內居住累計滿183天的年度連續不滿六年的,經向主管稅務機關備案,其來源於中國境外且由境外單位或者個人支付的所得,免予繳納個人所得稅; 在中國境內居住累計滿183天的任一年度中有一次離境超過30天的,其在中國境內居住累計滿183天的年度的連續年限重新起算。

    實施條例第五條

    在中國境內無住所的個人,在一個納稅年度內在中國境內居住累計不超過90天的,其來源於中國境內的所得,由境外僱主支付並且不由該僱主在中國境內的機構、場所負擔的部分,免予繳納個人所得稅。

    34號公告 – 居住天數

    34號公告第一條主要解釋個人所得稅法實施條例第四條關於 “在中國境內居住累計滿183天的年度連續不滿六年” 的意思。內容符合一般預期。

    第二條的震撼力較大。該條的條文是: 「無住所個人一個納稅年度內在中國境內累計居住天數,按照個人在中國境內累計停留的天數計算。 在中國境內停留的當天滿24小時的,計入中國境內居住天數,在中國境內停留的當天不足24小時的,不計入中國境內居住天數」。

    根據34號公告,中國境內累計居住天數只計算在中國境內停留的當天滿24小時的。這個居住天數的定義適用於根據個人所得稅法第一條、實施條例第四條及第五條與 “在中國境內居住累計滿/不滿183天” 和 “超過/不超過90天” 相關的判斷。 實質效果是無住所個人跌入稅網、成為內地稅務居民個人的門檻更高, 亦更容易符合實施條例第四條的要求, 減少甚至免予繳納個人所得稅。這對無住所的香港居民當然是好事。

    35號公告 – 工作天數

    35號公告第一條第一款是關於工資薪金所得來源地的規定。該條款的條文是: 「個人取得歸屬於中國境內工作期間的工資薪金所得為來源於境內的工資薪金所得。境內工作期間按照個人在境內工作天數計算,包括其在境內的實際工作日以及境內工作期間在境內、境外享受的公休假、個人休假、接受培訓的天數。在境內、境外單位同時擔任職務或者僅在境外單位任職的個人,在境內停留的當天不足24小時的,按照半天計算境內工作天數」。

    為什麼這個天數計算跟34號公告的有這麼大分別? 既然來源於中國境外且由境外單位或者個人支付的所得免予繳納 IIT,判斷無住所個人來源於中國境內和境外的收入便變得非常重要。 如果一個香港人只擔任一個境內的職務,離開內地的時間只是放假或接受培訓,理論上該個人的所有時間都屬於境內工作天數,因此上述條款列明這情況下的境內工作天數基本上就是所有天數。 如果該個人在境內、境外單位同時擔任職務或者僅在境外單位任職,在境內停留的當天不足24小時的按照半天計算境內工作天數也是合理的。

    至於境外工作天數則按照當期公曆天數減去當期境內工作天數計算。境內、境外工作天數占當期公曆天數的比例是用來放進公告內的算式計算來源於境內、境外工資薪金所得的收入額的。

    稅收安排 – 停留天數

    「183天的迷思」提及過,居住不超過183天不需要交 IIT 的規定是舊的 《中華人民共和國個人所得稅法實施條例》 第七條的延伸。 上述新的《實施條例》第五條基本上完全保留了相關條款。 香港與內地簽訂的稅收安排 (“CN-HK DTA”) 第十四條 <受僱所得> 將寬限期由 90 天”增至”183天。香港居民只要符合 CN-HK DTA 第十四條第二款的三個條件便不用交 IIT。該三個條件是:

    (一) 收款人在有關納稅年度開始或終了的任何十二個月中在另一方停留連續或累計不超過一百八十三天;

    (二) 該項報酬由並非該另一方居民的僱主支付或代表該僱主支付;

    (三) 該項報酬不是由僱主設在另一方的常設機構所負擔。

    「183天的迷思」提到計算條件(一)所述的停留天數時,應包括在內地的所有天數,包括抵、離境日等不足一天的時間及周末、節假日,以及從事該受雇活動之前、期間及以後在內地度過的假期等。那麼這個183天的計算是否因為34號公告而有所放寬?

    抱歉,單從 DTA 的角度來看,答案是沒有放寬 (但是利用實施條例第五條可以得到放寬,詳見下文)。 34號公告所說的是居住天數, DTA 所說的是停留天數,新的定義只是適用於居住天數,所以 DTA 的183天計算方法沒有改變。

    New 183 days

    根據 OECD 協定範本 (Model Tax Convention on Income and on Capital: Condensed Version 2017) 183天計算方法只有一個: 實際停留天數 (“days of physical presence”),解釋與「183天的迷思」所提到的一致。

    35號公告的發布同時廢止了一系列以前出具與 IIT 有關的規定,其中包括 《國家稅務總局關於在中國境內無住所的個人執行稅收協定和個人所得稅法若干問題的通知 – 國稅發[2004]97號》。 該規定的第一條是這樣寫的 「對在中國境內無住所的個人,需要計算確定其在中國境內居住天數,以便依照稅法和協定或安排的規定判定其在華負有何種納稅義務時,均應以該個人實際在華逗留天數計算。上述個人入境、離境、往返或多次往返境內外的當日,均按一天計算其在華實際逗留天數」。 34號公告對於居住天數的新定義加上國稅發[2004]97號被廢止可能讓不少人誤會稅收協定或安排下的在華逗留天數定義也隨之而改變。

    讀者也可留意 《〈中華人民共和國政府和新加坡共和國政府關於對所得避免雙重徵稅和防止偷漏稅的協定〉及議定書條文解釋 – 國稅發[2010]75號》 第十五條第二款(一) 是採取與OECD 協定範本相同的標準計算實際停留天數,而35號公告並沒有廢止相關條款。

    個人所得稅法比稅收協定更優惠?

    假設一個在中國境內無住所的香港居民只在香港有職務,其工資薪金由香港僱主支付並且不由該僱主在中國境內的機構、場所負擔 (符合實施條例第五條及CN-HK DTA 第十四條第二款的三個條件),他在2019年開始週一至週五都在內地,每週行程如下:

    星期一   香港到廣州

    星期二   廣州返香港

    星期三   即日來回深圳

    星期四   香港往珠海

    星期五   珠海返香港

    星期六   香港

    星期日   香港

    儘管按照實施條例第五條,他每個星期都沒有一天停留內地超過24小時,到第37週他在內地的居住天數仍然是零, 而根據 CN-HK DTA 他的內地停留天數一星期是五天,到第37週他在內地的天數已超過183天,他要就過去37週屬於中國境內工作天數的收入申報繳納 IIT嗎?

    要留意的是零居住天數不等於零工作天數。上述個人仍要按35號公告的公式計算個人所得稅。

    錦囊

    企業派員到內地工作或者個人選擇受聘於內地企業甚至擔任境內境外不同職位都要小心評估內地的納稅義務。 個人是否有住所、是否居民、是否實質在境內擔任職務、是否在境外履行職務、誰負擔相關工資薪金、居住、工作、停留天數等都影響 IIT 的申報和計算。 雖然在新的個人所得稅法下稅率、扣除標準及全球收入徵稅寬限期等都對納稅人有利,新法規的複雜性提高了合規的難度,比以前更容易出錯,增加稅務風險。

    另一方面,寬鬆的居住天數計算可能會令更多人在內地停留更長時間,更容易令境外企業 構成常設機構 (Permanent Establishment) (「183天的迷思」有詳細討論 ),企業及個人一定要小心應對。


    聯絡我們


    (本文於2019年3月29日刊登於信報信博 https://manageyourtax.com/HKEJ Forum 21)

    Ref:

    Public Notice 2019 No.34
    http://www.chinatax.gov.cn/n810219/n810744/n3752930/n3752974/c4151944/content.html

    Public Notice 2019 No.35
    http://www.chinatax.gov.cn/n810219/n810744/n3752930/n3752974/c4151934/content.html

    IIT Law
    http://www.chinatax.gov.cn/n810219/n810744/n3752930/n3752974/c3970366/content.html

    IIT Law Implementation Rules
    http://www.chinatax.gov.cn/n810219/n810744/n3752930/n3752974/c3963364/content.html

    CN-HK DTA
    https://www.elegislation.gov.hk/hk/cap112AY!en-zh-Hant-HK?INDEX_CS=N&xpid=ID_1438402590626_001

    Model Tax Convention on Income and on Capital: Condensed Version 2017
    https://read.oecd-ilibrary.org/taxation/model-tax-convention-on-income-and-on-capital-condensed-version-2017_mtc_cond-2017-en#page307

    GuoShuiFa (2004) 97
    http://www.chinatax.gov.cn/n810341/n810765/n812193/n812988/c1202708/content.html

    China-Singapore DTA Implementation Notes
    http://www.chinatax.gov.cn/n810341/n810765/n812161/n812547/c1085021/content.html

  • 理稅錦囊 (20) – 國別報告CbCR與你息息相關 (2019年2月26日)

    理稅錦囊 (20) – 國別報告CbCR與你息息相關 (2019年2月26日)

    如果你在大型跨國企業集團 (Multinational Enterprise Group, 以下簡稱 “MNE Group”) 的香港子公司工作,並認為國別報告 (Country-by-Country Reporting, 以下簡稱 “CbCR”) 與你無關,請你三思。

    你的僱主可能因為沒有向香港稅務局作出通知而被罰款 50,000港元 (6,400美元)。 通知的第一個期限是2019年3月31日 (稅務局於2019年3月21日發出公告,容許合資格集團延至2019年5月15日提交國別報告通知)。 不作出 CbCR 申報同樣會被罰款 50,000港元。 另外,你有法律責任保留 CbCR 包括 MNE Group 全球營運的詳細資料長達6年,否則你亦可能被罰款50,000港元。 最後,香港的 CbCR 規定可能影響你集團與商業夥伴及潛在投資者的關係。

    香港的 CbCR 規定是由《2018年稅務(修訂)(第6號)條例》引入《稅務條例》新的第9A部第3部分落實。 第9A部同時亦引入了總體檔案 (Master File) 和分部檔案 (Local File) 作為轉讓定價文書的一部分。 本文集中討論社會上很多人尚未了解的CbCR、要達至合規的相關要求、實務上預備 CbCR 會遇到的問題、 以及指出項目管理的重要性。 香港的 CbCR 規定不幸地非常嚴格。

    很擔心? 請繼續閱讀。

    什麼是 CbCR

    CbCR 是由OECD 「侵蝕稅基及轉移利潤」(Base Erosion and Profit Shifting, 以下簡稱 “BEPS”) 第13行動方案 (下稱 “Action 13”) 推出的協助衡量轉讓定價風險的工具。各地稅務機關透過 CbCR 提供的資料進行經濟及數據統計分析評估與 BEPS 有關的風險。

    Action 13 – 誰需要預備 CbCR 及在那裏進行申報

    一般來說納稅人要知道在那裏需要進行稅務申報並不困難。 CbCR 則剛剛相反。 Action 13 規定是: 如果 MNE Group 上一年度的年度總收入(例如截至 2017年12月31日的年度) 超過七億五千萬歐羅 (EUR 750 million), 集團最終母實體 (Ultimate Parent Entity, 以下簡稱 “UPE”) 便需要為下一年度 (即是截至2018年12月31日的年度) 準備集團 CbCR 並向其所在地稅務機關遞交。 申報期限為年度終結後12個月之內 (即是2019年12月31日的年度)。

    稅務機關收到 CbCR 之後會根據一份叫 Multilateral Competent Authority Agreement on the Exchange of CbC Reports (“CbC MCAA”) 的國際協定把 CbCR 自動交換到 MNE Group 集團成員實體所在地的稅務機關。 通過自動交換免卻了 UPE 需要向不同稅務機關重複遞交 CbCR。 不過,個別稅務管轄區會有別的做法。 例如美國沒有簽定該國際協議, 她按照與其他稅務管轄區的雙邊交換協定執行。 一些地區例如開曼群島和百慕達,她們只進行單方面的交換,把收到的CbCR 發送至其他稅務管轄區,但不接收任何 CbCR (可能因為當地並無任何稅務)。

    CbCR 的三個表格

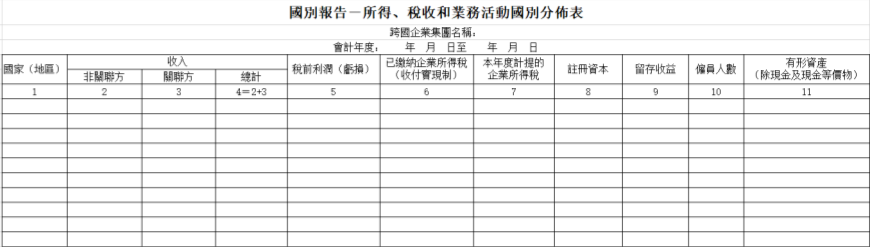
    CbCR 由三個表格組成。 表格一要求 MNE Group 按照稅務管轄區匯總當地的收入、稅項及其他經濟活動指標。

    國別報告
    表格一

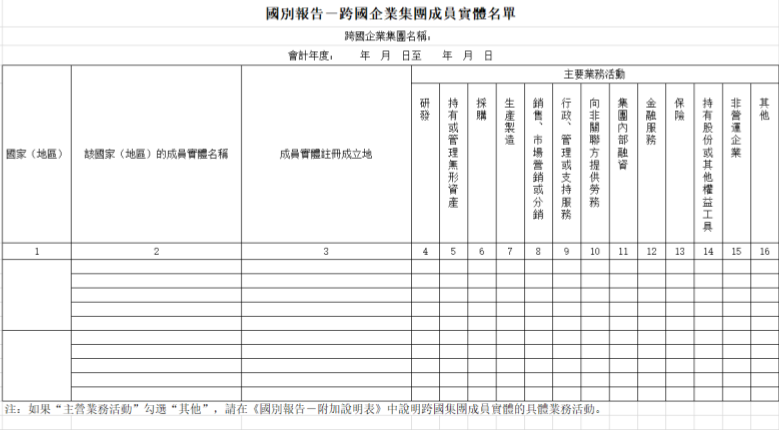
    表格二要求列出 MNE Group 每一間成員實體 (Constituent Entity, 以下簡稱 “CE”) 及其所屬稅務管轄區、註冊地 ( 如果不同於稅務管轄區) 及主營業務。

    CbCR Hong Kong rules
    表格二

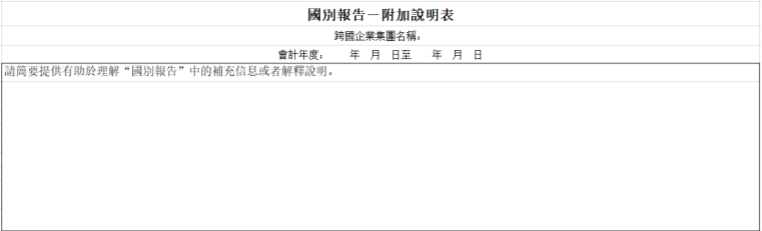
    MNE Group 可以用表格三提供其他資訊或解釋協助稅務機關了解表格一及表格二的內容。


    表格三

    設計簡單合規複雜

    當 Action 13 於 2015年發佈後,各地稅務機關需要立例要求提交CbCR。 一些稅務管轄區 (主要為 OECD 國家) 能夠很快地通過有關法規,使得 MNE Group 可以就第一年的 CbCR (2016年, 即是於2016年之內開始的財務年度) 作出申報。 香港於2018年7月通過修訂條例,而第一年的申報屬於2018年。

    如果 UPE 的所在地上未引入 CbCR 但 MNE Group 進行業務的稅務管轄區已經立例要求提交 CbCR, 該如何處理?

    這就是 “好玩” 的地方。

    本地申報 – 母實體自願申報 – 代母實體申報

    MNE Group 需要找出在其每一個進行業務的地方,當地落實 CbCR 的情況,以及是否有本地申報 (下稱 “Local Filing”) 的要求。簡單來說,Local Filing 是指當地稅局未能由 UPE 所在地稅務機關取得 CbCR 時,要求在當地的 CE 承擔提交集團 CbCR 的責任。 某些稅務管轄區規定只在當局要求時 (例如在稅務稽查時) CE 才需要 Local Filing 提交 CbCR。

    如果 UPE 需要提交 CbCR, 她要查閱每個有 CE 的地方的稅務機關能否從自動交換機制取得 CbCR。 如果不能的話, CE 可能要做 Local Filing。 MNE Group 可能需要在很多地方做 Local Filing。

    如果 UPE 不需要提交 CbCR, 集團可能要在更多地方做 Local Filing。 為減低合規成本, Action 13 推出兩種方法: 母實體自願申報 (Parent Surrogate Filing) 和代母實體申報 (Surrogate Parent Filing)。 每一個稅務管轄區有權決定是否接受這兩種申報方法。

    母實體自願申報 (Parent Surrogate Filing) 是指在 UPE 所在地稅務管轄區尚未立法要求 CbCR 申報前,稅務機關自願接受而且 UPE 自願遞交 CbCR。 稅務機關收到申報後會以自動交換或雙邊協議的方式把 CbCR 與其他稅務管轄區交換。 香港接受2016及2017年的母實體自願申報。但實際上由於香港的交換網絡十分狹窄,不能有效解決在很多地方做 Local Filing 的問題,相信未必有香港的 UPE 利用這個機制。

    代母實體申報 (Surrogate Parent Filing) 是指 UPE 指派集團在另一稅務管轄區的其中一間 CE 作為 “代母”, 向當地稅務局遞交集團 CbCR。 這個是相對受歡迎的申報機制,因為 MNE Group 可以選擇位於有廣闊自動交換機制的稅務管轄區 (例如英國) 的 CE 作為代母實體 (Surrogate Parent Entity, 以下簡稱 “SPE”)。 很多香港集團也選擇這申報方式遞交其2016及2017年的 CbCR。

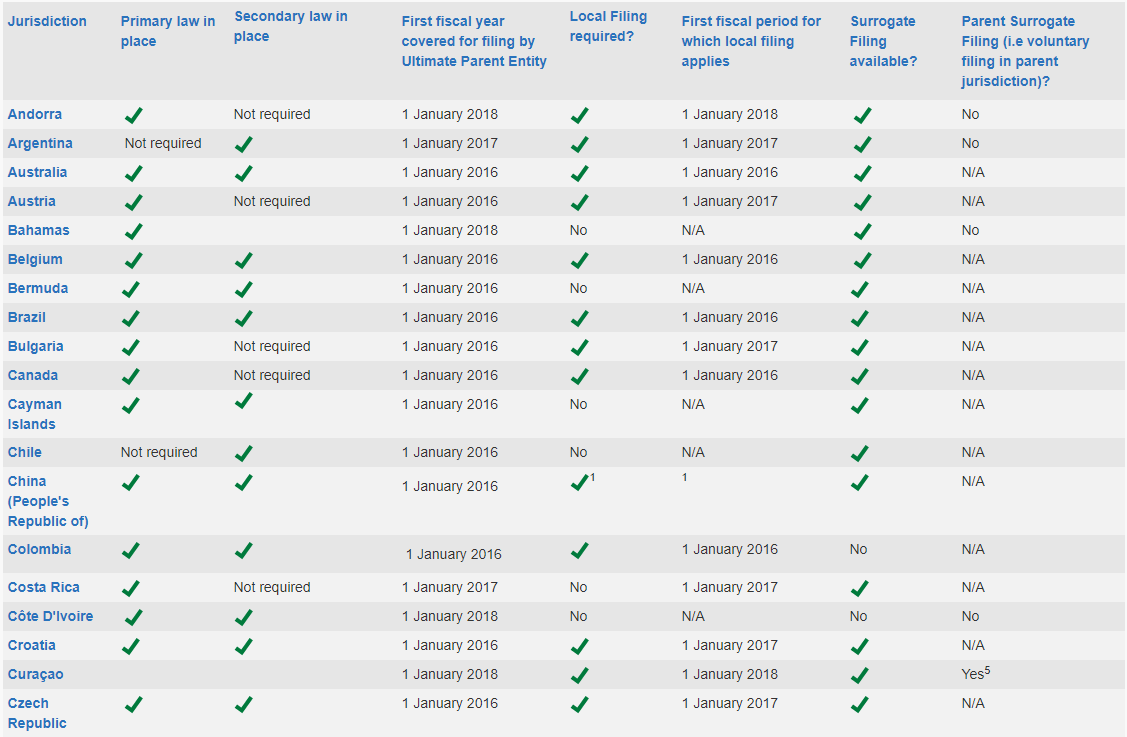
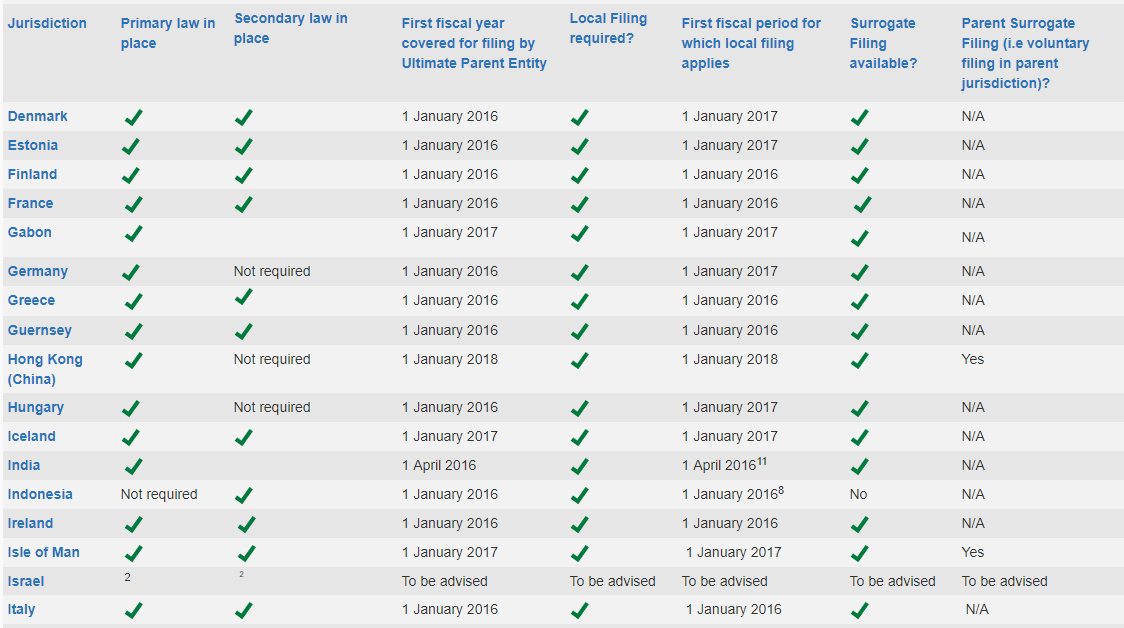
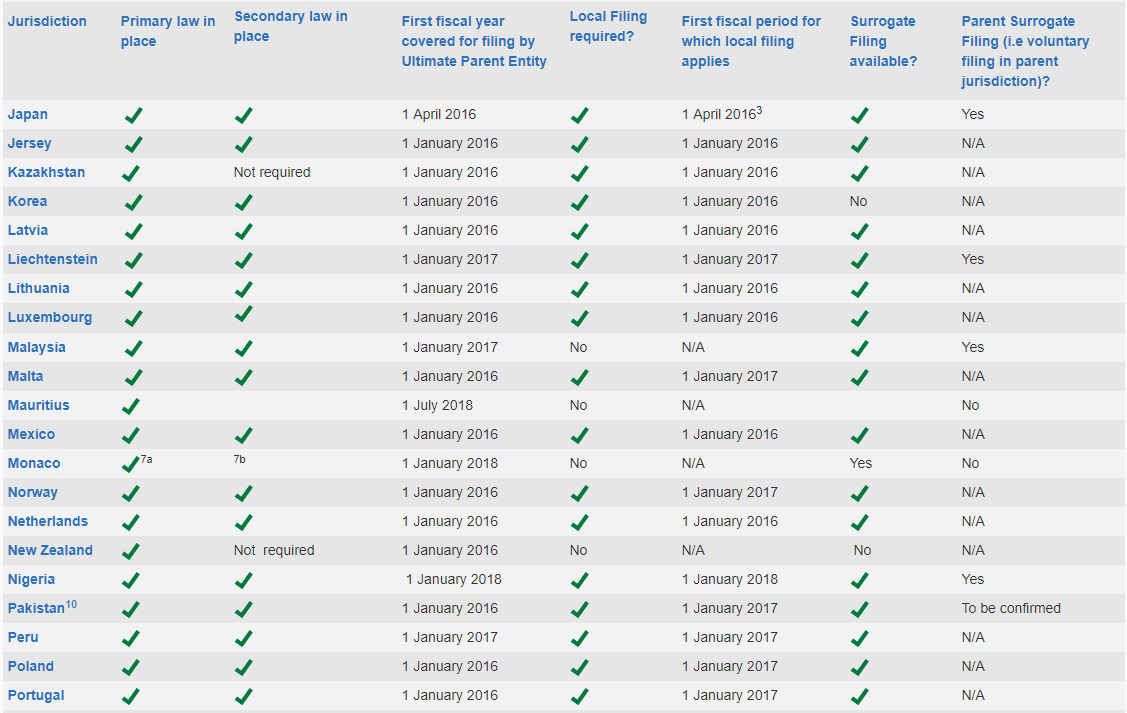
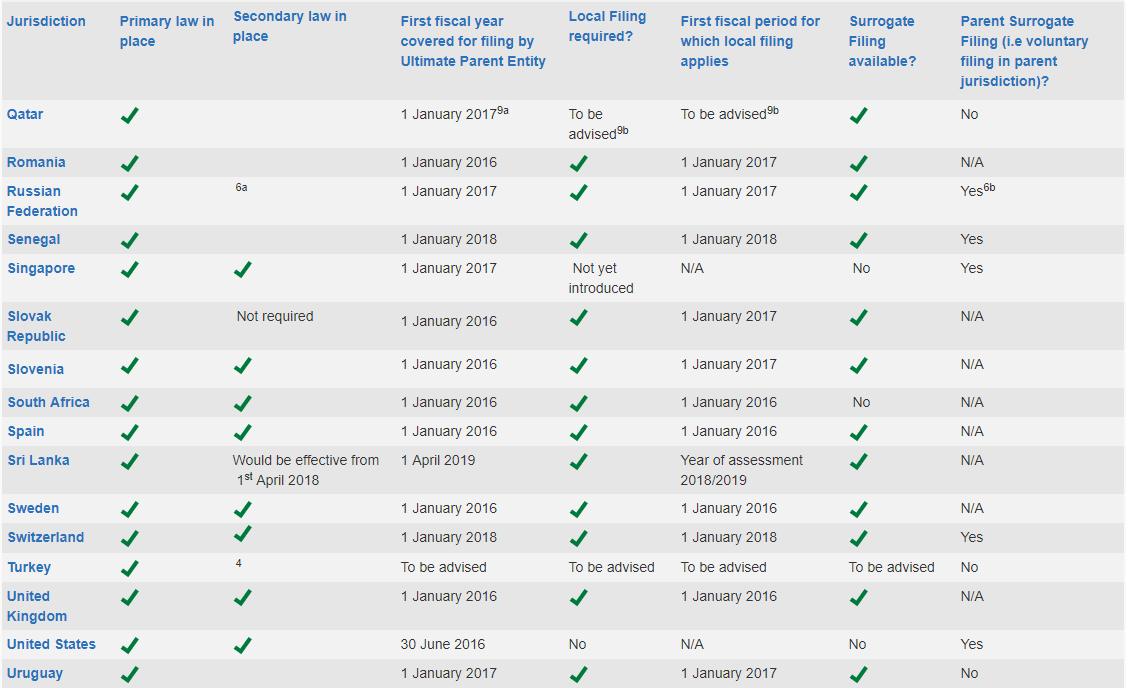
    OECD 一直協助蒐集各地的 CbCR 實施情況以及是否接受母實體自願申報及代母實體申報。 以下是由 OECD 網頁取得截至2019年1月10日的資料。

    曾經於2016及2017年要負責處理 MNE Group 的 CbCR 申報會十分清楚要達至全球合規是多麼頭痛的問題。

    你預備好正確準備 CbCR 嗎?

    通過回答以下真或假問題來測試您的知識:

    真或假?

    1. CE是指 UPE 擁有50%或更多股權的實體。
    2. 有獨立做賬的代表處或分支機構本身就是 CE。
    3. “收入”包括資本收益。
    4. 關聯方交易可以互相抵消後申報。
    5. 支付的所得稅不包括外國稅。
    6. 年內離開集團的 CE (例如被賣掉的) 可以從該年的 CbCR 中剔除。
    7. 員工人數包括獨立承包商。
    8. CbCR申報不要求稅務識別號碼 (納稅人檔案號碼) 和 CE 地址。

    答案在文末。

    Action 13,CbCR 實施指南 (OECD 發布的 Guidance on the Implementation of CbCR,2018年9月最新更新) 和 CbCR:有效實施手冊 (OECD 2017年發布的 CbCR: Handbook on Effective Implementation) 就各種術語的定義以及如何處理不同情況提供一些指導。但是,它還遠非全面。MNE Groups 需要在個別情況下決定在 CbCR 中採取的立場,並確保所有 CE 採取相同的立場。因此,MNE Group 研究 OECD 的文件和指南,並製定一套內部使用的 CbCR 說明,以協調統一資料準備基礎,這一點非常重要。

    對於較大的集團,特別是那些有多個不同業務且併購活動頻繁的集團,應當預備一組常見問題解答 (Frequently Asked Questions, 以下簡稱 “FAQ”)。當涉及大量位於不同地區的人員進行 CbCR 數據輸入,他們面臨問題時,可以先參考 FAQ。在適用的情況下,部分 CbCR 說明和 FAQ 可在 CbCR 的表格三中公開。例如,CbCR 說明和 FAQ 可能涵蓋以下項目:

    • 如何報告在UPE的年末日期尚未年結的新設置的CE
    • 數據來源
    • 那些實體是 CbCR 所謂的 “關聯實體”
    • 如果預提稅以包稅方式計算,如何計算已繳納的稅款
    • 如何在集團合併報稅的情況下報告已繳納的稅款
    • 如何揀選不同業務的 “主要業務活動” 框
    • 誰來確定CE是否處於非營運狀態

    準備CbCR的方法 – 自上而下 (Top-Down) 或自下而上 (Bottom-Up)?

    顯然,如果 MNE Group 集中在一個地方 (比如在總部) 擁有全球 CE 的財務數據,從而集中在該地準備 CbCR,它可以達到最佳的一致性水平。這種 Top-Down 做法可以省卻進行全球數據輸入培訓。但是,中央處理不能避免需要從各地 CE 獲取信息,如果各地 CE 不了解 CbCR,他們可能會提供不正確的信息。此外,當提交的 CbCR 被交換到當地 CE 的管轄區時,當地的稅務機關可能會與當地的 CE 聯繫以獲取有關數據的說明。在這種情況下,CE 會要求總部回答。如果許多稅務機關同時提出問題,情況將變得無法控制。

    自動化還是人手輸入?

    所有 MNE Group 要經歷的另一個問題是:如何避免人手數據收集?這個問題沒有正確或錯誤的答案,主要的考慮是成本效益。其中兩個重要因素:(i) 整個集團是否採用相同的會計系統; (ii) 是否可以通過系統處理所需的調整 (例如,確定 CE 的關聯方)。此外,如果集團進行收購合併,使用自動化輸入則可能需要大量努力來改變新收購實體的會計系統。在現實生活中,不少跨國企業集團內部同時有多個不同的會計系統。

    如何準備 CbCR

    如果 MNE Group 要以 Bottom-Up 方法準備 CbCR 並採用人手輸入資料,將包括以下步驟:

    1. 委任項目經理 (Project Manager) – 他需要熟悉 CbCR 或在有困難時能取得適切的技術支援;
    2. 管理各地的 CbCR 通知;
    3. 編制年度的 CE 名單,並確定每個 CE (包括避稅天堂 CE ) 的稅務居民所在地;
    4. 每個 CE 分配一名財務或會計部門的員工作為該 CE 第一層數據輸入者;
    5. 為每組 CE 分配 “CbCR 隊長”,這些組別可以基於管轄區和/或業務類型分配。 CbCR 隊長需要確保數據彙編的一致性並解決問題,以及審查第一層數據輸入者輸入的數據。如遇到更困難的問題應該轉發給 Project Manager 解決;
    6. 準備詳細的說明和 FAQ,參與 CbCR 的每個人都應該在開始工作之前閱讀它們;
    7. 為所有參與者提供培訓 讓他們知道整個項目流程時間及重點;
    8. 準備 Excel 格式數據輸入工作表以進行數據輸入;
    9. 數據輸入者執行數據輸入並提交給 CbCR 隊長進行審查,並附上證明文件 (財務報表等);
    10. Project Manager 進行最終審核,並將所有輸入表結合,製作表格一、二和三;
    11. 由 UPE 高級管理層審核確認;
    12. 將文件轉換為 XML 格式 (根據稅務局的要求);
    13. 提交。

    以上不是高深科學。但是,每個步驟都需要仔細規劃和執行,方能在限期前提交給稅務局。毋庸置疑,越多 CE 在越多稅務管轄區,管理流程的難度就越大,錯誤風險也會增加。培訓和項目管理將變得非常重要。

    此外,雖然 MNE Group 有12個月的時間來準備 CbCR,但實際開始數據輸入的時間取決於年底後最終確定當地財務報表所需的時間。最終確定財務報表所需的時間越長,準備 CbCR 的時間就越短。實際上,可用時間可能不到9個月。

    香港的 CbCR 規則讓合規變得更加艱難

    香港的 CbCR 規則完全採納了 Action 13,CbCR 指南和 CbCR 手冊。只要 MNE Group 遵循這些文件,就應該不用擔心提交不正確的 CbCR 報表。但是,在行政方面,在香港設有 CE 的 MNE Group 必須特別注意香港的規則。

    通知 – 第58H條

    根據《稅務條例》第9A部第3分部第58H條列出通知規定:須申報集團 (Reportable Group) 的每個香港實體 (“香港 CE”) 均須提交通知,告知香港稅務局那個 CE 會提交 “國別申報表” (CbC Return)*,或 “國別報告” (CbC Report)* 將在哪一個稅務管轄區提交,以及相關的各種信息。 MNE Group 的一個香港 CE 可以代表其他集團 CE 提交通知。通知截止日期為 MNE Group 年末結束後3個月內。

    *本文使用廣義上的 “CbCR” 一詞來描述向稅務局提交的三個 CbCR 表格和編制 CbCR 的行為。香港的規則區分了 “國別申報表” 和 “國別報告” 。 國別報告就是包含上述三個表格的報告。根據第58K(1)條,國別申報表是國別報告和 “稅務委員會指明的任何其他資料”。

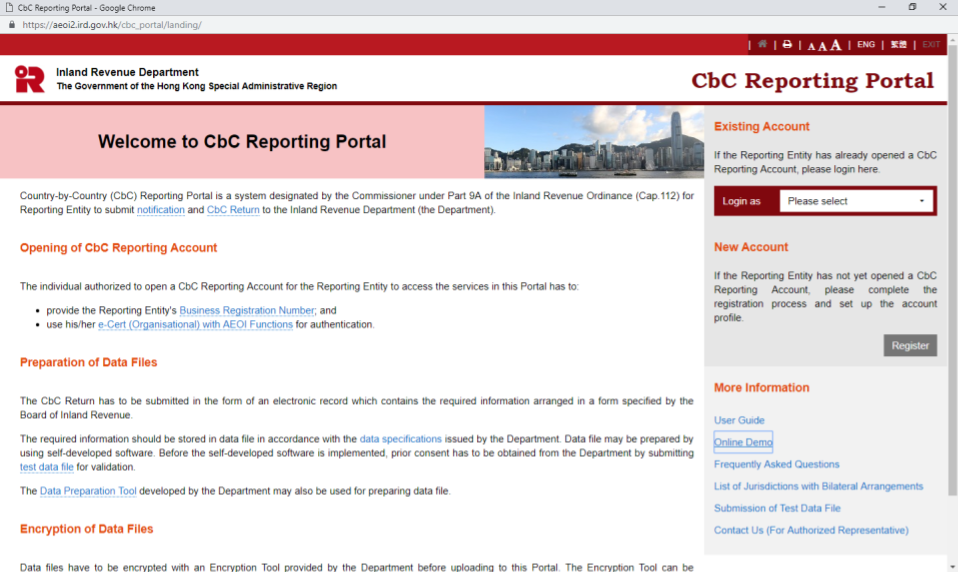
    在許多稅務管轄區 (例如,英國,馬來西亞和韓國),可以通過寫信或填寫表格來進行通知。在香港,需要通過稅務局網站的國別報告門戶 (CbC Reporting Portal) 提交通知。該門戶網站由香港稅務局製定,旨在協助香港 CE:

    • 提交 CbCR 通知;
    • 提交地址變更通知;
    • 提交國別申報表; 和
    • 接收或發送與國別報告相關的消息。
    Hong Kong CbC
    CbC Portal

    與任何網上系統一樣,訪問門戶網站需要註冊。香港 CE 需要在門戶網站註冊一個國別報告賬戶。獲授權為該 CE 註冊國別報告帳戶的人必須擁有一份具有自動交換功能的電子證書 (機構) (“e-Cert”),以進行身份驗證。該人必須在香港郵政申請 e-Cert。

    Hong Kong e-Cert CbCR
    Manage Your Tax 的 e-Cert (Organisation) with AEOI function

    申報 – 第58E和58F條

    提交國別申報表的截止日期為會計年度結束後12個月內,當然也要通過門戶網站提交。與大多數稅務管轄區類似,必須以 XML 文件的形式提交國別報告給香港稅務局。這樣做的原因是 XML 文檔可以驗證,並為稅務管轄區之間的 CbCR 交換提供通用媒介。在這方面,稅務局已經開發了 XML 格式的數據模式,該模式基於 OECD 發布的 CbC XML Schema v1.0.1。數據模式指定了向香港稅務局提交國別報告的數據結構和格式。當前版本的數據模式和相關用戶指南可在稅務局網站上下載。

    值得注意的是,除了國別報告表格一、二和三所要求的信息外,香港稅務局制定的XML Schema 用戶指南強制要求每個 CE 提供由管轄 CE 的稅務機關簽發的稅務識別號碼 (Taxpayer Identification Number, 以下簡稱 “TIN”)。如果 CE 沒有 TIN,則應輸入值 “NOTIN”。此外,XML Schema 用戶指南 “強烈建議” 應提供每個 CE 的地址。最後,如果 CE 是常設機構,CE 的名稱後面要加上 “(P.E.)”。

    任何人只要稍一不為意,僅在 XML 轉換時才發現這些額外的信息和格式化要求再費事處理,可能導致延遲提交 CbCR。

    自動交換CbCR

    作為 MNE Group 的 UPE 或 SPE 向香港稅務局提交 CbCR 之後是否一勞永逸,可以依賴香港稅務局把 CbCR 交換出去,以滿足其他稅務管轄區的申報要求? 不一定。雖然香港已簽署CbC MCAA,但自動交換只適用於2019年1月1日或之後開始的會計年度。因此,對於向稅務局提交截至2018年12月31日年度的 CbCR 的香港 UPE 或 SPE,稅務局只會根據雙邊交換安排,與下列11個稅務管轄區 (截至2019年1月31日) 交換:

    • 法國
    • 格恩西島 (Guernsey)
    • 愛爾蘭
    • 日本
    • 澤西島 (Jersey)
    • 韓國
    • 馬耳他 (Malta)
    • 荷蘭
    • 新西蘭
    • 南非
    • 英國

    如果香港 UPE 在上面未列出的稅務管轄區有 CE 而當地有 Local Filing 的要求 (例如德國) ,則德國 CE 可能需要在當地提交CbCR。如果香港 UPE 同時屬於另一稅務管轄區居民且該管轄區與德國簽有交換協議,那麼 UPE 可以在該管轄區作出第二個 CbCR 申報,以涵蓋德國和其他地方。

    備存紀錄 – 第58L條

    第58L條規定,申報實體 (Reporting Entity) 必須 (i) 備存充足紀錄,讓國別申報表的準確性及完整性,得以迅速斷定;及 (ii) 保存該等紀錄6年(由提交有關申報表當日起計)。申報實體的負擔確實很大,因此了解申報實體的定義非常重要。

    根據第58J條,申報實體包括 (i) 提交國別申報表的香港 UPE (第58E(1)條), (ii) 根據第58F條提交國別申報表的香港 CE (即作出 Local Filing 或被指定為 SPE 的 CE)及 (iii) 通過第58H條提供通知的 CE。

    要求香港 UPE 或 SPE 滿足上述第58L條的要求可算是合理。不過,要求執行 Local Filing 的 CE 負有相同程度的記錄保存責任是否公平是有爭議的。另外,對於僅根據第58H條提交通知的 CE 施加第58L條的法定義務是不合理和沒有必要的: 他們的通知可能只是告訴稅務局 MNE Group 的 UPE是那個地方的稅務居民而將會在在那個稅務管轄區提交國別申報表。

    為了說明這一點,假設一家從事造船,手機製造,金融服務和醫療保健的韓國企業集團正在韓國提交CbCR,只有手機部門在香港設有子公司,並且必須向香港稅務局提交 CbCR 通知。香港子公司需要在第58L條要求的範圍內備存整個全球集團的 CbCR 信息紀錄。稅務局不應對該等子公司施加如此嚴苛的記錄保存的規定。如果香港稅務局需要資料,應通過雙邊交換協議到韓國稅務局領取。外國 MNE Group 的香港 CE 現在面臨著這種不合理的法定要求。

    罰則 – 第80G條

    第9A部第6分部載有關於 CbCR 的罰則。新的第80G條規定,如果申報實體無合理辯解情況下:(i) 未提交國別申報表 (第58E (1) 或58F條); (ii) 沒有根據第58H條提交通知; 或 (iii) 未能按照第58L條的要求保存記錄,則申報實體即構成犯罪。該申報實體一經定罪,將被處以5級罰款(50,000港元/ 6,400美元),法院可命令該實體在該命令規定的時間內完成該實體未能採取的行為。申報實體被定罪可就該罪行在定罪後持續期間的每一日,另處罰款500港元。

    當然,對於更嚴重的違法行為還有進一步的處罰規定。

    懲罰條款相當嚴厲,尤其是如果 MNE Group 不在香港提交 CbCR。他們在香港的業務規模可能很小,企業內部的稅務支援很少。如果作為可申報實體的香港 CE 並非由 UPE 全資擁有 (即有集團以外少數股東),出於信息保護原因,MNE Group 可能不希望按照第58L條的要求向 CE 提供詳細記錄。這種信息保護是否不符合第58L條的 “合理辯解”?如果不符合,少數股東可以要求 MNE Group 賠償所遭受的任何處罰。

    服務供應商

    香港 CE 可以聘請服務供應商來執行提交和通知。但是,申報實體的義務不會得到絲毫的緩解。此外,如果未提交國別申報表或通知香港稅務局,服務供應商也將受到與申報實體同等程度的處罰。

    總結

    CbCR 是一個非常獨特的納稅申報表:沒有稅金需要計算,也沒有錢可以支付,“納稅人”在某些情況下可以選擇在何處提交申報表,但需要遵守納稅人有業務的所有稅務管轄區的所有 CbCR 規則和條例。納稅人進行公司重組或併購可能會給申報帶來混亂。在收購中,買方將需要從賣方獲得有關 CbCR 相關風險的保證或承擔賠償。

    鑑於 CbCR 的複雜性,稅務管轄區應以較寬鬆的方式實施 CbCR 規則,從而減少為企業集團帶來的不便。例如,新加坡只會接受新加坡 UPE 作出申報 (不接受代母實體申報和 Local Filing ),當地稅務局 (IRAS) 甚至會通知 UPE 她有 CbCR 申報義務。為什麼新加坡會放棄收集信息的權力?

    對於像新加坡這樣的相對小型稅務管轄區,許多外國 MNE Group 都設立了子公司,只要新加坡擁有廣泛的AEOI網絡,她就會獲得 MNE Group 在其他地方提交的 CbCR,而不會給當地納稅人帶來不必要的申報負擔。根據 OECD 網站,目前 (2019年2月),新加坡可以從63個稅務管轄區獲得CbCR,主要是從2016年開始。香港可以從56個稅務管轄區獲得 CbCR,但大部分只能從2019年開始 (2019年之前只能與上文提及的11個稅務管轄區交換)。

    即使新加坡現在沒有收集所有 CbCR,但隨著時間的推移,當世界各地的所有稅務管轄區都引入了 CbCR 規則時 (Action 13 是 BEPS 的最低標準之一, 超過125個稅務管轄區已經加入OECD包容性框架,同意實施 CbCR),新加坡將收集在新加坡運營的 MNE Group 的所有CbCR。與新加坡相比,外國 MNE Group 在香港的子公司面臨 Local Filing 負擔,通知要求 (並需要獲得 e-Cert),有沉重的備存紀錄義務,並面臨可能非常嚴厲的處罰。那個稅務管轄區更明智:新加坡還是香港?

    順帶一提,在新加坡只需要以電郵方式提交 CbCR。

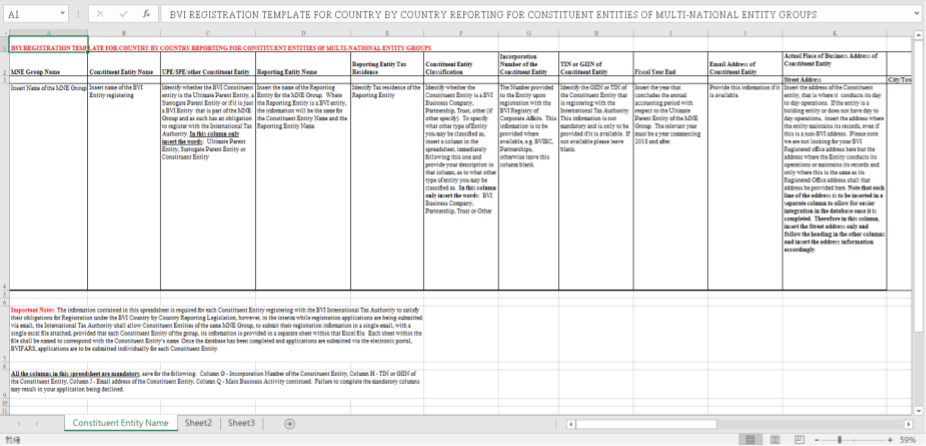
    由於 CbCR 能協助發現 BEPS 風險,實施所得稅的稅務管轄區理所當然會要求 MNE Group 提供 CbCR。然而,避稅天堂正在引入 CbCR 法規,主要是為了通過參與 OECD 包容性框架來滿足國際社會對稅務透明性的要求。一般人會預期,避稅天堂會使這個過程變得簡單,只是收集和交換 CbCR。事實不然。英屬維爾京群島 (British Virgin Islands, 以下簡稱 “BVI”) 於2019年2月19日發布了 CbCR 指導說明,要求 MNE Group 在Excel 模板上提供每個 BVI CE (包括那些已經成為其他地方的納稅居民的實體) 的詳細信息。

    BVI registration

    設計 CbCR 的人很可能沒有預見到跨國企業集團在試圖滿足 CbCR 通知和申報要求方面遇到的困難和麻煩。也許他們並不關心,因為在他們看來,跨國企業集團一直在避稅,現在是時候回報了。稅務機關,特別是 OECD 國家的稅務機關相信在不久的將來就會宣布,CbCR 成功協助發現避稅情況,協助追回數以百萬美元的稅收。如果沒有發生這種情況,CbCR 的範圍可能會在2020年經過審核後擴大,要求跨國企業集團披露更多信息,並降低收入門檻,以便更多跨國公司集團需要申報。稅務機關和跨國企業集團必須部署更多資源來處理CbCR。

    錦囊

    讀者現在應該知道 CbCR 將如何像海嘯一樣對企業帶來嚴峻挑戰。最好的建議是儘早開始準備,特別是那些即將突破7.5億歐元門檻的跨國企業集團。選擇合適的 Project Manager (我們可以幫忙!) 並進行模擬申報將是管理 CbCR 合規性的最佳策略。

    讀者應注意,本文的目的是討論 CbCR 規則中的關鍵條款。為了完整了解相關規定,建議讀者尋求專業協助,以加深對規則、義務和處罰規定的理解。

    最後,回答真或假的問題:

    真或假?

    1. CE是指 UPE 擁有50%或更多股權的實體。假
    2. 有獨立做賬的代表處或分支機構本身就是 CE。真
    3. “收入”包括資本收益。真
    4. 關聯方交易可以互相抵消後申報。假
    5. 支付的所得稅不包括外國稅。假
    6. 年內離開集團的 CE (例如被賣掉的) 可以從該年的 CbCR 中剔除。假
    7. 員工人數包括獨立承包商。真
    8. CbCR申報不要求稅務識別號碼 (納稅人檔案號碼) 和 CE 地址。假


    聯絡我們


    (本文於2019年2月26日刊登於信報信博 https://manageyourtax.com/HKEJ Forum 20)


    REF:

    BEPS Action 13: https://read.oecd-ilibrary.org/taxation/transfer-pricing-documentation-and-country-by-country-reporting-action-13-2015-final-report_9789264241480-en#page1

    The Multilateral Competent Authority Agreement on the Exchange of CbC Reports: http://www.oecd.org/tax/automatic-exchange/about-automatic-exchange/cbc-mcaa.pdf

    CbCR Exchange Relationship:
    http://www.oecd.org/tax/beps/country-by-country-exchange-relationships.htm

    Country-Specific Information on Country-by-Country Reporting Implementation: http://www.oecd.org/tax/automatic-exchange/country-specific-information-on-country-by-country-reporting-implementation.htm

    Singapore CbCR filing: https://www.iras.gov.sg/irashome/Quick-Links/International-Tax/Country-by-Country-Reporting–CbCR-/
    Singapore e-tax guide on CbCR: https://www.iras.gov.sg/irashome/uploadedFiles/IRASHome/e-Tax_Guides/etaxguide_Income%20Tax_Country-by-Country%20Reporting_3rd.pdf

    BVI Guidance Notes on CbCR: http://www.bvi.gov.vg/sites/default/files/ITA/BVI%20Guidance%20Notes%20for%20Country%20by%20Country%20Reporting.pdf

    HK IRD CbCR notification extension: https://www.ird.gov.hk/chi/tax/dta_cbc_deadline.htm

  • 理稅錦囊 (19) – 準備好在BVI聘請全職僱員? (2019年1月24日)

    上期的理稅錦囊 (稅務天堂的末日 – 2018年12月10日) 介紹了OECD Inclusive Framework 就 BEPS 《第五行動方案》 發布的 《恢復對不徵收或僅徵收名義稅項的管轄區應用實質性活動因素》 (Resumption of Application of Substantial Activities Factor to No or Only Nominal Tax Jurisdictions) ,並且預警了即將來臨的轉變: 稅務天堂 (或避稅天堂) 將會推出法例要求當地的實體保持足夠數量的合資格全職僱員和經營支出以進行該實體聲稱其營運的業務。

    稅務天堂包括著名的Cayman Islands (開曼群島) 及 BVI (英屬處女島) 已經很快地通過了 “經濟實質法案” (Economic Substance Law)。 Cayman Islands 於 2018年12月17日通過 The International Tax Co-operation (Economic Substance) Law, 2018,而 BVI 則於 12月19日通過 Economic Substance (Companies and Limited Partnerships) Act, 2018。有關法規已於2019年1月1日開始實施。

    這些國家是基於早前向歐盟作出的承諾需要趕著於2018年終前通過有關法規。Cayman Islands,BVI 以及 Bermuda (百慕達),Guernsey (根西),Jersey (澤西),Isle of Man (曼島) 等國家都被歐盟行為準則小組 (EU Code of Conduct Group) 列入稅務政策及經濟實質關注名單。 歐盟要求這些國家於2018年12月31日前引入經濟實質法案,否則會被列入黑名單。

    經濟實質法案

    歐盟要求的經濟實質法案的內容與上述的OECD文件大致相同。 據了解,稅務天堂各自引入經濟實質法案後還要待歐盟確認是否已滿足其要求。不過,從OECD代表 (包括很多人都熟悉的 Centre for Tax Policy and Administration 總監 Pascal Saint-Aman 先生) 於2019年1月初到訪 Cayman Islands 的報導可以看出問題應該不大。 不同國家引入的經濟實質法案大致相同但具體條款會有分別, 讀者應根據其實體所在地審閱相關法例以採取適當的應變措施。

    判斷對企業的影響

    並非每一個稅務天堂實體都會受影響。 企業可採取以下步驟判斷是否需要按新法案採取行動。

    第一步: 該實體是否 “相關實體” (Relevant Entity)

    經濟實質法案一般只適用於並非該稅務天堂外司法管轄區的稅務居民。 例如一間已於香港登記營業的 BVl 公司應該可被視為香港的稅務居民而不被納入經濟實質法案的監管範圍。

    第二步: “相關實體” 是否進行 “相關活動” (Relevant Activities)

    企業和個人會利用稅務天堂實體進行各種活動, 但只有 “相關活動” 才需要符合實質要求。 一般來說,地理上可移動的活動 (geographically mobile activities),如提供無形資產 (與知識產權 (intellectual property, “IP”) 相關的活動) 和以下的非知識產權 (Non-IP) 相關的活動,會被視為 “相關活動” :

    • 總部
    • 配送中心
    • 服務中心
    • 融資
    • 租賃
    • 基金管理
    • 銀行
    • 保險
    • 船運
    • 控股

    “相關實體” 很大機會需要向有關當局申報其是否進行“相關活動”,並提供與進行 “相關活動” 有關的資訊包括收入、支出、資產、場所、管理、僱員和在當地進行活動的詳情。 如果 “相關實體” 的經濟實質未能滿足要求,有關部門會要求實體進行改善。 持續地不滿足相關要求可能會對引致罰款甚至被註銷。

    第三步: 符合經濟實質要求

    一般來說, “相關實體” 符合下列條件進行“相關活動” 可被視為符合經濟實質要求:

    (a) “相關活動”在當地 (稅務天堂) 接受指導及管理;

    (b) 根據“相關活動”的本質及規模:

    1. 在當地有足夠數量且具有與進行活動有關的必要資格的僱員;
    2. 有足夠的本地經營支出以進行相關活動;
    3. 有適當的辦公室或場所進行核心收入創造活動 (core income generating activity); 及
    4. 如 “相關活動”與 IP 有關需要特定設備,該設備坐落於當地; 及

    (c) 該 “相關實體” 自身進行核心收入創造活動。

    純粹用作控股,僅獲得股息和資本收益,也不進行其他類型的 “相關活動” 的實體可以適用以下較低的經濟實質要求:

    (a) 符合所有適用的公司法規定; 及
    (b) 有控股或參與管理股權所需的人員和場所。

    另一方面,持有 IP 的實體屬於高風險類別,需要符合更嚴格的規例。

    至於具體何謂 “足夠” 則需留意各地將公佈的細則。上期的理稅錦囊提到的毛里求斯的情況可作參考。

    外判核心收入創造活動

    經濟實質要求一般容許實體把核心收入創造活動外判到當地的第三方。 不過,“相關實體” 需要證明核心收入創造活動在當地進行,並對有關活動實施監察及控制。

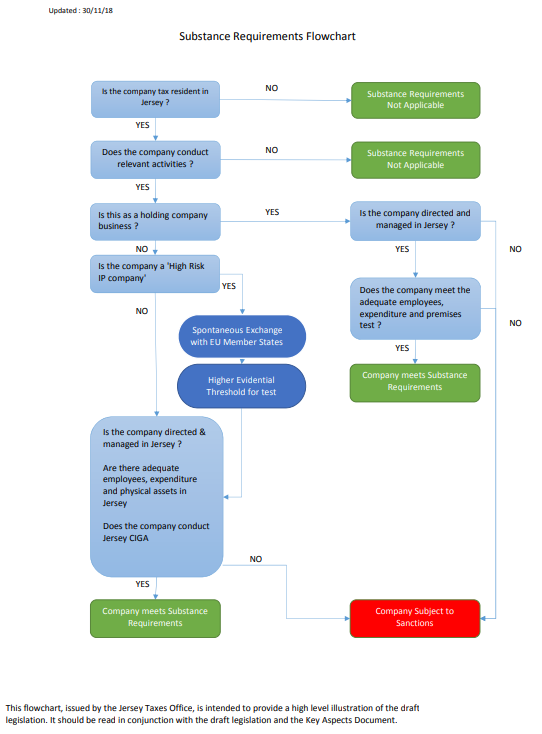
    下面是一個由 Jersey 政府網頁下載的圖表,可幫助理解相關法規的運作。

    “無家”的收入

    共同報告標準(CRS)和經濟實質法案令公司和個人的稅務居民身份成為人們關注的焦點。香港企業面對其銀行提出的問題,要求他們確定在香港設有銀行賬戶的稅務天堂公司的稅務居民身份。由於過去不少香港企業採取了進取的稅務籌劃方案,利用該銀行賬戶於以下情況:

    • 於中國內地有一家集團公司製造商品作內銷。內地製造商接受海外客戶的訂單,並且在沒有出口申報的情況下運出產品。海外客戶向集團的BVI公司在香港開設的銀行賬戶付款。賬戶的資金部分用於支付香港供應商,原材料由供應商運送到內地製造商的廠房。這些銷售和採購不會在內地製造商的賬目上反映。
    • 香港或內地集團公司向海外客戶提供服務,並要求他們向BVI公司的香港銀行賬戶付款。收入在BVI公司記帳,而服務成本則在香港或內地發生且獲得稅前扣除。
    • IP 例如品牌、商標、設計、權利等由BVI公司擁有,並從集團公司或非關聯方獲得高額的特許權使用費收入; 而 IP 的開發、利用、維持、改良和保護相關的工作則在香港進行,而成本獲得稅前扣除。

    在上面的例子中,利潤已轉移到不進行價值創造活動的實體。一旦香港或內地的稅務機關獲悉情況 (鑒於日益頻繁的匯報和信息交換安排有關可能性不容忽視),他們可能會根據具體情況將BVI公司視為在香港經營業務或在內地進行管理和控制,對少報的利潤徵稅並處以重罰。另一方面,從現在開始,有關集團也需要維持這些 BVI 公司在 BVI 的經濟實質,否則他們會面對被註銷的風險。如果公司的股東在一年中在內地居住滿183天而成為內地稅務居民,事情就會變得更加複雜。

    錦囊

    正如理稅錦囊(1) 所提及, “侵蝕稅基及轉移利潤” (Base Erosion and Profit Shifting, 簡稱BEPS) 是指跨國企業 (不論規模) 利用各地稅務規則的差異及錯配,人為地將利潤轉移至只有很少或沒有經濟活動的低稅或無稅地方的稅務規劃策略。現時納稅人所感受的壓力正正是OECD 為打擊 BEPS 所做的一切所產生的作用。 同一時間,稅務天堂的合規成本正在上升。納稅人應當採取行動重組其業務並把利潤轉移至經濟活動所在地。 這樣做當然會增加稅負,但適當地管理有關轉變可減低稅務成本及避免沉重的罰款: 稅務機關一般對進取的納稅人施以較高的罰款。


    聯絡我們


    (本文於2019年1月24日刊登於信報信博 https://manageyourtax.com/HKEJ Forum 19)

    Ref:

    The Paper: http://www.oecd.org/tax/beps/resumption-of-application-of-substantial-activities-factor.pdf

    Members of the Inclusive Framework on BEPS: http://www.oecd.org/tax/beps/inclusive-framework-on-beps-composition.pdf   

    BVI Economic Substance Law:

    https://eservices.gov.vg/gazette/sites/eservices.gov.vg.gazette/files/newattachments/Act%20No%2012%20–%20Economic%20Substance%20%28Companies%20and%20Limited%20Partnerships%29%20Act%202018-%20Revised%2017%2012%202018%20%28clean%29%20%281%29_0.pdf

    EU Listing:

    http://data.consilium.europa.eu/doc/document/ST-9637-2018-INIT/en/pdf

    OECD visit to the Cayman Islands:

    http://www.caymanfinance.gov.ky/portal/page/portal/pruhome/pressroom/2019/oecd-tax-policy-representatives-visit-cayman?fbclid=IwAR1QkTcf0gRS4dbBLEbba2lg0K8k9_AQhGUhI-n1xObKUeOGrl8P6P_GVH4

    Bermuda Economic Substance Act:

    http://www.royalgazette.com/assets/pdf/RG3964221217.pdf

  • 理稅錦囊(17) – IIT: 不可不知的雙重稅務居民問題 (2018年11月5日)

    經過香港及各地媒體的廣泛報道,相信讀者已經理解到,財政部和國家稅務總局於 2018年10月20日出具的《中華人民共和國個人所得稅法實施條例 (修訂草案徵求意見稿)》 (“徵求意見稿”) 大程度的放寬了被受關注的 “183天居民條款” (背景請參閱「理稅錦囊14」)。 根據徵求意見稿第四條,只要在中國境內無住所的居民個人,在境內居住累計滿183天的年度連續不滿五年的,或滿五年但其間有單次離境超過30天情形的,經備案,只須就中國境內所得的部分繳納IIT。換句話說,原《實施條例》的 “五年寬限期” 得以保留而且更寬鬆,很多外籍個人 (包括香港人) 關心的全球收入徵稅問題一掃而空。

    不過,細心留意有關條款的內容會發覺有一點值得所有外籍個人重視。

    在境內居住滿183天仍然是內地稅務居民 !

    2019年1月1日起生效的新個人所得稅法第一條把在中國境內無住所而一個納稅年度內在中國境內居住累計滿183天的個人定義為 “居民個人” (原個人所得稅法沒有 “居民個人” 這概念)。而上述的徵求意見稿第四條正是適用於這些個人。所以,在境內無住所但累計居住滿183天的外籍個人,在個人所得稅法層面仍然被視為居民個人,只是在滿足上述第四條的相關條件的情況下,其來源於中國境外的所得不用繳納 IIT。 [更新] 2019年3月14日發布的34號公告對這分析有影響。詳情請參閱理稅錦囊 (21) – 在內地超過183天不用交 IIT? 。

    雖然在稅務負擔層面上消除了外籍個人全球收入徵稅的憂慮,由於他們很大機會是境外稅務管轄區的稅務居民,如同時被視為內地稅務居民,會產生兩個很重要的問題,需要正視:

    1. 稅收抵免

    外籍個人作為原居地稅務管轄區的稅務居民,可能需要就中國境內所得於原居地交稅。要消除雙重徵稅,外籍個人需要申請稅收抵免。可是,除非原居地法例容許其他稅收抵免機制,否則要透過與締約國對方,即中國,簽訂的避免雙重徵稅安排 (Double Tax Arrangement, “DTA”) 內的稅收抵免機制進行。

    對於香港個人來說,以往一般會依賴《稅務條例》第8(1A)(c)條的入息徵稅豁免消除雙重徵稅,甚少申請稅收抵免。可惜,有關條例已被修訂。自2018年4月1日或之後開始的課稅年度 (即2018/19課稅年度) 起第8(1A)(c)條將不適用於納稅人在已與香港訂立 DTA 的地區,包括中國內地,提供服務所得的入息。若納稅人在「有 DTA 地區」提供服務而獲得入息,納稅人可根據《稅務條例》第50條就該收入而繳付的外地稅款申請稅收抵免。要留意的是,第8(1A)(c)條仍然適用於納稅人在「沒有 DTA 地區」提供服務而獲得入息。

    技術上,申請稅收抵免的前提是納稅人是香港的稅務居民。如果他同時成為內地的稅務居民,則要先解決稅務居民所在地,方可作出有關稅收抵免。如何判斷稅務居民所在地? 根據香港與內地的 DTA 第四條(二),同時為雙方居民的個人,其身份應按其 “永久性住所”、 “重要利益中心”和 “習慣性居處所” 規則確定。

    筆者曾於「理稅錦囊14」對判斷稅務居民所在地作深入探討,不贅。

    另一方面,假設一美國企業派一位美國稅務居民往內地工作一段時間,由於在內地居住滿183天他同時成為中國稅務居民,根據美國法例他無需解決稅務居民所在地仍然可以獲得稅收抵免。所以,雙重稅務居民的問題對來自不同稅務管轄區的個人會有不同的影響,每個個案都要獨立研究如何消除雙重徵稅。

    2. CRS 自動資料交換

    如外籍個人是內地稅務居民,作出共同申報準則 (Common Reporting Standard, “CRS”) 下關於稅務居民身份的申報便要格外留神。 作為內地稅務居民,他們的財務資料會通過 CRS 自動交換到內地稅務機關。 外籍個人最快會在2019年7月2日成為內地稅務居民,而通過 DTA 解決稅務居民所在地可能需要很長時間。 如果他們不希望自己的財務資料落入內地稅務機關手中,他們可能為了避免成為內地稅務居民而離開中國,對內地可能會構成嚴重的人才流失。

    怎麼辦?

    反映意見

    最理想的是符合徵求意見稿第四條所列條件的個人視同非居民,按照個人所得稅法第六條第二款按月或者按次分項計算繳納個人所得稅,不獲得專項扣除和專項附加扣除,並適用原適用於外籍個人的免稅優惠例如子女教育費、語言訓練費、住房補貼、餐飲費、洗衣費、回國探親費、搬遷費與及社會保險費扣除等。這樣可以維持政策穩定,完美平移吸引境外人才的政策。

    如果《實施條例》的最終版本對第四條不作修改,鑑於上述稅收抵免及 CRS 兩個問題,很多於內地工作的外籍個人居住接近183天時便要處理稅務居民身分界定。 筆者曾經於「理稅錦囊14」提及,過去在內地要根據 DTA 的條款界定稅務居民身份的個案應該少之又少,明年開始個案將馬上浮現,各地稅務機關是否能充分掌握如何判斷稅務居民身份將會是一大挑戰。雙邊稅務局也可能要參與其中解決困難個案。要梳理這個問題內地政府可以考慮修改與香港簽訂的 DTA,讓香港人更容易根據 DTA 獲確認為香港稅務居民。

    另一個方法當然是避免於一年內在中國境內居住滿183天。

    [2018年12月23日更新] 內地新修訂個人所得稅實施條例及相關配套法規已經公布:

    中華人民共和國個人所得稅法實施條例

    個人所得稅專項附加扣除暫行辦法

    個人所得稅扣繳申報管理辦法(試行)

    關於全面實施新個人所得稅法若干征管銜接問題的公告

    筆者最關心的內地居民身份界定沒有改動,所以在內地工作生活的外籍人士(包括香港人)只要一年內於內地逗留滿183天便會被視為內地稅務居民。

    錦囊

    個人和企業一定要繼續密切留意《實施條例》的發展,及早部署人力資源的配置,協助僱員釋除疑慮。 以香港人為例,如果他是通常居住於香港的個人並在香港設有永久性居所,可以考慮於適當時候向香港稅務局申請個人居民身份證明書作自我保障之用。建議受影響的個人及企業的人事部盡快向有經驗的稅務顧問諮詢,制定應對方案減低稅務風險。

    筆者特別鳴謝美國個人稅務專家 Virginia La Torre Jeker J.D. 為本文的美國例子提供美國稅務意見。讀者可瀏覽 https://us-tax.org 以了解更多關於 Virginia 的資料。

    聯絡我們

    (本文於2018年11月5日刊登於信報信博 https://manageyourtax.com/HKEJ Forum 17)

    Ref:

    New IIT Law: https://baike.baidu.com/item/%E4%B8%AD%E5%8D%8E%E4%BA%BA%E6%B0%91%E5%85%B1%E5%92%8C%E5%9B%BD%E4%B8%AA%E4%BA%BA%E6%89%80%E5%BE%97%E7%A8%8E%E6%B3%95/1289974?fromtitle=%E4%B8%AA%E4%BA%BA%E6%89%80%E5%BE%97%E7%A8%8E%E6%B3%95&fromid=4307817

    Public consultation: http://yjzj.chinatax.gov.cn/hudong/noticedetail.do?noticeid=1701567 (this link may not work after 4 November 2018)

    Article 4 徵求意見稿: 在中国境内无住所的居民个人,在境内居住累计满183天的年度连续不满五年的,或满五年但其间有单次离境超过30天情形的,其来源于中国境外的所得,经向主管税务机关备案,可以只就由中国境内企事业单位和其他经济组织或者居民个人支付的部分缴纳个人所得税;在境内居住累计满183天的年度连续满五年的纳税人,且在五年内未发生单次离境超过30天情形的,从第六年起,中国境内居住累计满183天的,应当就其来源于中国境外的全部所得缴纳个人所得税。

  • 理稅錦囊 (16) – 新稅例危害香港知識產權研發活動 (2018年10月9日)

    理稅錦囊 (16) – 新稅例危害香港知識產權研發活動 (2018年10月9日)

    很多人可能已經忘記了去年10月政府舉辦的「稅務新方向高峰會」。 財政司司長陳茂波先生於當天的演辭提到 「今天高峰會的重要意義,當然就是討論稅務在推動經濟多元發展方面可以扮演甚麼角色」 並且盛讚「我們的稅制簡單、明確,而且執行時一視同仁、前後一致」 。 陳司長也提到去年4月成立的「稅務政策組」已經全速工作,顯示政府積極利用稅務政策和措施推動經濟和產業發展的決心。

    過去一年,政府的確在稅務法規方面做了很多工作,部分關於落實 BEPS 最低標準 (例如轉讓定價文檔); 部分與產業推動有關,例如研發開支額外扣除。 今期討論的是隱藏於轉讓定價條例 《2018年稅務(修訂)(第6號)條例》 的《稅務條例》第15F條: 非香港居民相聯者得自知識產權的款項 (以下簡稱 “15F”)。15F 已獲得立法會通過並將於2019年4月1日起開始實施。

    15F 的內容

    簡單來說,任何人 (假設是一間香港公司,簡稱 “HK Co”) 在香港參與了任何知識產權 (Intellectual Property, “IP”) 的發展(Development)、改良(Enhancement)、維持(Maintenance)、保護(Protection) 或利用(Exploitation) (合稱為 “DEMPE”) 會被視為對該 IP 作出創造價值的貢獻 (value creation contribution)。 如果 HK Co 的非香港居民關聯方 (簡稱 “X Co”) 在香港境內或境外就展示、使用或傳授該 IP 或與之相關的權利而取得一筆款項,有關款項中可歸因於 HK Co 在香港創造價值的貢獻的部分(“歸屬款額”),只要 X Co 沒有就歸屬款額被徵收香港利得稅, 歸屬款額會被視為 HK Co 在香港產生的營業收入而被徵收利得稅。

    讀者可以按此參閱 15F* 原文。

    根據 15F,無論 HK Co 是否 IP 的擁有人,只要 HK Co 曾經就該 IP 作出任何與發展、改良、維持、保護或利用有關的 “創造價值的貢獻”,包括執行相關職能、提供資產、承擔風險, 而且他的境外關聯方 (X Co) 收取任何與利用該 IP 有關的 “一筆款項” 而沒有就該款項的任何部分繳交香港利得稅,15F 賦予香港稅務局權力核定歸屬款額,調增 HK Co的利得稅應課稅收入。  

    讀者可能已經對 15F 產生一些疑問。  筆者拋磚引玉,在此提出幾個問題:

    1. 什麼叫 “一筆款項”?  X Co 利用該 IP 取得的獨立一筆收入才算 “一筆款項”?  如果 IP是一個品牌,X Co 利用該品牌銷售產品的收入是否屬於 “一筆款項”?
    2. 2019年4月1日之前 HK Co 參與的 DEMPE 是否計算在內?
    3. 如果 X Co 在不同國家通過不同子公司或合營企業以不同的模式利用 HK Co 有份作出 “創造價值的貢獻” 的 IP 取得收入,HK Co 未能索取有關境外關聯方的收入資料香港稅務局會如何判定 “歸屬款額”?  就算 HK Co 能夠索取有關資料,稅務局如何判斷境外不同企業就該 IP 所作的 “創造價值的貢獻” 以準確計算 “歸屬款額”?
    4. 在《稅務條例》下 HK Co 是否有法律責任提供 X Co 與其在不同國家的子公司或合營企業的有關收入資料以證明是否有收取 “一筆款項” 及金額是多少?
    5. 如果 HK Co 是 IP 的所有人,以符合獨立交易原則的價格把 IP 的所有權利轉讓給 X Co, 為什麼 15F 不豁免計算 “歸屬款額”?
    6. X Co 及其在不同國家的子公司或合營企業利用該 IP 取得收入或已經在相關國家交稅,如有關收入全額或部分被核定為 HK Co 在香港產生的營業收入而被徵收利得稅,會產生雙重徵稅的問題。 由於這個雙重徵稅問題並非源於雙邊交易所產生,只是單方面的香港利得稅問題,就算香港與相關國家或地區有簽訂避免雙重徵稅協定 (Double Tax Arrangement, “DTA”) 也不能夠通過 DTA 處理。 香港稅務局打算如何處理有關問題? 是否要 HK Co 提供世界各地的完稅憑證才能避免按 15F 交稅?
    7. 核數師如何核實 X Co 集團 (包括 HK Co,統稱為 “X集團”) 的稅務撥備?  如果有一跨國企業集團想收購 X集團, 買方應該如何估算 X集團有關 15F 的稅務風險?

    上述可能只是 15F 所產生冰山一角的問題。

    Facebook 的數據中心

    在剛剛過去的九月 Facebook 宣佈於將會斥資10億美元,選址新加坡興建集團第十五個數據中心,亦是集團在亞洲的第一個。 不同媒體的報導並沒有提及任何稅務方面的考慮因素。 不過,可以想像數據中心必然會有一定程度參與 Facebook 某一些 IP 的 DEMPE,而相關的 IP 相信會於全球不同角落使用。 如果 Facebook 揀選香港興建該數據中心,會否擔心將來如何應付 15F?
    假如跨國企業或類似 Facebook 的科技巨擎要投資在亞洲,選擇一個地區設立與 IP 有關進行 DEMPE 活動的子公司,他們會否被 15F 嚇走?  事實上任何跨國企業, 無論那一個行業,都可能因為 15F 產生的稅務風險和不確定性避免投資於香港!

    反對聲音

    去年立法會審議 《2017年稅務(修訂)(第6號)條例草案》 時,很多專業團體向立法會反映了對 15F 的憂慮,個別團體甚至要求政府撤回 15F。 政府回應有關意見時表示 15F 是針對企業把 IP 轉移到低稅區,屬於需要打擊的利潤轉移行為。 政府亦提到與香港簽訂 DTA 的夥伴也採取類似的步驟,而企業進行正當的商業行為無需擔心會受影響。

    最後,為了讓 15F 獲得通過,政府表示會就條文出具 《稅務條例釋義及執行指引》 (Departmental Interpretation and Practice Notes, “DIPN”) 釋除疑慮,同時押後 15F 的實施日期至2019年4月1日。

    錦囊

    15F 覆蓋範圍非常廣泛,並非特別反避稅條款,就算企業沒有利潤轉移行為也不代表 15F 不適用。 在 15F 的陰影下,「我們的稅制簡單、明確,而且執行時一視同仁、前後一致」這句話將會變成空話。 15F 更變相鼓勵企業不要在香港進行任何與 IP 有關的活動,與政府的鼓勵科研政策背道而馳。

    如果法例本身有問題,DIPN 是完全幫不了忙的。 所以,面對 15F 最佳的應對辦法似乎是爭取政府撤回該條文或進行大幅度修訂,限制其適用範圍。 筆者會透過專業團體嘗試爭取,希望讀者在研究過 15F 的條文後也通過合適渠道向有關當局反映意見。

    如果政府不修改 15F,企業最徹底的避險方案是不要在香港進行任何 DEMPE 活動,但這基本上是不可能實現的。 所以,企業要先等待 DIPN 出台後才考慮應對方案。


    聯絡我們

    (本文於2018年10月9日刊登於信報信博 https://manageyourtax.com/HKEJ Forum 16 )

    REF:

    * 15F 條文為2018年7月13日版本,政府擁有條文的版權: ( https://www.elegislation.gov.hk/copyright  ):

    https://www.elegislation.gov.hk/hk/cap112!en-zh-Hant-HK?INDEX_CS=N&xpid=ID_1532314900253_001

    Facebook Singapore data center:

    http://fortune.com/2018/09/06/facebook-data-center-singapore/

    Submissions to Legco re Bill 6:

    https://www.legco.gov.hk/yr17-18/english/bc/bc02/papers/bc02_d.htm

    IRD’s response to public concerns on 15F:

    https://www.legco.gov.hk/yr17-18/english/bc/bc02/papers/bc0220180306cb1-657-2-e.pdf

  • 理稅錦囊 (15) – 183天的迷思 (2018年9月10日)

    上一期的「理稅錦囊」所探討的內地 《個人所得稅法修正案》 (“修正案”) 已經於8月31日第十三屆全國人民代表大會常務委員會第五次會議通過。 備受香港人關注的第一條引入的 “個人稅務居民” 概念亦如筆者所料並無修改,順利通過。

    修正案通過之前大約一星期香港的媒體開始熱哄哄的報導,明年開始香港人只要一年內踏足於內地達183天,境外的所有收入也可能要繳付高達45%的內地個人所得稅 (Individual Income Tax, “IIT”)。

    根據香港媒體與8月31日的報導,全國人大常委譚耀宗表示,港澳同胞有五年寬限期,即最快在修正案通過後第六年的2024年後,才需要就境外收入繳納個人所得稅。

    港澳地區個人與內地的關係相對密切,居民概念對於港澳居民的影響的確最大。 可以想像如果是其他國家例如日本、英國、美國等人士在內地工作滿183天,由於這些外國人較少在內地置業,在原居地多數會保留他們的住所及經濟聯繫,加上當地稅務機關對處理個人居民身份有相當經驗,要判斷他們是原居住地的居民還是內地居民會比較容易。 如果譚耀宗先生的說法被落實,香港人的內地稅務居民的問題可以五年後再作打算。

    個人所得稅法改動的最大輸家可能是來自台灣的個人。 內地與台灣雖然於2015年簽定了 《海峽兩岸避免雙重課稅及加強稅務合作協議》(內容基本上與一般稅收協定一致),但有關協議至今尚未生效。 所以2019年開始台灣個人於內地工作滿183天便可能成為稅務居民,就境內境外所得繳付內地個人所得稅。 如果有關人士於台灣也要交稅便會出現雙重徵稅問題,不能根據稅收協定解決 (上期提及的 “決勝條款”)。 不過,稅務政策從來都是為經濟及政治服務,五年寬限期說不定最終也包括台灣個人,大家只好拭目以待。

    今期「理稅錦囊」原本想寫關於香港企業如何有效管理這個 IIT 新挑戰,但既然問題可能五年後才出現,香港企業對這個議題暫時未必再感興趣。 讀者記得密切留意未來幾個月的事態發展。 本篇先談談很多香港人都聽過但不太了解,現在可能更混淆的 “183天規定”: 在內地逗留不超過183天是否不用交 IIT?

    183天

    經常往來內地的香港人很多都會知道如果逗留超過183天就要交 IIT,但不超過183天的話是否真的不用交 IIT? 無論新的或現行的個人所得稅法第一條均寫明無住所個人居住不滿183天也要就境內所得交 IIT:

    現行版本: “在中國境內無住所又不居住或者無住所而在境內居住不滿一年的個人,從中國境內取得的所得,依照本法規定繳納個人所得稅。”

    新版本: “在中國境內無住所又不居住,或者無住所而一個納稅年度內在中國境內居住累計不滿一百八十三天的個人,為非居民個人。非居民個人從中國境內取得的所得,依照本法規定繳納個人所得稅。”

    那麼,究竟居住不超過183天要交 IIT 嗎?

    居住不超過183天不需要交 IIT 的規定是 《中華人民共和國個人所得稅法實施條例》 (《實施條例》,將會修改但暫未公佈) 第七條的延伸。 《實施條例》第七條註明: “在中國境內無住所,但是在一個納稅年度中在中國境內連續或者累計居住不超過90日的個人,其來源於中國境內的所得,由境外僱主支付並且不由該僱主在中國境內的機構、場所負擔的部分,免予繳納個人所得稅”。 原則上,一間境外公司的僱員進入中國境內工作,其所得的報酬會被視為來源於中國境內所得。 只要該僱員在一個納稅年度中在中國境內連續或者累計居住不超過90日,而且其報酬由境外僱主支付並且不由該僱主在中國境內的機構、場所負擔,就不用繳交 IIT。 香港與內地簽訂的稅收安排 (“CN-HK DTA”) 第十四條 <受僱所得> 將寬限期由90天增至183天; 該條第一、二款如下:

    “一、除適用第十五條[董事費]、第十七條 [退休金]、第十八條 [政府服務]、第十九 [學生] 和第二十條 [其它所得] 的規定以外,一方居民因受僱取得的薪金、工資和其它類似報酬,除在另一方從事受僱的活動以外,應僅在該一方徵稅。在另一方從事受僱的活動取得的報酬,可以在該另一方徵稅。

    二、雖有本條第一款的規定,一方居民因在另一方從事受僱的活動取得的報酬,同時具有以下三個條件的,應僅在該一方徵稅:
    (一) 收款人在有關納稅年度開始或終了的任何十二個月中在另一方停留連續或累計不超過一百八十三天;
    (二) 該項報酬由並非該另一方居民的僱主支付或代表該僱主支付;
    (三) 該項報酬不是由僱主設在另一方的常設機構所負擔。”

    最重要的是第二款列出的三個條件須要同時符合才可以享受逗留不超過183天不用繳交 IIT 的稅收安排優惠,否則跌入個人所得稅法第一條需要就境內所得繳交 IIT。 雖然有關條款已經存在多年,但社會上仍然有不少人以為只要逗留不超過183天就不用交任何 IIT,他們不太了解如何計算183天,亦不知道有條件(二)和條件(三)。

    如何計算183天

    第一點要注意的是如何計算183天。“有關納稅年度開始或終了的任何十二個月中” 的含義,一是不限年度,可以跨年度連續或累計計算其停留天數,二是可以移動計算。所說的十二個月可以在有關納稅年度的任何一日開始或終了。 計算實際停留天數時,應包括在內地的所有天數,包括抵、離境日等不足一天的時間及周末、節假日,以及從事該受雇活動之前、期間及以後在內地度過的假期等。

    [更新] 2019年3月14日發布的34號公告對這分析有影響。詳情請參閱理稅錦囊 (21) – 在內地超過183天不用交 IIT? 。

    誰是僱主

    關於條件(二) “該項報酬由並非該另一方居民的僱主支付或代表該僱主支付”,讀者千萬別以為由香港僱主負擔派到內地企業工作員工工資便可滿足該條件,這是因為 “僱主”應理解為對僱員的工作結果擁有權利並承擔相關責任和風險的人,並且通常考核評估被派遣人員的工作業績。如果內地企業擁有該派到內地工作的員工的工作結果,承擔所產生的責任和風險,並通常考核評估被派遣人員的工作業績,稅務機關會認為內地企業為上述員工的實際僱主,該人員在內地從事受僱活動取得的報酬應在內地納稅。

    關於對真實僱主的判定內地稅務機關會參考下列因素:

    (1) 內地企業對上述人員的工作擁有指揮權;
    (2) 上述人員在內地的工作地點由內地企業控制或負責;
    (3) 上述人員工作使用的工具和材料主要由內地企業提供;
    (4) 內地企業所需聘用人員的數量和標準由內地企業確定。

    上列的都是常用於判斷僱主僱員關係 (Master-Servant Relationship) 的因素。 香港企業派其員工到內地企業工作應小心留意,確保有足夠文件支持僱主僱員關係。 內地稅務機關會以實質重於形式的原則,判定員工真實僱主身份。

    常設機構

    條件(三) 牽涉到常設機構 (Permanent Establishment),比較複雜,要先了解常設機構方面的規定。

    僱主派員工到中國工作,而該員工工作的機構、場所具有相對的固定性和持久性,該機構、場所可能構成在中國境內設立的常設機構。 概念上類似境外企業在國內設立沒有註冊登記的分支機構。 如果僱主是香港企業,可以參考 CN-HK DTA 第五條 <常設機構> 判斷是否已經構成常設機構。

    根據 CN-HK DTA 第五條, “常設機構”一語是指企業進行全部或部分營業的固定營業場所,包括管理場所、分支機構、辦事處、工廠、作業場所、開採自然資源的場所,與及:

    (一) 建築工地,建築、裝配或安裝工程,或者與其有關的監督管理活動,但僅以該工地、工程或活動連續六個月以上的為限;

    (二) 一方企業直接或者通過僱員或者僱用的其它人員,在另一方為同一個項目或者相關聯的項目提供的勞務,包括咨詢勞務,僅以在任何十二個月中連續或累計超過一百八十三天 [註] 的為限。

    上面第一款相對容易理解,第二款則很多人不理解。

    香港企業如果在任何十二個月中派出數名僱員到內地一固定地點為同一個項目或者相關聯的項目提供的勞務,而該些僱員為實施服務項目第一次抵達內地之日期起至完成並交付服務項目的日期止逗留天數連續或累計超過183天,除非根據 CN-HK DTA 獲得豁免,該香港企業已在該處構成常設機構。 具體計算時,應按所有僱員為同一個項目提供勞務活動不同時期在內地境內連續或累計停留的時間來掌握,對同一時間段內的同一批人員的工作不分別計算。例如,香港企業A派遣10名員工為某項目同時在內地境內工作3天,這些員工在內地的工作時間為3天,而不是按每人3天共30天來計算。 但是,如果香港企業B派遣一名員工為某項目在境內連續工作100天,然後立即再派另一員工為同一項目在境內連續工作,當第二名員工工作超過83天香港企業B便已構成常設機構,產生了企業所得稅責任。

    第十四條第二款條件(三) 要求僱員的報酬不是由僱主設在內地的常設機構或固定基地所負擔。如果香港個人被派駐到香港企業設在內地的常設機構工作,或香港企業派其僱員在內地已構成常設機構的承包工程或服務項目中工作,這些人員不論其在內地工作時間長短,也不論其工資薪金在何處支付,都會被認為其在內地的常設機構工作期間的所得是由常設機構負擔。但該規定不應適用於被總部臨時派往常設機構視察、檢查或臨時提供協助的人員及活動。

    所以在上述例子中的香港企業B的兩位僱員雖然各自在內地逗留天數均不滿183天,他們也要就其境內所得申報繳納IIT。

    最後,假如上述例子中的香港企業B的兩位僱員其中一位在內地居住累計滿183天,會否被視為內地稅務居民,要按全球收入繳交IIT (假設沒有五年寬限期)? 需要什麼資料才能作出判斷? 這個問題留給聰明的讀者思考答案吧。

    錦囊

    183天可以是交稅與不交稅的分別,也可以是按內地所得或全球所得交稅的觸發點,要看過別情況作判斷。 加上為不同的目的計算183天的方法也有不同 (滿183天/超過183天,跨過那一時期),所以很容易引起誤會。 筆者遇到很多香港企業都意識不到這個問題存在,有些企業甚至為員工印刷名片事加上內地地址,為稅務機關提供有利證據,亦增加了自己的稅務風險。 有類似問題的企業應盡快檢視架構佈局及人事安排以控制稅務風險。


    註: CN-HK DTA 第二議定書第三條

    聯絡我們

    (本文於2018年9月10日刊登於信報信博 https://manageyourtax.com/HKEJ Forum 15 )

    Ref:
    Final version of IIT Law amendments:
    http://www.npc.gov.cn/npc/xinwen/2018-08/31/content_2060151.htm

    HK news report on 5 year grace period:
    https://www.881903.com/Page/ZH-TW/newsdetail.aspx?ItemId=1027694&csid=261_341

    CN-TW DTA:
    http://www.chinatax.gov.cn/n810341/n810770/c1794734/part/3360344.pdf

    Current IIT Law Implementation Rules:
    http://www.chinatax.gov.cn/n810341/n810765/n812156/n812479/c1186518/content.html

  • 理稅錦囊 (14) – 踏足內地超過183天全球收入要交IIT? (2018年8月8日)

    理稅錦囊 (14) – 踏足內地超過183天全球收入要交IIT? (2018年8月8日)

    為期一個月並且備受關注的內地 《個人所得稅法修正案(草案)》 (“草案”) 徵求意見已於2018年7月28日完結。 根據 《中國人大網》 (www.npc.gov.cn),參與人數超過67,000人,表達了超過13萬條意見。 通過提高起徵點、擴大低檔稅率範圍及專項附加扣除,總體上納稅人負擔將下降。 根據 《人大網》 ,以目前方案測算,月收入人民幣萬元納稅人稅負將降低74%以上。 不過,對於外籍個人尤其是經常往返內地的香港人來說 (很多是外國公司在香港聘請的僱員),如果草案獲得通過,引入 “個人稅務居民” 概念,明年開始外籍個人只要一年內踏足於內地達183天,境外收入也可能要繳付高達45%的內地個人所得稅 (Individual Income Tax, “IIT”)。

    上一期的「理稅錦囊」探討 “企業稅務居民” 的問題,今期則集中討論內地 《個人所得稅法》 引入 “個人稅務居民” 這個對香港企業及個人影響深遠的議題。

    現行的規定

    現行的《中華人民共和國個人所得稅法》第一條這樣寫:

    “在中國境內有住所,或者無住所而在境內居住滿一年的個人,從中國境內和境外取得的所得,依照本法規定繳納個人所得稅。

    在中國境內無住所又不居住或者無住所而在境內居住不滿一年的個人,從中國境內取得的所得,依照本法規定繳納個人所得稅。”

    什麼是有住所、無住所、居住滿 / 不滿一年?  根據《中華人民共和國個人所得稅法實施條例》 (《實施條例》,將會修改但暫未公佈), “在中國境內有住所的個人”,是指因戶籍、家庭、經濟利益關係而在中國境內習慣性居住的個人。《實施條例》並沒有界定何謂 “無住所” ,一般理解是不屬於在中國境內有住所的個人就是無住所的個人。實際操作上,只要個人沒有中國戶籍 (所謂的 “外籍個人”),一般會被視為無住所的個人。

    “在境內居住滿一年” 是指在一個納稅年度中在中國境內居住365日。這不代表需要全年365日留在內地才屬於居住滿一年,因為根據《實施條例》,在一個納稅年度中離境一次不超過30日或者多次累計不超過90日屬於 “臨時離境”,不扣減日數。換句話說,要避免 “在境內居住滿一年” 成為一般所謂的 “一年納稅人” 而要向內地稅務機關就境內和境外取得的所得繳交IIT,在一個納稅年度中需要最少一次離境超過30日或者多次累計超過90日。只要在中國境內無住所又不是 “一年納稅人”,只需要就從中國境內取得的收入申報繳交IIT。

    不過很多長駐於內地只會臨時離境的外籍個人都沒有就境外所得繳交IIT。這是因為《實施條例》 第六條有這樣的規定: “在中國境內無住所,但是居住一年以上五年以下的個人,其來源於中國境外的所得,經主管稅務機關批准,可以只就由中國境內公司、企業以及其他經濟組織或者個人支付的部分繳納個人所得稅;居住超過五年的個人,從第六年起,應當就其來源於中國境外的全部所得繳納個人所得稅。”

    上述《實施條例》第六條的實質效果是,外籍個人需要連續五年成為 “一年納稅人” 才會於第六年起就境外所得繳納IIT。因此,過往很多外籍個人長駐於內地超過四年,在第五年便會離境一次超過30日或累計超過90日,使自己不會於第五年成為 “一年納稅人” ,可以在第六年起重新計算五年。所以,外籍個人在內地就其全球收入繳交 IIT 的個案應該少之又少。

    草案的建議

    草案引入了稅務居民的概念取代 “一年納稅人”,將《個人所得稅法》第一條修改為:

    “在中國境內有住所,或者無住所而一個納稅年度內在中國境內居住滿一百八十三天的個人,為居民個人,其從中國境內和境外取得的所得,依照本法規定繳納個人所得稅。

    在中國境內無住所又不居住,或者無住所而一個納稅年度內在中國境內居住不滿一百八十三天的個人,為非居民個人,其從中國境內取得的所得,依照本法規定繳納個人所得稅。”

    如草案獲得通過,假設 “在中國境內有住所的個人” 的定義不變, 外籍個人 (包括香港人) 在一個納稅年度內在中國境內居住滿183天將會被視為內地稅務居民,其從中國境內和境外取得的所得,將需要申報繳納 IIT。 這意味著外籍個人很容易同時為其原居地及內地雙方居民。 除非即將修改的《實施條例》有條款放寬相關要求 (類似上述現行的實施條例第六條),否則對外籍個人全球收入徵稅的門檻將會由五年降至183天!  

    據筆者了解草案將於今年8月份通過,修正案自2019年1月1日起施行。修正案施行前,自2018年10月1至2018年12月31日,納稅人的工資、薪金所得,先行以每月收入額減除費用人民幣五千元後的餘額為應納稅所得額,依照修正案的個人所得稅稅率表一(綜合所得適用)按月換算後計算繳納稅款,並不再扣除原適用於外籍個人的附加減除費用。

    那些境外收入要交 IIT?

    所有涵蓋於《個人所得稅法》內的各項所得都要按不同稅率繳交 IIT。 根據草案,稅率如下:

    (一) 綜合所得 (工資、薪金所得、勞務報酬所得、稿酬所得和特許權使用費所得),適用3%至45%的超額累進稅率;
    (二) 經營所得,適用5%至35%的超額累進稅率;
    (三) 利息、股息、紅利所得、財產租賃所得、財產轉讓所得、偶然所得和其他所得,適用比例稅率,稅率為20%。

    也就是說,香港人如果成為內地稅務居民,其在香港收取的以上所得,包括金額可以非常高的轉讓物業所得,都要在內地繳交 IIT。在香港需要繳稅的收入例如物業租金收入,內地稅務機關也變得有權徵收IIT。

    怎麼辦?

    在未知道 《實施條例》如何修改前所有行動都可能是過早的。 不過,先了解多一點亦無妨。

    最簡單的做法當然是在內地居留少於183天。 對於經常往返鄰近香港的省市的香港人來說並不容易,尤其是未來數年香港和內地的政策鼓勵香港人更深入參與大灣區的發展,令更多香港人居留內地的天數越來越多。

    較複雜和麻煩的做法就是安排境外資產配置,避免成為個人的境外收入。 這個是一個 “斬腳趾避沙蟲” 的做法,真是迫不得已的時候才應該考慮。

    比較可取的是鑽研稅務法規深一點,尋找出路。

    稅收安排的 “居民” 定義

    牽涉到兩個稅收管轄區的徵稅問題應先参考稅收協定/安排 (如有,統稱為 “DTA”, Double Tax Agreement/Arrangement) 如何適用。 從香港人的角度尋找出路,就要參考香港與內地簽訂的安排 (“HK-CN DTA”) 。 根據 HK-CN DTA 第四條 – 居民,“一方居民” 一語,有以下定義 (摘錄適用於個人部分)︰

    “(一) 在內地,是指按照內地法律,由於住所、居所…或者其它類似的標準,在內地負有納稅義務的人。但是,該用語不包括僅由於來源於內地的所得,在內地負有納稅義務的人;

    (二)在香港特別行政區,指︰
    1.通常居於香港特別行政區的個人;
    2.在某課稅年度內在香港特別行政區逗留超過180天或在連續兩個課稅年度(其中一個是有關的課稅年度)內在香港特別行政區逗留超過300天的個人…”


    如果一個通常居住於香港的人根據修改後的《個人所得稅法》成為內地稅務居民,他便會同時被雙方視為居民。

    稅務居民誰屬爭議

    個人在另一個稅務管轄區居留達183天成為當地稅務居民是一個甚為普遍的規定,可以算是國際慣例。這次《個人所得稅法》第一條的修改,其中一個目的就是與國際個人所得稅制度接軌。 從內地的角度看,修改是合情合理的。 對內地個人來說,由於稅務居民的定義對他們沒有切身影響,相信上述的13萬多條意見中反對有關修訂的意見非常少,所以第一條的修改應該會順利通過。

    既然是國際慣例,外籍個人到另一稅務管轄區工作很容易引起稅務居民誰屬的爭議。 DTA 的其中一個主要作用是避免雙重徵稅,所以,出現爭議時可以根據 DTA 解決。 絕大部分 (如非全部) 的 DTA 都記載了爭議的解決方法:  有些直接是由雙方主管稅務機關通過協議解決,有些要求先審視相關的 “決勝條款” 決定該個人應被視為哪一方的居民,在不能判斷的情況下雙方通過協議解決。 以 HK-CN DTA 第四條(二)為例,同時為雙方居民的個人,其身份應按以下規則確定:

    (一) 應認為是其有永久性住所所在一方的居民;如果在雙方同時有永久性住所,應認為是與其個人和經濟關係更密切(重要利益中心)所在一方的居民;
    (二) 如果其重要利益中心所在一方無法確定,或者在任何一方都沒有永久性住所,應認為是其有習慣性居處所在一方的居民;
    (三) 如果其在雙方都有,或者都沒有習慣性居處,雙方主管當局應通過協商解決。

    這裏牽涉到三個專有名詞: “永久性住所”、 “重要利益中心”和 “習慣性居處所”。 有留意「理稅錦囊」的讀者應該會想到要找出這些名詞的意思可以從 《OECD 收入和資本稅收示範稅收協定:2017年簡明稅收協定》 (《2017年稅收協定範本》) 的評論入手。 以下是相關撮要:

    “永久性住所” – Permanent Home

    永久性住所是個人擁有的永久居所,該個人必須安排並保留該房屋以供其永久使用,而不是為了某些原因(如旅遊、商務考察等)臨時逗留。

    住所可以是個人擁有或租用的房屋或公寓,但該住所必須具有永久性,即任何時候也可讓他居住。個人擁有的房屋如果已租出或實質上已交給非關聯方使用時,該房屋不能被視為可供該個人居住。

    “重要利益中心”  – Centre of Vital Interests

    如果個人在雙方都擁有永久性住所,就必須查看事實,以確定他的個人和經濟關係中與那一方更密切。 要參考他的家庭和社會關係、他的職業、他的政治、文化和其他活動,他的營業地點,他管理他的財產的所在地等因素綜合評判。 必須審查整個情況,其中特別注重的是個人的行為。如果一個人曾經在一方工作並擁有家庭和財產,在保留第一方的家的同時在另一方設立第二個家,那麼他的背景可以和其他因素一起證明他在第一方保留了他的重要利益中心。

    “習慣性居處所” – Habitual Abode

    這需要確定個人是否習慣性地,即經常或通常於一段時間內在兩方中的一方生活。習慣性是一個概念,指的是住宿的頻率,持續時間和規律性,這是個人生活中固定日常生活的一部分,因此不僅僅是短暫的。在確定個人習慣性居處所的所在地時考慮的時間長度應該足夠長,而且相關的時間段並不總是與雙重居民身份的時期相對應。

    其實除了《2017年稅收協定範本》,讀者亦可參考國稅發 (2010) 75號  “《中華人民共和國政府和新加坡共和國政府關於對所得避免雙重徵稅和防止偷漏稅的協定》及議定書條文解釋”。 內地對外所簽協定有關條款規定與中新協定條款規定內容一致的,中新協定條文解釋規定同樣適用於其他協定相同條款的解釋及執行。 文中的相關解釋基本上與《2017年稅收協定範本》評論一致,但相對簡略。

    實際操作

    DTA 提供確定個人屬於那一方的稅務居民的準則雖好,但實際操作又如何? 這正正是問題所在。 現行的《個人所得稅法》本身並非以居民身份界定納稅義務,而由於外籍個人要居住超過五年才需要申報境外收入,實際操作上相信大部分外籍人個人都能夠避免出現這個情況。 所以,據筆者估計,過去在內地要根據 DTA 的條款界定稅務居民身份的個案應該少之又少。 衍生的問題是明年開始個案將馬上浮現,各地稅務機關是否能充分掌握如何判斷稅務居民身份會直接影響無數外籍個人的 IIT 稅負。 由於僱主多數不會承擔僱員成為內地稅務居民而產生的額外稅務負擔,個別僱員尤其是香港人可能會因此抗拒回內地工作。

    錦囊

    個人所得稅牽涉到每一個人的切身利益,備受關注亦是理所當然。 讀者參考過上面的討論應該對於如何應對有初步的構想。 企業也一定要密切留意草案與及《實施條例》的發展,及早部署人力資源的配置,為僱員釋除疑慮。 以香港人為例,如果他是通常居住於香港的個人並在香港設有永久性居所,可以考慮於適當時候向香港稅務局申請個人居民身份證明書作自我保障之用。建議受影響的個人及企業的人事部盡快向有經驗的稅務顧問諮詢,例如我們,制定應對方案減低稅務風險。

    聯絡我們

    (本文於2018年8月8日刊登於信報信博 https://manageyourtax.com/HKEJ Forum 14 )

    Ref:

    NPC reports:

    http://www.npc.gov.cn/npc/xinwen/lfgz/lfdt/2018-07/09/content_2057484.htm

    IIT Amendment Bill: http://money.163.com/18/0629/11/DLFD41VJ00258105.html

    OECD Model Tax Convention: https://read.oecd-ilibrary.org/taxation/model-tax-convention-on-income-and-on-capital-condensed-version-2017_mtc_cond-2017-en#.WmNWKqiWYdU#page32

    Guo Shui Fa (2010) 75: http://hd.chinatax.gov.cn/guoshui/action/GetArticleView1.do?id=109865&flag=1

    HK Tax Resident Certificate – Individual – Mainland: https://www.ird.gov.hk/chi/pdf/ir1314a_c.pdf