(本文於2018年1月24日刊登於信報信博 https://manageyourtax.com/HKEJ Forum 3 。鑒於條例草案及有關修訂已於2018年7月4日於立法會三讀通過,為方便讀者,本文已按照修訂作出修改。)
上期提到香港已成為OECD BEPS「合作框架」當中一員,於2017年12月29日於憲報刊登《2017年稅務(修訂)(第6號)條例草案》(《條例草案》),在2018/19年度落實BEPS方案的「最低標準」。條例草案及有關修訂已於2018年7月4日於立法會三讀通過。今期探討落實「最低標準」裏的第十三行動方案《轉讓定價文檔和國別報告》會為香港納稅人帶來甚麼影響。
香港大型跨國企業
香港大型跨國企業(總公司為香港居民)很多都有投資海外,由於要符合當地稅法,加上很多國家尤其是歐洲國家已於2016年開始根據BEPS方案修改稅例,所以這些跨國企業多數早已忙於應付BEPS。如果她們的年度綜合集團收人超過 7.5億歐羅,她們很大機會要準備國別報告(Country-by-Country Reporting, CbCR),由2016年底開始在不同國家提交通知,並於2017年底前向可能超過一個國家作國別報告申報。另外,她們亦要準備轉讓定價總體檔案(Master File),以備不同國家稅局隨時查閱。《條例草案》 把CbCR的門檻定於68億港元。假如《條例草案》如期獲通過,香港大型跨國企業便要根據其2017年度綜合集團收入是否超過68億港元,來判斷是否需要準備2018年度的CbCR,於2019年12月31日前以「香港最終母實體」的身份提交予香港稅務局。更複雜的是,企業要考慮香港是否能把CbCR自動交換到她們海外分公司的主管稅局。不能的話,這些跨國企業可能亦要在不同國家提交CbCR報表,可以說是疲於奔命。
CbCR 是什麼? 讀者如果翻閱整份《條例草案》 會發覺找不到CbCR的內容。報表包含什麼也沒有提及。這是因為《條例草案》把OECD BEPS第十三行動方案《轉讓定價文檔和國別報告》及其相關指引放入條例草案內。即是說BEPS第十三行動方案及其相關指引將會成為稅務條例的一部分。筆者翻查香港稅務局的網頁並在其中一頁找到相關資料包括如何作出申報,但只提供英文版 (https://www.ird.gov.hk/eng/tax/dta_cbc.htm ) 。讀者如希望查閱第十三行動方案中文版(包含CbCR的內容)可上國家稅務總局網頁(簡體字)瀏覽:(http://210.6.198.19/cache/www.chinatax.gov.cn/download/2015g20/13.pdf?ich_args=965775e28ef3a1b869ada2ffea908603_1_0_0_8_c06c0205980d5c095e5e83ebbe754d450928ff6d3a6067cd1e8eb71f883e6b97_9902a380a9710ef560c71907789f9d38_1_0&ich_ip=)。
為方便讀者,筆者在這裏簡單介紹CbCR是什麼。CbCR有三個稅表: 表一要企業集團匯報其於每一個稅收管轄區內所有實體的匯總指標數據。匯總指標數據為: (1)非關聯方收入; (2)關聯方收入; (3)收入總額; (4)稅前利潤; (5)已繳納所得稅; (6)已計提所得稅; (7)認繳股本; (8)累積盈餘; (9)僱員人數; 及(10)有形資產。例如,集團在內地有100間公司,在CbCR「內地」一行要把該100間公司上述的指標數據全加起來並兌換成適用的申報貨幣。表二要求提供每一實體的所屬稅收管轄區和主要經營業務。表三是提供其他有用信息例如匯率等。 聽起來不複雜,但如果集團規模很大,於不同國家或地區的公司數目很多,內部使用不同會計軟件,要準確地整合資料並不容易。儘管OECD 已於去年陸續提供更多關於指標數據的指引(企業一邊準備,OECD一邊更新指引),在實際操作上企業集團仍會面對很多困難。 上期「理稅錦囊」提到BEPS方案的理念是通過方案建立現代化的國際稅收框架,使企業於其實質經營活動及價值創造地點交稅。CbCR本身的設計便是讓全球稅局了解企業集團在那裏有收入、利潤、資產、人員然後分析集團是否有潛在稅務風險(即是避稅行為),可以說是一份鳥瞰圖 。由於《條例草案》對申報實體(以及其所聘辦理申報事務的服務提供者)對提供不準確CbCR可加以處罰,建議稅務局一方面提供更詳盡的指引,另一方面諒解企業的實際操作困難, 至少在開始執行CbCR的幾年從寬處理可能出錯的CbCR報表。
所有香港企業
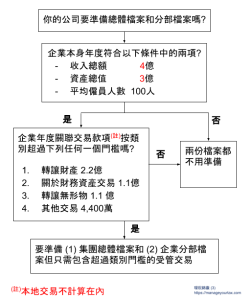
香港大型跨國企業和規模較大的中小企很大機會將要準備轉讓定價總體檔案和分部檔案(Local File)。根據《條例草案》,如企業本身年度符合以下條件中的兩項便需要準備分部檔案並為其所屬集團準備總體檔案:
– 收入總額 4億
– 資產總值 3億
– 平均僱員人數100人
不過《條例草案》 亦提供了符合上列要求的中小企減低合規成本的條件。 根據交易類別,只要企業的年度關聯交易款項不超過下列類別門檻,便不用於分部檔案涵蓋該類別的受管交易。 對於相聯人士之間不會引致實際稅務差異的本地交易,若該等本地交易不具有避稅目的,有關人士便無須在報稅表內按獨立交易條款計算該等交易所帶來的收入或虧損,而稅務局也不會按此基礎作出評稅。此外,稅務局亦不會要求涉及貸款的本地交易,例如免息貸款,以獨立交易條款報稅及評稅,但貸款者在其放債業務或集團內部融資業務的通常運作中借出的貸款除外。《條例草案》 亦豁免企業就相聯人士之間的本地交易擬備分部檔案。在確定企業是否符合以關聯方交易性質及價值為準則的豁免門檻時,有關本地交易亦不會計算在內。如果企業四類交易均不超過類別門檻便無需準備任何分部檔案,亦同時自動獲豁免準備總體檔案:
– 轉讓財產(包括動產或不動產但撇除財務資產無形物) 2.2億
– 關於財務資產交易 1.1億
– 轉讓無形物 1.1 億
– 其他交易 4,400萬
為了讓大家更容易了解,筆者準備了以下的圖解。
這些門檻看似很清晰,但一如既往,魔鬼永遠在細節中。例如何謂「收入總額」? 只是計算損益表上的一般理解的營業收入,還是包括其他例如資產變賣收回、匯兌收益、利息收入、股息收入等。而「 資產總值」相對簡單,但不要忘記如果企業有以經營租賃方式租用資產,根據2019年1月1日實行的IFRS 16 ,作為租客可能需要按規定記錄資產,企業相比以前更容易超越資產總值門檻。至於企業年度關聯交易款項類別,如果是關聯貸款是否按貸款額核定還是按利息收入支出計算? 看來如何把關聯交易歸類也是一門學問,決定是否需要準備有關的檔案。 為免引起爭議及方便納稅人稅務局應盡快制定相關詳細指引。
至於何時要準備好總體檔案和分部檔案? 《條例草案》要求企業於會計年度終結後九個月內準備相關文檔,時間相當緊迫。而當中的重點是企業要理解準備總體檔案和分部檔案只是一個開始,稅務局取得檔案後怎樣做才是關鍵。整個《條例草案》都沒有提到有關條款與香港的地域來源稅制如何配合、銜接。這個課題要留待日後的「理稅錦囊」探討。
順帶一提兩點: 其實財經事務及庫務局於2016年進行有關BEPS諮詢時就有關準備總體檔案和分部檔案的收入總額和資產總值門檻分別為 1億,亦沒有上述的豁免條款。 筆者及有關商界和稅務專業團體向財庫局提交的意見反映門檻過低及不應要求只有小額關聯交易的企業準備相關轉讓定價檔案。 現時的《條例草案》可算是反映了業界的意見。 另一方面,鑑於本地企業多與內地關聯企業有交易,門檻金額是參照了內地的關聯交易分部檔案 (內地叫「本地文檔」) 門檻制定的。因此如企業本身已需要就內地轉讓定價法規準備轉讓定價文檔,同一份文檔只需稍為修改便能適用於香港。
錦囊:
(1) : 別以為CbCR只適用於「香港最終母實體」。如果一間外國企業集團達到提交CbCR的門檻,其集團的香港實體便需要通知甚至提交母公司集團的CbCR予香港稅務局。
(2) : 修訂容許相聯人士之間不會引致實際稅務差異及不具有避稅目的的本地交易,無須在報稅表內按獨立交易條款計算該等交易所帶來的收入或虧損,亦不會計算在以關聯方交易性質及價值為準則的豁免門檻內,大大減少需要準備轉讓定價總體檔案和分部檔案企業的數目。政府估計只有約一千多家企業,即需繳交利得稅企業中的少於百分之二,須擬備總體檔案及分部檔案。無論如何,所有企業應該立刻檢視自己是否已進入門檻(包括考慮會計準則的轉變),預備有關轉讓定價文檔以符合新規定的要求。由於有關門檻的定義未清晰,企業如果發現接近門檻標準,保守的做法是假設自己已過門檻。更重要的是要準備完整的關聯交易合同,因為轉讓定價的分析是需要參考合同以判斷交易的本質及分析交易各方所承擔的功能和風險。如果在2018年過去才開始準備的話可能會太遲了。
筆者: 阿邊
Ref:
《條例草案》http://www.gld.gov.hk/egazette/pdf/20172152/cs32017215229.pdf
Report of the Bills Committee dated 25 June 2018: https://www.legco.gov.hk/yr17-18/english/bc/bc02/reports/bc0220180704cb1-1140-e.pdf
FSTB speech on the Bill amendments: https://www.ird.gov.hk/chi/ppr/archives/18070402.htm
FSTB BEPS Consultation Paper:
http://www.fstb.gov.hk/tb/en/docs/BEPS-ConsultationPaper-e.pdf
FSTB BEPS Consultation Report: http://www.fstb.gov.hk/tb/tc/docs/BEPS-ConsultationReport-c.pdf
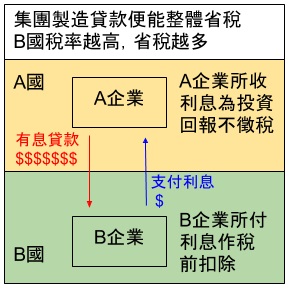
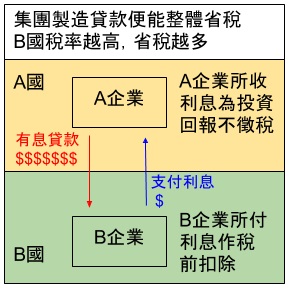 說到這裏先把話題岔開一點。上期提及有息貸款的例子[見附圖]便是第二行動方案《消除混合錯配安排的影響》 示例1.1的情況。行動方案建議B國不容許利息扣除,如B國不履行的話,A國便應將收入視為一般收入徵稅,以「保持跨境交易相關國內法規的協調一致」。簡單來說,就是OECD要你修改稅法。其實例子裏的A國和B國本身必然是根據其法規或案例對相關的交易作其稅務處理,法規和案例的形式必定有歷史原因、背景及人民授權,大小企業只是依據法規行事。將來所有國家是否都要看別國的稅務處理來判斷自己如何徵稅?