manageyourtax.com

Author: Edwin

  • 理稅錦囊 (13) – 你的 BVI 公司是那裏的稅務居民? (2018年7月12日)

    理稅錦囊 (13) – 你的 BVI 公司是那裏的稅務居民? (2018年7月12日)

    全球打擊個人和企業層面的避稅和洗錢活動,大幅增加了企業需要披露的資料。任何有嘗試為公司開設銀行賬戶的人都會知道, “受惠於” FATCA和共同報告標準 (Common Reporting Standard),作為銀行的了解客戶 (KYC) 程序的一部分,公司會被要求提供其受益所有人和稅務居民資料。如果企業 “有幸” 要提交國別報告 (Country-by-Country Report, “CbCR”,見理稅錦囊(3) ),則應報告集團中每個成員實體屬於那個稅收管轄區的稅務居民。錯誤報告稅務居民可能會產生嚴重後果。

    對於在有徵收所得稅或利得稅的稅收管轄區內成立並提交納稅申報表的公司,公司的稅務居民身份相對清晰。如果公司在不徵收所得稅的稅收管轄區 (通常稱為“離岸公司” (Offshore Company) ) 如英屬維爾京群島, British Virgin Islands (“BVI”), 百慕達 (Bermuda), 西薩摩亞 (Western Samoa) 等稅務天堂註冊成立,該怎麼判斷稅務居民身份?許多人認為離岸公司不需要在任何地方報稅……是不是真的如此?

    成為另一個稅收管轄區的納稅人

    在兩種情況下,公司的營業利潤 (例如位於A國的A公司, “Co A”) 可能會在另一個國家 (例如B國) 納稅:(1) Co A 已經成為 B國的稅務居民; 或 (2) Co A是 A國的稅務居民,但在 B國活動構成了常設機構 (Permanent Establishment, “PE”)。兩者之間的區別在於,作為 B國的稅務居民,Co A可能需要就所有利潤於 B國納稅。另一方面,如果只是構成了PE,則只有歸屬於PE的業務利潤在 B國納稅。

    公司也可以在沒有成為稅務居民或構成 PE 的稅收管轄區納稅。這一般是資本收益或取得被動收入的情況,例如股息,特許權使用費和來自該管轄區的利息。

    本文重點關注營業利潤情況一:在什麼情況下公司會成為另一個稅收管轄區的稅務居民。

    判定稅務居民身份

    對於香港而言,由於地域來源原則,稅務居民的概念並未引起太多關注。如果一家外國公司在香港經營任何行業、專業或業務,並從香港獲得利潤,就會像香港本地公司一樣在香港納稅。

    但是,在許多以居民為基礎的稅收管轄區內,如果外國公司被視為稅務居民並在管轄區內經營業務,則該公司將全額繳納所得稅。什麼決定了稅務居民身份? 以澳洲為例,根據1936年所得稅法 (Income tax Assessment Act 1936) 第6(1)條,如果公司符合以下條件將被視為澳洲稅務居民:

    – 它在澳洲註冊成立,或

    – 如果它沒有在澳洲註冊成立,它在澳洲開展業務,並且:

    • 其投票權由澳洲居民控制,或;
    • 它的中央管理和控制地在澳洲 (central management and control)。

    對於在澳洲境外註冊的公司來說,上述測試基本上是揭開公司面紗,並從實質上看公司是否真的在澳洲管理和控制,就像在澳洲註冊成立的公司一樣。

    在確定稅收協定/安排 (Double Tax Agreement/Arrangement, “DTA”) 是否適用於公司時,稅務居民身份也極為重要。以香港與中國內地之間簽訂的 DTA (“HK-CN DTA”) 為例,假設香港居民為公司,根據HK-CN DTA第4(1)條定義 “公司” 為 “在香港成立為法團的公司,或在香港以外地區成立為法團而通常是在香港進行管理或控制的公司”。根據第4條第(3)款,“除個人以外,同時為雙方居民的人,應認為是其實際管理機構所在一方的居民”。 實際管理機構所在地 (Place of Effective Management, “POEM”) 是決定公司被視為居民的哪一方的決定性因素 (“決勝條款”)。讀者應注意,在《OECD 收入和資本稅收示範稅收協定:2017年簡明稅收協定》 (“2017年稅收協定範本”) 中,對上述決勝條款進行了修訂,改為由雙方在考慮有效管理地點,註冊地點和任何其他相關因素的情況下就此事項達成一致意見。然而,締約雙方可自由決定採用決勝條款,其條款與上述HK-CN DTA的第4(3)條完全相同。

    從香港的角度稅務居民身份不單止與 DTA有關,而且根據2017年7月4日通過的 《2017年稅務(修訂) (第6號) 條例草案》(“條例草案”) 的轉讓定價規則,亦引入這個概念。“香港居民”的定義是指 “屬香港稅務居民的人”,而“稅務居民” (“resident for tax purpose”),對於公司而言,指 “在香港成立為法團的公司,或(如在香港境外成立為法團) 通常在香港加以管理或控制的公司” (normally managed or controlled in Hong Kong)。

    管理和控制的地方

    上述三個術語: “通常的管理和控制所在地”, “中央管理和控制所在地” 以及 “實際管理機構所在地” (POEM)中,似乎 “通常的管理和控制所在地” 相對比較寬鬆,企業會較容易被視為稅務居民,這可以是好事或者壞事。法律專家應可以更準確區分這三個術語。

    從實際的角度來看,大多數企業集團希望避免其離岸公司在意料之外的情況下被稅局認為是某地的稅務居民。 目前並沒有一個通用的管理及控制地點準則以判斷一間公司是否另一管轄區的稅務居民。本文嘗試找尋關於 “管理和控制地點” (The Place of Management and Control, “TPMC”) 的參考指引,減低企業集團的離岸公司意外地成為以居民為基礎的稅收管轄區的稅務居民。

    TPMC的參考指引

    OECD 是尋找答案的便利資源。不過,隨著2017年稅收協定範本第4(3)條的修改,簡明版評註不再提供 POEM的解釋。為了理解OECD對POEM的看法,可以回到上一版“稅收協定範本”(2014年稅收協定範本(完整版)) 的評註,其中說:“POEM 是實體對整體業務進行所必須和關鍵的管理和商業決策的實際發生地。必須查核所有相關事實和情況以確定POEM。一個實體可能有多個管理地點,但它同一時間只能有一個POEM“ (英文原文: “The POEM is the place where key management and commercial decisions that are necessary for the conduct of the entity’s business as a whole are in substance made. All relevant facts and circumstances must be examined to determine the POEM.  An entity may have more than one place of management, but it can have only one POEM at any one time”)。這個定義很有幫助,但沒有足夠的細節供公司遵循和採取行動。

    對於離岸公司具很高參考價值的是 2018年6月21日澳洲稅務局 (Australian Tax Office, “ATO”) 發佈的稅收裁定 TR 2018/5 《所得稅:稅收居民的中央管理和控制測試》 (生效日期為2017年3月15日)。與中央管理和控制有關的三個問題是:它是什麼?誰在行使?它在哪裡?

    (1) 中央管理和控制是什麼意思?

    根據 TR 2018/5,控制和指導公司運營的關鍵因素是制定公司的一般政策、確定其運營方向和進行的交易類型的高層決策。它不同於通常不被視為中央管理和控制的與日常業務和運作相關的行為和管理。但是,對於小公司來說,他們的日常的公司運營管理也可能屬於中央管理和控制的一種行為。

    什麼是 “決策”?

    一個人,或一群人,在主動考慮並根據公司的最佳利益後決定做或者不做某事,就是 “決策”。它不包括單純執行他人做出的決定或做橡皮圖章。

    中央管理和控制行為

    對公司進行中央管理和控制可以涉及制定投資和運營政策,包括買賣股權或重要資產、任命公司高層管理人員、監督和控制被指定執行公司日常業務的人員、以及財務事項,包括確定如何使用利潤和分派股息。

    公司管理的事項,如保存公司的股份登記、帳冊、支付股息,不是中央管理和控制的行為。

    (2) 誰行使中央管理和控制?

    確定誰行使中央管理和控制是一個事實問題。不能僅通過確定誰擁有控制和指導公司的法定身份或權力來確定。關鍵問題是誰實際控制並指導公司的運營。

    通常情況下,如果公司由其董事根據其章程和適用於該公司的公司法規運營,使董事有權管理公司,公司董事將控制和指導其運營。因此,通常是公司的董事行使中央管理和控制權。

    在確定誰在行使公司的中央管理和控制時,必須考慮所有相關的事實和情況。需要考慮的事實和情況包括擔任董事的人在管理和控制公司事務中的角色或在公司決策過程或管治中所擔當的角色。因此,單憑管理公司的法定身份或權力不足以證明其擁有中央管理和控制權。另一方面,ATO還將查核是否有人獲默認控制並定期監督公司的事務。因此,一個人進行集中管理和控制不需要法律授權或權力。如果有局外人實際上決定或控制董事作出的決定,則該局外人就是行使中央管理和控制的人。

    董事對業務的了解也很重要。缺乏對業務的足夠了解讓他們下判斷,表明他們不是真正的決策者,更可能是橡皮圖章或執行其他人已做出的決定。

    (3) 中央管理和控制在哪裡行使?

    實質做出高層決策的地方就是公司事實行使管理和控制的地方。儘管高層決策在某個地方做記錄和正式化,或者公司的章程、典章有要求對其進行控制和指導的地方,如果實際上它發生在其他地方,則以該處為準。這也不一定是那些控制和指導公司的人生活的地方。

    在多個地方行使中央管理和控制

    公司的控制和指導可由在多個地方控制公司的人員進行。這意味著公司的中央管理和控制可能分為多個地方。但是,只要找出公司在那裡較多行使中央管理和控制,足以斷定公司真正在那裡開展業務的地方,認定一個公司的中央管理和控制所在地。

    董事的居住地與公司的居住地

    公司的中央管理和控制權的行使並不取決於董事或其他控制和管理公司的人員的居民身份或居住的地方。重要的是他們在那裏實際執行控制和指導公司的活動。

    小結

    TR 2018/5 是一個很好的參考,因為它是新發布的指南,相信已考慮到最新的法庭案件和BEPS。根據該稅收裁定,總的來說,TPMC是實際制定高層決策的地方,這些決策制定了公司的總體政策,確定了其運營方向以及進行的交易類型。

    離岸公司

    許多個人和企業集團已經在海外稅務天堂,例如BVI,設立了用於各種目的的公司。不難理解的是,世界各地的許多稅務機關都將其視為避稅工具,因為其中一些公司記錄了來自貿易、服務或知識產權的大量商業收入。這些個人或集團不是以海外天堂為基地,而是位於世界不同地區的在岸商業中心。離岸公司的董事通常是這些個人本身或公司集團的高級管理人員。即使當地居民被任命為董事,他們也只是代理人,稅務機關將看穿他們。因此,如果沒有適當的結構和跟進,這些離岸公司的TPMC很大機會是在做出決策的在岸商業中心,而追稅和處罰風險可能很高。在過去,它們可能隱藏在稅務機關視線之外,但在新的透明世界中,它們將被曝光。

    另一方面,離岸公司是理想的投資控股公司。它們的營運成本低廉、有助於組織集團架構、使財務結果與管理職責保持一致、隔離風險,並在出售特定業務部門時提供極大的靈活性:交易可以快速完成而無需處理繁瑣的政府部門行政程序。雖然在這種架構背後可能沒有避稅動機,因為控股公司的收入,即股息和資本收益,在許多稅收管轄區都不屬於應稅收入,鑑於世界各地稅務機關都希望瓜分任何未交稅的利潤,架構內有這些離岸控股公司的企業也應該注意稅務居民身份問題。

    錦囊

    隨著世界變得更加透明,集團架構中有離岸公司的企業應根據每個公司的事實和情況以及適用的稅收法規重新審視這些公司的稅務居民身份。需要注意的是,在確定稅務居民身份時,許多稅收管轄區除了 TPMC, 也會審視公司是否符合了業務營運的要求,所以,建立TPMC並不一定是風險分析的終結。掌握了相關信息後,企業可以決定下一步做什麼:進行必要的變更、稅務申報、或者為防御將來稅務局的挑戰而准備適當的文件。沒有企業可以避免所有的稅務風險,但了解風險並積極管理它們有助提高將來面對挑戰時的勝算。企業集團應馬上全盤審視其架構。

    (本文於2018年7月12日刊登於信報信博 https://manageyourtax.com/HKEJ Forum 13)

    Ref:

    OECD Model Tax Convention: https://read.oecd-ilibrary.org/taxation/model-tax-convention-on-income-and-on-capital-condensed-version-2017_mtc_cond-2017-en#.WmNWKqiWYdU#page32

    OECD 2014 Model Tax Convention: https://read.oecd-ilibrary.org/taxation/model-tax-convention-on-income-and-on-capital-2015-full-version_9789264239081-en#page192

    ATO TR 2018/5: https://www.ato.gov.au/law/view/document?DocID=TXR/TR20185/NAT/ATO/00001&PiT=99991231235958
  • 理稅錦囊 (12) – 股東擔保的轉讓定價策略 (2018年6月14日)

    理稅錦囊 (12) – 股東擔保的轉讓定價策略 (2018年6月14日)

    全球化的崛起導致跨境關聯交易(“關聯交易”)大幅增加。例如,通過將一家工廠搬到外地,企業將在採購、銷售、無形資產、融資、管理費用、共享服務等方面的關聯交易被至少兩個地方的稅務機關審查。企業需要提供文件以支持每個關聯交易的轉讓定價。在BEPS項目的大環境下,企業為滿足稅務機關對轉讓定價日益增高的期望,面對前所未有的壓力。

    經合組織 (“OECD”) 作為BEPS背後的主要推動力量,已於2017年7月更新了OECD跨國企業和稅稅務機關轉讓定價指南 (“OECD轉讓定價指南”),該指南長達600多頁,以幫助企業和稅務機關在確定關聯交易的公平交易價格 (“Arm’s Length Price”) 時應該採用的轉讓定價方法和考慮因素,減少雙方可能出現的的分歧。

    本文討論歐洲聯盟法院 (Court of Justice of European Union, “CJEU”) 於2018年5月31日裁定的Hornbach案(C-382/16),目的是研究一個相對較小金額但常見的關聯交易,討論企業面對的問題,並探討該案帶出的啟示。

    Hornbach 案

    背景

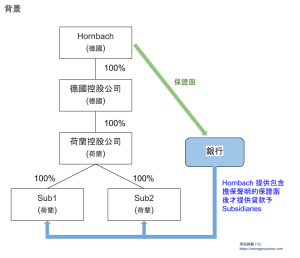
    德國母公司 Hornbach-Baumarkt AG (“Hornbach”) 是一家在德國成立的上市公司,在歐洲經營自己動手 (DIY) 和建材商店。 2003年,Hornbach 通過德國和荷蘭中間控股公司 (分別為“德國控股公司”和“荷蘭控股公司”) 在荷蘭設立兩家間接持股100%的營運子公司 Sub1和 Sub2 (合稱 “Subsidiaries”)。

    Subsidiaries 都在負資本狀態。為了繼續其營運並為計劃建設的DIY商店和花園業務提供資金,Sub1和Sub2分別需要銀行貸款10,057,000歐元的14,800,000歐元。

    該融資銀行要求必須得到 Hornbach 提供包含擔保聲明的保證函後才提供貸款。 2002年9月, Hornbach 無償提供了保證函。在保證函中,Hornbach 對融資銀行承諾不會改變其對荷蘭控股公司的股權份額,並承諾確保荷蘭控股公司在沒有給予銀行至少三週前書面通知不會改變其對Subsidiaries的股權份額。

    此外,Hornbach不可撤銷地及無條件承諾向 Subsidiaries 提供資金,使其能夠償還所有負債。因此,Hornbach 必要時必須提供必要的資金,並必須確保這些資金將用於向融資銀行償還欠債。

    下圖說明了案例背景。

    爭議

    德國稅務局認為非關聯方在相同或相似的情況下會收取報酬以換取擔保,因此決定,根據德國稅法,Hornbach 的收入必須按照相當於所提供擔保的估計報酬金額調增,並據此修改了公司所得稅和2003年度該公司營業稅的計算基礎。就此,稅務局認為Hornbach 應分別從 Sub1 和 Sub2 獲得稅收入15,253歐元和 22,447歐元。

    Hornbach 向德國稅務局提出的反對評稅但不獲接納。Hornbach 在德國金融法院 (German Finance Court) 對這些決定提出訴訟。

    Hornbach 認為,德國的相關稅法導致涉及國內和國外交易案件的不平等待遇,因為在涉及純粹的國內交易的情況下,稅務局不會為了反映為子公司提供擔保的假定報酬而調增收入,這可以視為對 “設立自由” (Freedom of Establishment) 的限制。此外,稅法並未包含任何有關提供商業理由的機會,以解釋非公平交易。在本案中,Hornbach表示已經提供不向Subsidiaries收取向融資銀行提供保證函的報酬的商業原因,就是以支持性行動取代投入資本。稅務局則稱,納稅人有機會提供所進行交易合理性的證據,不過,相關稅法含義範圍內的 “商業理由” 概念必須根據自由競爭的原則加以解釋,而自由競爭的本質是需要排除股東關係的。

    德國金融法院不確定(1)德國的相關稅法是否與 “設立自由” 相容;(2)商業理由是否可以作為證據提出,特別是,任何商業理由是否可以包括母公司與子公司之間存在相互依存關係的這個經濟理由。

    因此,德國金融法院將這些問題提交給CJEU,作出初步裁決。

    裁決

    讀者可以看到,CJEU沒有被要求裁定 Hornbach 提交的商業理由是否足以支持所謂的“非公平交易原則”交易。CJEU 裁定德國的稅法與 “設立自由” 並無牴觸,而德國金融法院需要判定Hornbach 是否有權, 在不受不當行政限制的情況下, 提出包括上述經濟理由的商業理由,以支持其 “非公平交易原則” 交易為合理交易。換句話說,在評估非公平交易的商業合理性時,應考慮母公司與子公司之間的關係,而德國稅務局拒絕這樣做。因此,Hornbach 最終是否會勝訴並不確定,案件的發展值得繼續關注。

    個案的參考價值

    這個案例為一家母公司是否應該為其向子公司提供的支援,例如 Hornbach 案例中的擔保,收取費用提供了一些想法。以下是 CJEU 的一些重要評論:

    1. 很顯然,Subsidiaries 有負資本,而融資銀行根據 Hornbach 提供的保證函要求,向 Subsidiaries 提供繼續和擴大業務營運所需的貸款。
    2. 在子公司於缺乏足夠的資本但需要擴張經營的情況下,母公司可能有商業上的理由同意以非公平交易的條款提供資本。
    3. 此外,應該指出的是,在這個案中,沒有人提出企業有避稅的情況。
    4. 因此,由於Hornbach 是Subsidaries 的股東,商業上可能有理由支持根據偏離公平交易原則的條款完成有關交易。當外國子公司缺乏足夠資金延續和擴展業務運作, 無條件地給予包含擔保聲明的保證函,可以通過母公司本身的經濟利益來解釋,因為作為股東可以通過參與子公司的利潤分配分享其成功,儘管相互獨立的公司會就提供該等擔保取得報酬。

    這些評論對於企業構建其轉讓定價策略和未來防禦有一定幫助。

    應用

    跨國企業的最終母公司為子公司向銀行提供貸款擔保是很常見的。 最終母公司是否應該收取擔保費是一個具爭議的問題。在上述的 Hornbach 案例中,德國稅務局顯然認為,Hornbach 應該收取擔保費 (擔保費率似乎為貸款額的0.15%),因此調整了Hornbach 的應納稅所得額。這給面臨類似情況的跨國企業提出了一些問題:(1) 當沒有第三方能夠提供相同的擔保時,擔保是否真的有可比的公平交易價格; (2) 沒有避稅嫌疑時,稅務機關是否可以進行調整; (3) 稅務局一方(在這案例下是荷蘭稅務局)是否允許對另一方(德國)實施的核定擔保費收入進行相應的扣除以及如何實現? 這些都是非常棘手的問題,需要對當時所涉及的司法管轄區的稅法和稅收協定進行稅務和法律分析。跨國企業往往對什麼是正確的技術答案不太感興趣,但對如何以最便宜的方式解決問題更感興趣。

    公平交易價格是非關聯方在相同或相似情況下達成的交易價格(這也許是為什麼德國稅務局認為相關稅法含義內的“商業理由”概念必須解釋為自由競爭原則,並且將股東地位導致的經濟理由排除在外)。然而,在 Hornbach 案件中與及日常涉及母公司擔保的實際情況中,根本沒有獨立第三方能夠為銀行提供類似的擔保,因為他們無法作出不改變股權狀況的保證。如果不存在可比較的結果,那麼如何得出公平交易價格?

    OECD轉讓定價指南第1章 《公平交易原則》,第1.11段恰恰指出了這個問題:“應用公平原則的實際困難是關聯企業可能從事獨立企業不會進行的交易。這種交易不一定必然出於避稅動機,其發生可能是因為在與彼此的交易中,跨國企業集團的成員可能面臨不同於獨立企業會面臨的商業環境。在獨立企業很少進行關聯企業之間從事的同類交易時,由於很少或沒有直接證據證明獨立企業會建立什麼樣的條件,公平交易原則很難適用。獨立企業之間可能不會發生交易並不意味著它不是公平的。“

    第1.11段有幫助嗎?有幫助,但不多,因為指南並不是說稅務局必須接受納稅人在這種情況下設定的價格,雖然在沒有找到公平的可比價格,“不調整”可能是正確的答案。因此,正如在Hornbach 個案中所看到的,爭端仍然會出現。

    現實

    跨國企業考慮是否收取擔保費有著稅務和非稅務原因。在 Hornbach 案例中,Subsidiaries 需要資金,這可以靠 Hornbach 通過中層控股公司的注資或貸款 (來自內部資金或外部借款),或者Subsidiaries 直接向銀行借款,如本案例中所述。跨國企業需要審查現金流,資本成本,並根據內部政策決定資金的選擇,尤其是大數額的資金。

    Hornbach 案沒有披露 Hornbach 不收取擔保費的原因。這可能是由於Subsidaries 未必能夠及時營運產生足夠現金流支付擔保費,結果可能會給集團帶來更多資金問題,產生額外的利息支出。

    在某些情況下,最終母公司可能要收取擔保費。例如,最終母公司持有該子公司的多數股權,並向融資銀行提供保證函支持該子公司的全部借款,而少數股東 (Minority Interest) 不需要提供根據股權份額的相認比例保證。由於獲股東保證的銀行貸款的利率必然低於子公司單獨借貸時的利率,少數股東將享受 “坐順風車” 的機會,獲得較高的投資回報,而風險僅由最終母公司承擔。在這種情況下,最終母公司通常會向子公司收取擔保費用以平衡雙方的付出。

    如果考慮到集團整體的稅收狀況包括子公司的稅務扣除,預提所得稅及最終母公司的所得稅後,跨國企業認為收取擔保費可以減低集團整體稅務負擔,最終母公司也可能從稅務角度出發向子公司收取擔保費。當然,跨國企業應該充分認識到採取這種方式的BEPS風險。

    錦囊

    在任何有轉讓定價法規的稅務管轄區 (快將包括香港),母公司在決定是否在提供銀行擔保時向子公司收取擔保費,思考過程應包括以下內容:

    1. 從純粹的商業角度考慮是否較傾向收取或不收取擔保費。這種取向是避免避稅指責的最佳防範措施。
    2. 考慮收費和不收費的稅收影響,包括當地稅務機關的一貫做法,稅收協定的適用性,過往的判例和合規成本,並評估兩種替代方案的風險。
    3. 根據商業取向、成本、收益和風險分析確定方法。
    4. 準備所有必要的證明文件 (例如董事會會議記錄、與銀行等外部各方的溝通、貸款協議、擔保費協議和轉讓定價報告),其中必須包括所採取方法的商業原理。

    Hornbach 案件的一個重要意義在於CJEU 評論提及,母子關係可以支持偏離公平原則的條款。事實上,只有母公司才會向銀行提供擔保,以便為其子公司提供融資,特別是在子公司發展初期,當銀行拒絕沒有擔保的情況下放貸時。這種行為應該被視為投資活動,而不是一種服務。母公司作為股東所提供的擔保與投入資本一樣可以通過參與子公司的利潤分配獲取投資回報,而獨立的公司不可能進行同樣的交易。不幸的是許多稅務機關都認為提供擔保是一種服務。因此,當最終母公司決定不收取擔保費時,需要對稅務機關的態度進行風險評估。

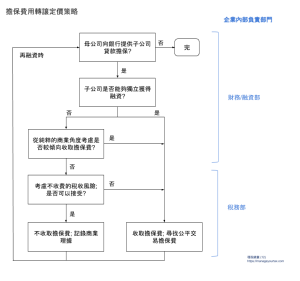
    儘管如此,當子公司能夠獨立獲得融資 (即銀行願意直接向沒有母公司擔保的子公司提供貸款) 時,由於銀行透過獲得的擔保可以降低風險從而降低成本,擔保的基本性質可能已變成一種服務,減低子公司的融資成本。既然子公司將從擔保中真正受益,從稅務角度收取擔保費可能是合理的。

    按照上述討論的方式,跨國企業可以考慮以下擔保費用轉讓定價策略:


    上述策略將幫助跨國企業決定是否收取擔保費。需要注意的是,稅務部門不一定同意這策略的。當企業決定收取擔保費,尋找所謂的公平交易擔保費是另一項挑戰,特別是在沒有第三方參與相同或類似交易的情況下,如 Hornbach 案例。對於少額調整,為了尋找公平交易價格可能會花費不合比例地過高的成本和行政負擔。如果德國稅務局披露如何計算該 0.15%的擔保費,這將對許多跨國企業很有參考價值。

    轉讓定價​​在實踐中的問題在於,整個過程中有許多假設,而稅務局往往不了解背後的商業原理,他們僅僅因為徵收額外稅款而窮追猛打。在提出稅務部門拒絕的反對評稅之後,實際上企業可能會因成本效益的考慮放棄上訴至法院,寧可重組交易使問題消失。企業通常不會因為相對小的稅款,例如這個 Hornbach 案例涉及的金額,像Hornbach 這樣上訴至法院。那些尋求合理對待的納稅人應該得到的讚賞和掌聲。


    (本文於2018年6月14日刊登於信報信博: https://manageyourtax.com/HKEJ Forum 12)

    Ref:

    The Case: http://curia.europa.eu/juris/document/document_print.jsf?doclang=EN&text=&pageIndex=0&part=1&mode=DOC&docid=202410&occ=first&dir=&cid=701953#Footnote*

    OECD TP Guidelines:

    https://read.oecd-ilibrary.org/taxation/oecd-transfer-pricing-guidelines-for-multinational-enterprises-and-tax-administrations-2017_tpg-2017-en#page327

  • 理稅錦囊 (11) – 企業併購案例分享 (2018年5月28日)

    理稅錦囊 (11) – 企業併購案例分享 (2018年5月28日)

    最近從 “微信” 看到一篇關於企業併購的文章,標題為 「企業整體轉讓籌劃 稅局分部調整應對 長春國稅破解避稅地非居民整體股權轉讓BEPS難題」,註明來源於長春國家稅務局 (以下簡稱 “文章”)。 納稅人需要補繳非居民企業所得稅人民幣222萬元,加收利息人民幣31萬元, 引起筆者興趣。 雖然文章提供的具體資料不多,仍有可以學習之處,所以今期與讀者分享。

    文章摘要

    案例背景

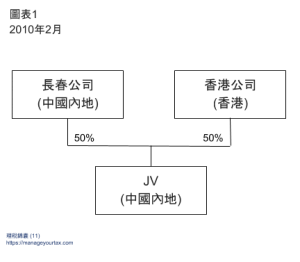
    2010年2月中方長春公司和外方香港公司出資成立的中外合資企業(“JV”),雙方各佔50%股份,生產銷售汽車電子產品及相關零部件及其他產品。股權結構如下圖:

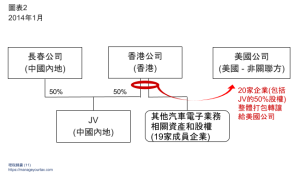
    2014年1月,香港公司和非關聯美國公司簽訂股權轉讓協議,香港公司轉讓持有的JV 股份和其他汽車電子業務相關資產和股權一併出售給美國公司。股權轉讓交易共涉及香港公司持股下的汽車電子業務的20家企業,為整體打包轉讓。轉讓後美國公司取代香港公司成為JV的50%股東,如下圖:

    轉讓過程中,只有香港公司向美國公司出售資產和股權的整體轉讓合同(包括20家成員企業)。由於是非居民股權的直接轉讓,長春所在地稅務機關對香港公司轉讓持有的JV股權的轉讓收益具有徵稅權。JV 被轉讓股權部分按照平價轉讓向所在地稅務機關進行備案。

    相關文件規定

    根據上述股權轉讓時點,該案件應適用《國家稅務總局關於加權非居民企業股權轉讓所得企業所得稅管理的通知》(國稅函【2009】698號)的相關規定:即境外投資方(實際控制方)同時轉讓境內或境外多個控股公司股權的,被轉讓股權的中國居民企業應將整體轉讓合同和涉及本企業的分部合同提供給主管稅務機關。如果沒有分部合同的,被轉讓股權的中國居民企業應向主管稅務機關提供被轉讓的各個控股公司的詳細資料,準確劃分境內被轉讓企業的股權價格。如果不能準確劃分的,主管稅務機關有權選擇合理的方法對轉讓價格進行調整。

    調查分析過程

    長春市國稅局對 JV 展開了深入調查分析,下達《稅務事項告知書》,要求 JV 提供股權轉讓前後的股權架構圖、股權交易內容、股權轉讓定價方法、整體股權轉讓合同或協議、分部股權轉讓合同或協議、被轉讓股權的各成員企業的詳細資料、被轉讓股權的各成員企業的股權價值劃分表、JV 被轉讓股權以前5個年度的資產負債表、損益表和現金流量表、JV 被轉讓股權上個年度制定的中長期預算表與及境外投資方實施一籃子整體股權轉讓具有合理商業目的的說明。

    通過整合分析相關資料及進一步調查訪談,調查人員掌握了如下事實資料:一是香港公司和美國公司為非關聯方,上述整體股權轉讓是商業性交易,完全符合獨立交易原則;二是 JV 被轉讓股權以前的財務狀況、經營成果及現金流量都較好,不存在持續經營能力受到影響的特殊情形,且未來經營環境和經營策略向好,JV 被轉讓股權部分在未進行單獨價值評估的前提下以平價轉讓在所在地稅務機關進行申報備案,存在被轉讓股權部分價值被低估從而在所在地少申報納稅的風險;三是作為被轉讓股權的 JV 沒有涉及該公司的分部合同,也不提供被一併轉讓股權的其他19家成員企業的詳細資料,無法直接或間接準確劃分 JV 被轉讓股權部分的真實合理轉讓價格;四是從股權整體轉讓安排的稅收結果上看,這種安排使各個被轉讓成員企業的轉讓盈虧不在各個成員企業所在地體現,而將香港公司旗下的被轉讓企業的轉讓收益均體現在香港,實質上實現了利用避稅地(港)避稅的效果和事實。

    補稅情況

    經詳細調查和多輪溝通談判,香港公司不提供被轉讓各成員企業分部合同和詳細資料,同意調查人員按照合理的方法對 JV 被轉讓股權部分的價值進行調整。經稅企雙方協商,一致同意選擇按照企業股權價值評估方法,對 JV 被轉讓股權部分的價值進行評估。由於內地目前在企業產權交易上的市場化、信息化程度尚不高,難於收集到足夠的同類企業產權交易案例和交易價格,故不採用市場法;又由於 JV 正處於成熟發展較快階段,其存量資產不能代表企業價值,排除採用成本法(資產基礎法),因此稅企雙方一致認可採用收益法進行評估。經計算,評估確認 JV 的全部股權價值為人民幣161,169,400元,全部股權轉讓所得為人民幣44,361,244元,  JV 被轉讓股權(50%部分)對應的股權轉讓所得人民幣22,180,622元,應補繳企業所得稅人民幣220萬元,加收利息人民幣31萬元。

    我們的評論

    對於這個個案, 內地稅務機關絕對有權力根據企業所得稅法就轉讓JV所得正常徵稅 (雖然個案背景沒有提供關於其餘19間公司的資料,但相信這些公司都不是內地企業)。 要計算股權價值,收益法是內地稅務機關常用的方法之一。 由於折現率及其他假設對最後的稅負有重大影響,與稅務機關的商討可能會被拖延得較長時間。 納稅人考慮談判策略時,需要顧及延遲交稅可能產生的利息。

    基於各種商業上的考慮,例如一些固有的與外部或關聯企業簽訂的合同、與銀行貸款相關的保證、僱傭合同、牌照、監管機構許可等等,買家會同意購入多家企業,所以一籃子的整體股權轉讓十分普遍。買家不想購入的公司會被排除於外。 轉讓價格必然反映從買家的角度該一籃子企業的整體價值。 如果買家只能夠購入一家企業,那麼整個交易可能不會進行。

    由此可見, 問題是如何在需要報稅的股權轉讓部分(JV)反映集團的整體價值。JV事實上並不是單獨被轉讓 。以假設JV被單獨轉讓而核定的應稅轉讓價格未必能反映其實質的公允價值。不過,由於賣方香港公司沒有提供其餘19間企業的資料內地稅務機關,按照收益法核定JV的轉讓價格徵稅也是合理的做法。 事實上,賣方對於JV 被轉讓股權部分按照平價轉讓向所在地稅務機關進行備案,可能反映了其餘19家企業的經營狀況未必理想,部分更有可能處於虧損。

    轉讓股權所產生的稅項是由賣方負擔的 。所以,賣方在商討交易的過程中,必須謹慎分析了解相關的稅務責任。 在這個個案中,賣方對一家相信是有盈利能力的企業按照平價轉讓進行申報似乎是過份進取。如果賣方真心相信稅務機關會接受以平價轉讓進行申報,他可能沒有向有經驗的顧問作諮詢,間接造成人民幣31萬元的利息支出。

    錦囊

    這個個案帶出了涉及內地企業的併購活動的幾個常見稅務問題。

    企業併購交易賣方一般需要負責有關出售股權所得的稅務申報。因此賣方應該向稅務顧問了解其納稅義務、風險及制定申報策略。在上述的個案中除了小心評估稅務機關可能的處理手法並作最壞打算,稅務顧問應該發揮其想像力及創意,尋找一切可能的理據以證明應稅交易金額應低於稅務機關可能核定的金額,從而減低稅負。

    例如,現在世界各地的稅務機關都要求企業集團提供其價值鏈的詳細資訊以分割各地利潤徵稅。既然如此,一籃子轉讓股權也可考慮準備一個價值鏈分析,自行根據各企業的價值貢獻,分配交易金額到各企業,並在轉讓文件中清楚列明各企業的轉讓金額。 假設集團其中一間非內地企業擁有有價值的無形資產,是否可以把更大的價值撥到該企業從而減低的應納稅利潤?  “在盒子外思考”只是一個起點,發掘具說服力的論點及提供完整的資料包括合同及相關分析才有成功的機會。 當然,企業也要考慮有關分析對以前、現在及將來在不同國家的稅務申報會否帶來影響。

    就算交易已完成,作為買家亦需要關心賣方的交稅狀況。為什麼? 因為稅務機關最終接受的交易金額可以作為買方將來再轉售相關企業的計稅成本。在這個個案中,買家將來轉售時的計稅成本將會是人民幣 80,584,700 (全部股權價值人民幣161,169,400的50%)。理論上,賣方交稅越多,買家將來交稅越少。

    在間接轉讓內地企業的情況下買方更加可能要根據 《國家稅務總局關於非居民企業間接轉讓財產企業所得稅若干問題的公告》(國家稅務總局公告2015年第7號) 就有關間接股權轉讓扣繳所得稅。所以雙方必須同意各自在相關稅務申報的責任。由於是間接轉讓,儘管在可預見的將來並沒有再轉售的意向,有兩個原因買家應及時向賣方取得有關稅務申報及完稅的文件: (1) 確認其不再負有所得稅扣繳責任; 及(2) 證明其計稅成本。

    最後,文章多次提及交易牽涉避稅及利用避稅地(港)的稅收優惠實現了總體避稅。相信大部份的香港納稅人不會同意文章描繪香港是一個避稅地。 這反映了內地似乎對香港存有一些誤解。 這些誤解會令香港企業遇到類似個案時與內地稅務機關討論稅務處理份外吃力。另外,這個案牽涉的是一家香港企業直接轉讓內地企業的股權,除非該香港公司背後股東為位於高稅率地區的企業,並且有證據證明其故意直接轉讓JV而非轉讓香港公司有避稅意圖,否則筆者難以理解文章對這交易牽涉BEPS的指控。面對內地稅務機關對該等交易尤其是牽涉香港公司的交易所採取的態度,納稅人面對任何稅務討論就算毫無避稅的事實都會倍覺困難,因此亦要格外準備充足。

    (本文於2018年5月28日刊登於信報信博: https://manageyourtax.com/HKEJ Forum 11)

    “微信”文章: https://mp.weixin.qq.com/s/clQRKlNO6CyTWW2SmuIygQ


  • 理稅錦囊 (10) – 你睡得安穩嗎?  (2018年5月10日)

    理稅錦囊 (10) – 你睡得安穩嗎? (2018年5月10日)

    (本文於2018年5月10日刊登於信報信博: https://manageyourtax.com/HKEJ Forum 10)

    放心,本文不是改名為「安睡錦囊」,而是討論一樣可能令人睡不安穩的事情: 公司的稅務是否得到妥善管理?

    差勁的稅務管理帶來的問題在於發現的時候已經太遲。造成這個局面的主要原因是企業到目前為止未還未被稅務局盯上,管理層並未意識到危機,不想無故主動找出稅務問題,而稅務管理對企業的董事局來說是一個陌生的課題。危機是如何出現的? 常見的原因包括: 低水平的稅務顧問提供的建議、沒有切實地執行架構及安排、沒有妥善保存文檔以證明當日的意向、不知道稅收法規已經改變引致填寫錯誤的稅務申報表等。這些都會令到企業在其財務報表上低估其稅務開支,更可能要支付高昂的罰款和利息。更壞的是,今天很多稅務機關會公開欠稅或避稅企業的名字,帶來名譽上的損失。

    在互聯網搜尋「稅務管理」(tax management) 的時候找到的資訊一般都是相對基本的「做好稅收合規 – 按時納稅申報」(tax compliance) 或是相對高深的「考慮運用稅務科技」的訊息。建議「考慮運用稅務科技」並非錯誤,只是在亞洲來說並不是最適用。在一些國家例如美國,收集在各州份按不同稅率或原則計算支付的州際所得稅、銷售稅及其他費用的稅務數據信息便相對重要。另外,稅務科技亦可以協助企業準備其「國別報告」(Country-by-Country Report),但如企業集團內部使用超過一種會計系統,要建立一個系統歸納國別報告的數據並不容易。

    越來越多人談論「稅務策略」,尤其是當個別政府例如英國要求大企業公開其稅務策略,否則可能會被罰款。在實際操作上,稅務策略其實只是企業接受稅務風險的程度。 只要企業管理層意識到稅務是一項風險,便要進行稅務管理。問題只是 “如何做”。

    今期,筆者根據其經驗,討論什麼是稅務管理,如何做,和誰應當企業的稅務管理者。

    什麼是稅務管理

    稅務管理就是要保護企業的資產負債表和避免出現意料之外的情況。

    如何做好稅務管理

    成功的稅務管理要做好五件事:

    • 及時和正確地完成稅務申報責任
    • 識別適當的稅務顧問
    • 檢視新交易項目的稅務影響
    • 與高層管理人員及企業部門主管層定期會面討論稅務
    • 沒有有害的文書  

    聽起來雖然簡單,但要把上述工作做得完滿需要經驗豐富、謹慎思考及良好的溝通。

    及時和正確地完成稅務申報責任

    要做好報稅責任有三件必須要做的事:

    第一: 建立問責。指定個別員工負責稅務申報的準備及申報前覆核。香港的稅務申報可能是比較簡單,但如果牽涉到其他稅務管轄區的話,需要準備的稅務申報表及相關文檔可以相當複雜。個別地方如印尼,單單支付境外服務供應商一項便需要取得該供應商的稅務居民證明書,計算及扣繳正確的預提所得稅金額,與及填寫相關的稅務協定優惠申請書(DGT-1表格)。繼續以印尼為例,就算是支付給當地的供應商也可能需要作稅務扣繳,並計算銷售稅…還有所得稅申報及關聯交易轉讓定價文檔要準備呢!

    第二: 培訓。付出適當的培訓費用及時間對於需要負責稅務申報的員工來說是非常有用的。他們需要了解其工作的重要性及如何得到幫助。為協助員工做好其工作,他們亦需要通過參加稅務研討會或其他學習渠道得到稅收法規改變的最新資訊、稅務稽查的最新方向及稅務案例的消息。稅務管理者亦需要接受培訓,獲得其所負責的稅務管轄區稅收法規改變的最新資訊及宏觀的最新稅務發展。

    第三: 建立流程。稅務管理者須要建立一個無縫的稅收申報流程,照顧到稅務申報的每一環節,包括預備申報表、收集信息、記錄個別項目的申報理據、覆核申報表、遞交申報表和支付稅項。    

    稅務管理者不一定需要審批所有的稅務申報表,尤其是他對個別地方的稅例不了解甚至乎不能閱讀有關語言。另一原因是,如果稅務管理者需要批准審批該些稅務申報表,可能會令當地負責的同事鬆懈起來(moral hazard)。稅務管理者亦要與當地負責的團隊共同決定稅務顧問在這過程中的角色。一般來說他們最能提供價值的是稅務培訓方面的工作,與及就個別比較重要的稅務申報作覆核,甚至負責有關申報。

    稅務科技能幫忙嗎? 從實踐經驗來說除非是增值稅類型的申報而系統與當地稅務機關聯網,否則全自動化的稅務申報未必可能實現,原因是稅務申報表一般會牽涉相當程度的判斷例如收入是否不需納稅或者支出是否可以扣除。因此,建立實時的稅務申報情況匯總對於稅務管理來說並不是最重要的任務。控制稅務風險應先做好上述的三點,而稅務管理者要定時考核執行的情況。當做好最基本的工作,可研究投資於增值稅自動交對(reconciliation)方面。

    識別適當的稅務顧問

    這其實是一份不容易的工作。市場上大小會計師事務所及稅務諮詢顧問都提供稅務顧問服務,如何識別適當的稅務顧問是一份挑戰。

    要捉魚自然要撒網。稅務管理者需要參與由不同事務所或專業團體舉辦的稅務研討會或交流活動認識更多稅務顧問,利用該些場合發問問題考驗他們的應對。當然,要做到這一點稅務管理者本身亦需要有較深的經驗和稅務知識。  

    一些發展中國家的稅務顧問的質素可以非常差。要與這些稅務顧問合作稅務管理者的經驗和技術要求將會更高,才能引導該些稅務顧問清晰提供其意見。   

    有於內地營運的企業需要留意國家稅務總局發布,已於2017年9月1號生效的《涉稅專業服務監管辦法(試行)》的公告 (國家稅務總局公告2017年第13號,“13號公告”) 。根據13號公告,專業稅務顧問及稅收籌劃業務應當由具有資質的涉稅專業服務機構從事。出具的各類涉稅報告和文書,按照相關規定需要報送的,應當向稅務機關報送。       

    檢視新交易項目的稅務影響

    新交易項目可以是任何與關聯或非關聯方,牽涉新的稅務管轄區、新業務、服務、無形資產與及企業併購等的交易。

    要妥善管理相關的稅務影響第一件要做的事是了解交易的商業目的及理念、時間性與及關於合同條款、現金流動、會計、資本、財務安排及資料敏感度等初步資訊。有這些資訊在手稅務管理者才可與稅務顧問商討有關項目的稅務影響及可能的稅務籌劃方案。這些商討有機會延續數週甚至數月,所以對於時間性和死線的了解是非常重要的。在這段期間,稅務管理者與項目團隊包括例如財務、法律、資訊科技、業務發展、公司秘書等部門需要緊密聯繫,了解項目的任何改動,及時應對,確保準確的稅務分析。

    要認真地管理整個流程,稅務管理者需要有需要掌握項目管理技巧並懂得從商業角度考慮任何稅務方案。這包括:

    • 在不同的方案中選出能配合商業目的的可行方案
    • 確保顧問的建議有堅實的技術基礎
    • 明白稅務方案並與企業各部門的團隊商討可行性及落實的時間性
    • 確保有關文件是適當地編寫、執行(包括在適當的地區執行)及保存
    • 如果需要成立新公司需要預留足夠時間安排董事會會議等; 某些國家個別投資項目可能需要政府部門審批 (例如澳洲的外國投資審核委員會, Foreign Investment Review Board)
    • 知道在那裏應該,或不應該,走捷徑
    • 與高級管理層匯報項目進展及適當地尋求指導     

    與高層管理人員及企業部門主管層定期會面討論稅務

    對於很多企業,稅務支出可能是工資薪金及租金以外的最大支出。不過, 由於稅務支出是所謂的 “在線下” (Below-the-line,即是在損益表中的EBIT,一個經常用到的衡量企業表現的準則,以下),傳統上一般認為是一個非能控制的支出,管理層很多時並不太在意稅務支出的金額。在目前急速轉變的稅務法規及各地稅務機關對納稅人越趨敵視的環境下,稅務管理者需要及時向高級管理人員及企業部門主管提出稅務相關議題。這亦是期望管理的一部分: 確保沒有意料之外的事情發生。  

    有關討論包括 “上載” 與 “下載”。稅務管理者提出例如稅務項目的進展、與稅務局的爭拗、法例改動等等,向管理層 “上載” 稅務資訊。稅務管理者亦趁此機會由管理層 “下載” 業務方向及項目的最新發展,並可以即時提出任何稅務上的初步意見,令稅務考慮及早於商業決定中反映。直接參與相關會議可使管理層加深了解稅務對商業運作的影響,讓稅務管理者成為管理團隊的一份子。這樣對於將來實行的一些稅務有關項目更得心應手。   

    避免有害的文檔

    什麼是有害的文檔?

    任何有接觸過稅收籌劃的人都應該參與過「這樣做能節省多少稅?」的討論。對很多人來說這是最刺激的部分。項目的參與者包括稅務顧問很容易會詳細討論這個籌劃如何令公司節省多少稅,以電郵甚至即時訊息軟件把消息以光速環繞地球傳達開去。他們忘記了稅務機關可以要求企業提供甚至乎以突擊搜查的形成截取這些訊息,以證明避稅企圖的存在。

    電子郵件已經成為企業可能要提供的證據的一部分。例如在內地,根據國家稅務總局令第32號《一般反避稅管理辦法(試行)》 第十一條,被調查企業認為其安排不屬於避稅安排的,應提供安排的內部決策和管理資料,如董事會決議、備忘錄、電子郵件等。如納稅人不能提供有關文件或者該些文件內容對企業不利,那麼納稅人只能祈求與稅局達成補稅協議,減輕罰款。

    各國政府正開始向為企業提供避稅籌劃的稅務顧問問責。例如根據32號令第14及15條,內地稅務機關可以向籌劃方調查取證。需取得境外有關資料的,可以按有關規定啟動稅收情報交換程序,或者通過駐外機構調查收集有關信息。32號令及13號公告讓稅務機關有大量權力收集資料以偵查避稅安排。

    誰應當企業的稅務管理者

    多數人的答案是: 「這視乎企業的規模和複雜性,較小型的企業可以由財務總監或財務經理兼任稅務管理者,較大型的的企業可能需要聘請全職稅務經理」。

    這答案是正確的,但要留意兩點: (1) 較小型的企業是指經營較簡單的業務而且於不超過三個國家/地區營運; (2) 擔任稅務管理者的人需要有時間及能力去做上文提及的工作,方可以好好地為大型或小型企業管理稅務。

    當小型企業發展為中型企業的時候可能會發現專業稅務管理的重要性,並開始考慮聘請全職稅務經理。由於這是一個新的職位,企業可能有預算的限制,較難聘請到經驗豐富的稅務經理。如果企業退而求其次從會計師行聘請年資尚淺的稅務顧問為其稅務經理,該稅務顧問需要接受培訓與及長期的接受指導才能有效地發揮稅務管理的職能。試問該企業有沒有合資格並且有時間的人去向他作出指導?

    中型企業應考慮以兼職形式聘請合資格、有經驗的稅務專業人員以管理其稅務事宜。聘請富經驗的兼職稅務經理有多重好處: (1) 他們懂得如何管理稅務; (2)無需接受培訓或監督; (3) 他們懂得如何與企業其他部門溝通工作; (4) 他們認識不同國家的稅務顧問,能選擇合適的以協助企業進行各種項目。香港已經有專門提供兼職稅務專業人員的公司 (即本公司:理稅專業服務有限公司),以服務合同形式提供相關服務,讓企業省卻與聘請僱員相關的煩惱,騰出時間專心發展業務。如果企業在稅務方面的工作量並不足夠聘請全職稅務經理,那麼兼職稅務經理是雙贏的選擇。

    那麼稅務籌劃呢?

    稅務顧問向企業銷售無中生有的稅務籌劃的日子已經過去。這不代表企業不能再進行稅務籌劃。今時今日稅務籌劃需要由企業內部配合業務發展,於兩種情況之下產生:

    第一就是如上文所述在新的交易項目分析稅務影響。第二,根據稅務管理者對集團的架構、營運模式、交易流程等的認識,加上他對稅務的敏感和銳利的眼光發掘稅務籌劃的機會。成功的稅務籌劃必定要有一個和營運有關的交易才能進行。有經驗的稅務管理者會對此非常熟悉。

    結論

    稅務管理或稅務風險管理並不是說一些流行好聽的用語例如 “策略”、 “科技”、 “目光”、 “衡工量值”、“稅務數據”等等。企業需要的是了解其業務及有豐富經驗的稅務專業人員,憑著其深厚的稅務技術基礎加上銳利的眼光,發現並妥善處理稅務風險,發掘稅務籌劃的機會,協助企業作出務實的決定。公司的稅務得到妥善管理,自然睡得安穩。  


    Ref:

    Order No.32 http://hd.chinatax.gov.cn/guoshui/action/GetArticleView1.do?id=483630&flag=1

    PN13:

    http://hd.chinatax.gov.cn/guoshui/action/GetArticleView1.do?id=5745825&flag=1

    http://www.chinatax.gov.cn/n810341/n810755/c2608065/content.html


  • 理稅錦囊 (9) – 受益所有人 – 要取得內地稅收協定優惠比以前難得多 (2018年4月9日)

    理稅錦囊 (9) – 受益所有人 – 要取得內地稅收協定優惠比以前難得多 (2018年4月9日)

    引入LOB來判斷受益所有人?

    (本文於2018年4月9日刊登於信報信博: https://manageyourtax.com/HKEJ Forum 9)

    [為更易理解本文,建議讀者先閱讀「理稅錦囊 (7)及 (8)」了解擇協避稅、協定範本、《多邊公約》、利益限制條款(“LOB”)、主要目的測試 (“PPT”)、受益所有人、601號文、30號公告、165號文和60號公告]

    內地國家稅務總局 (“稅務總局”) 於今年2月3日發布了適用於2018年4月1日及以後發生需要享受稅收協定待遇的納稅義務或扣繳義務的《關於稅收協定中“受益所有人”有關問題的公告》(國家稅務總局公告2018年第9號,“9號公告”)及其解讀(“9號公告解讀”),同時廢止601號文和30號公告。9號公告並無提及165號文。表面上9號公告相比601號文減少了不利因素(關於股息的不利因素有三個),並擴闊了“安全港條款”,但事實上要取得協定優惠是比以前更難還是更容易? 本文先介紹9號公告及其解讀的主要內容,然後探討公告對香港企業從內地取得股息收入的影響。結論是: 要取得協定優惠比以前難很多、很多。

    1.      9號公告及其解讀的主要內容

    1.1    9號公告第一條 – “受益所有人”定義

    9號公告第一條保留了601號文第一條: 「“受益所有人”是指對所得或所得據以產生的權利或財產具有所有權和支配權的人」,原則基本上與OECD於協定範本就何謂受益所有人的解釋是一致的 。601號文第二段「按照“實質重於形式”的原則」這句則消失了。

    1.2    9號公告第二條 – 不利因素

    9號公告第二條列舉了五個因素,符合因素會不利於申請享受稅收協定優惠的人(“申請人”)“受益所有人”身份的判定(因此叫「不利因素」),其中三個與股息有關,如下:

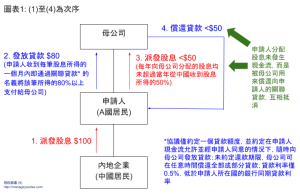
    1.2.1 不利因素(一): “申請人有義務在收到所得的12個月內將所得的50%以上支付給第三國(地區)居民,“有義務”包括約定義務和雖未約定義務但已形成支付事實的情形”。9號公告解讀利用一個案例說明何謂“有義務”。筆者嘗試以圖表1表達:

    9號公告解讀指出上述事實形成了該條所述“在收到所得的12個月內將所得的50%以上支付給第三國(地區)居民”的支付事實,對判定其“受益所有人”身份非常不利。筆者估計稅務總局的判定部分是基於案例的有關安排是為了規避601號文不利因素(一) 而設計的,理據如下:

    1. 有關的貸款及還款安排被認為不符合獨立交易原則
    2. 申請人分配股息的金額剛好低於601號文不利因素(一)所寫的60%
    3. 估計案例裏的申請人長時間進行類似操作

    9號公告解讀並沒有說明案例裏的申請人是否有對所得或所得據以產生的權利或財產具有所有權和支配權。如果申請人已經定期檢視其投資項目,開董事會會議決定如何好好利用股息所得,並得出結論最理想的方案是把現金借給母公司取得比閒置於銀行儲蓄戶口更高的利息,稅務總局的看法會否不一樣? 由於案例並沒有提供更多論據和說明,將來各地稅務機關遇見申請人的情況有類似案例裏的行為,有機會不會再看其他事實,單憑申請人有於12個月內將所得50%以上支付給第三國,直接核定為有義務支付,判斷申請人“形成了支付事實”,因此並非受益所有人。

    1.2.2 不利因素(二): “申請人從事的經營活動不構成實質性經營活動。實質性經營活動包括具有實質性的製造、經銷、管理等活動。申請人從事的經營活動是否具有實質性,應根據其實際履行的功能及承擔的風險進行判定。申請人從事的具有實質性的投資控股管理活動,可以構成實質性經營活動;申請人從事不構成實質性經營活動的投資控股管理活動,同時從事其他經營活動的,如果其他經營活動不夠顯著,不構成實質性經營活動”。9號公告解讀指出分析申請人是否從事實質性經營活動時,通常還應當關注:申請人是否擁有與其履行的功能相匹配的資產和人員配置;對於所得或所得據以產生的財產或權利,申請人是否承擔相應風險等等。這兩項與601號文不利因素(三)及(四)很相似,但其實有很細微但重要的分別,對申請人比較有利,只要細心與601號文比較便能看出。不過,由於這關注點本身不是獨立的不利因素,對申請人幫助有限。

    另外,9號公告明顯加入了165號文“投資類活動應屬於經營活動”的觀點。根據9號公告解讀,投資控股管理活動要符合一定條件,即實際履行功能及承擔風險,包括從事投資前期研究、評估分析、投資決策、投資實施以及投資後續管理等活動,足以證實其活動具有實質性,才能構成實質性經營活動。 9號公告解讀以多個案例說明如何判斷投資控股管理活動是否構成實質性經營活動。可以簡單概括: 如果申請人只是一間SPV (Special Purpose Vehicle, 特殊目的實體 – 為個別目的例如成為項目控股公司而成立的公司)應該不會被視為其投資活動構成實質性經營活動。

    此外,過往一些企業為規避601號文不利因素(二) “申請人沒有或幾乎沒有其他經營活動” 而為控股公司增加一些經營業務,例如為集團企業提供採購或諮詢服務等。9號公告解讀以案例說明如果申請人未能證明相關的商業原因,而申請人從事的其他經營活動取得的所得占其全部所得(含從中國境內取得的全部所得)的比例“僅為8%”,可以認為申請人從事的其他經營活動不夠顯著,不構成實質性經營活動。

    最後,9號公告解讀亦沒有說明案例裏的申請人是否有對所得或所得據以產生的權利或財產具有所有權和支配權。

    1.2.3 不利因素(三): “締約對方國家(地區)對有關所得不徵稅或免稅,或徵稅但實際稅率極低”。9號公告保留了601號文不利因素(五),其解讀對這個不利因素並無任何額外解釋。這個簡單易明的不利因素對香港納稅人來說是必定符合的,對香港企業甚為不利。這個不利因素明顯與申請人是否有對所得或所得據以產生的權利或財產具有所有權和支配權無關。

    1.3    9號公告第三條 – 替代受益所有人

    9號公告第三條提供了兩個情況讓不符合受益所有人條件的申請人被認定為具有受益所有人身份:

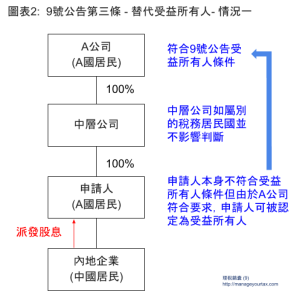
    1.3.1 情況一: 申請人被另一人(稱之為A公司)直接或間接持有100%的股份, 而且根據9號公告第二條A公司符合受益所有人條件(筆者稱之為“替代受益所有人”),並與申請人屬同一居民國居民。中層公司如屬別的稅務居民國並不影響判斷。9號公告解讀提供了投資架構示例4和示例5以便納稅人理解。筆者嘗試以圖表2表達:

    要注意的是: 根據9號公告第八條,上圖的A公司及申請人均要提供稅收居民身份證明。

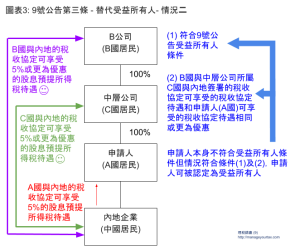
    1.3.2 情況二: 申請人被另一符合受益所有人條件(“替代受益所有人”)但與申請人不屬同一稅務居民國居民的人(稱之為B公司)直接或間接持有100%的股份, 而B公司與所有中層公司所屬稅務居民國與內地簽署的稅收協定可享受的待遇和申請人可享受的稅收協定待遇相同或更為優惠。9號公告解讀提供了投資架構示例6以便納稅人理解。筆者嘗試以圖表3表達:


    要注意的是: 根據9號公告第八條,上圖的B公司、中層公司及申請人均要提供稅收居民身份證明。

    1.4    9號公告第四條 – 安全港條款

    安全港條款集合了30號公告和165號文的相關條文。與第三條不同的是,只要申請人或者其上層架構符合安全港條款,申請人可被直接判定為具有受益所有人身份而不需根據9號公告第二條作出分析。下列申請人符合安全港條款:
      (一) 締約對方政府;
      (二) 締約對方居民且在締約對方上市的公司;
      (三) 締約對方居民個人;
      (四) 申請人被第(一)至(三)項中的一人或多人直接或間接持有100%股份,且間接持有股份情形下的中間層為中國居民或締約對方居民

    如根據上述第四項規定獲得受益所有人身份的,依照9號公告第八條,申請人要提供整條垂直架構鏈內所有公司的稅收居民身份證明。

    9號公告解讀提供了投資架構示例1,2和 3 以便納稅人理解。

    1.5    9號公告第五條 – 持股時間

    本條列明9號公告第三條、第四條要求的持股比例應當在取得股息前連續12個月以內任何時候均達到規定比例。

    1.6    9號公告第第十條 – 反避稅

    本條列明申請人雖具有“受益所有人”身份,但主管稅務機關發現需要適用稅收協定主要目的測試條款(PPT)或國內稅收法律規定的一般反避稅規則的,適用一般反避稅相關規定。

    2.     評論

    2.1   不利因素

    9號公告第一條開宗明義清晰表明“受益所有人”是指對所得或所得據以產生的權利或財產具有所有權和支配權的人。 根據「協定範本及註釋」第十條股息條款的註釋12.4,如果股息收款人有權使用和享有股息,不用受合同或法律義務約束將收到的股息款項轉給他人 (即是“對所得或所得據以產生的權利或財產具有所有權和支配權”),則收款人是股息的「受益所有人」。綜觀三項不利因素與及9號公告解讀提供的多個案例,均未有提供指引讓稅務機關或申請人了解“有權使用和享有股息”的證據和特徵是哪些,以判斷申請人是否受益所有人。

    9號公告解讀提供的案例所否定的申請人都類似典型的SPV。以不利因素(一)為例,一間SPV從內地子公司收到股息,如果不把收入派給母公司(假設屬於第三國居民) 集合作其他用途,實在是有違正常商業運作。如果不派息,收入在賬戶中閑置,稅務機關可能以符合9號公告解讀不利因素(二)的案例提及“其收到的股息暫無投資計劃,在賬戶中閑置” 而產生不利於申請人的判斷。最後,如果申請人是香港居民,由於香港對股息不徵稅,不利因素(三)自然成立。

    舉一個例子(稱為“例子X”): 一家美國企業看中兩位對內地營商經驗豐富及對行業X有深入認識的香港商人,邀請他們協助投資於國內行業X,因而成立一家香港控股子公司(稱為“X控股公司”),股本100元,由該兩位香港商人,該美國公司於香港另外一些業務(稱為“H公司”)的兩位高層管理人員及美國公司兩位技術人員組成董事局 (香港與美國董事人數比例為 4:2)。X控股公司於香港有獨立銀行戶口,付費借用H公司的辦公室、設備、員工和行政支援,與美國企業共同進行投資前期研究、評估分析、投資決策等。X控股公司每年在香港開兩次董事會會議回顧內地項目業務發展及未來方向,該兩位香港商人每年亦要到美國匯報業務。由於內地投資利潤豐厚,每年匯到香港X控股公司的股息,支付該兩位香港商人薪酬及其他費用的開支只佔股息收入不足20%, 鑒於沒有其他新的投資項目,餘額(80%)以股息分派到美國。 以這個案例來說儘管有充分的商業理由於香港成立控股公司,有權使用和享有股息,但同時符合全部不利因素,香港控股公司很大機會不獲得“受益所有人”身份。反而,集團似乎有相當大機會成功證明獲得稅收協定優惠不是成立香港控股架構的主要目的之一,符合PPT條款。但是根據9號公告的架構,如被判斷為非受益所有人,稅務機關不會再用PPT測試是否給予稅收協定優惠。如果實際操作是這樣,似乎違背了OECD的原意。

    申請人如果不符合安全港條款,似乎必須要是兩類型公司的其一: (1) 活躍經營公司(Active Operating Company); 或 (2) 旗下投資於多國並有很多僱員的集團控股公司 (Group Holding Company),才有較大機會獲得受益所有人身份。問題是: 稅務總局是否認為只有這兩類型的公司才“有權使用和享有股息”?  商業運作上一般較少會用活躍經營公司作為控股公司,而集團控股公司一般會通過SPV控股,這些控股架構的設立與稅務安排無關。9號公告似乎是透過不利因素篩選類似LOB條款下的“合格的人”(Qualified Person)方可享受稅收協定待遇。下面會討論“合格的人”。

    2.2   替代受益所有人和安全港條款

    9號公告引入替代受益所有人和安全港條款似乎是照顧到上述SPV的問題。以集團控股公司為例,如果該公司符合9號公告第三條的條件成為替代受益所有人,那麼通過SPV取得股息便可以享受稅收協定優惠。有接觸601號文個案的企業或稅務顧問應該曾經與內地稅務機關研究可否“看穿”或“穿透”SPV架構,尋找上層有否符合受益所有人條件並且屬同一稅務管轄區居民的企業,按照“實質重於形式”的原則,以證明不存在“逃避或減少稅收、轉移或累積利潤等目的”,容許申請人享受稅收協定優惠。不過,601號文並沒有清楚註明可以“看穿”,加上如果“看穿”的時候遇到股權比例低於100%,稅收協定優惠是否按股權比例遞減?  原則上受益所有人是不能分割的: 一個企業只能夠是或不是受益所有人。30號公告亦間接否定了“看穿”這做法(只容許“看穿”至持股100%的上市公司)。在實際操作上,大部分稅務機關會審視申請人是否符合601號文的不利因素,再看申請人上層架構,按照“實質重於形式”的原則,判斷是否有濫用稅收協定的情況而處理。9號公告的替代受益所有人條款實質上提供了“看穿”的途徑。

    對於稅收協定優惠的給予,“看穿”並非新事物,LOB裏的安全港條款其實就是讓稅務機關“看穿”。以《多邊公約》第七條第八至十三段的「簡化版LOB」 為例, 第八段規定申請人是合格的人才可享受協定優惠。 要成為合格的人,締約管轄區一方居民(申請人)要符合第九段所列條件的其中一項 (筆者簡化版本):

    (一)個人;

    (二)該締約管轄區政府部門或相關機構;

    (三)公司或其他實體,條件是其主要種類的股票經常在一個或多個被認可的證券交易所交易;

    (四)非營利組織;或者在該締約管轄區一方為個人退休利益提供管理或為相關利益作基金投資而成立和經營的實體;

    (五)除個人以外的人,如果在包括本應給予待遇的時間在內的十二個月,作為該締約管轄區一方居民且根據第(一)項至第(四)項有權享受被涵蓋稅收協定待遇的人,至少一半天數直接或間接擁有該人至少 50%的股權。

    讀者可以輕易看出合格的人的條件與9號公告第四條的安全港條款很相近,而且更寬鬆。以上市公司為例該公司只需要於本應給予待遇的時間在內的十二個月至少一半天數直接或間接擁有該人(申請人)至少 50%的股權,便成為合格的人。對比9號公告,上市公司需要在取得股息前連續12個月以內任何時候均直接或間接持有申請人100%股份,且間接持有股份情形下的中間層為中國居民或締約對方居民,方可直接判定申請人為具有受益所有人身份。

    LOB亦有類似替代受益所有人的條款,稱為“同等受益人”(equivalent beneficiaries) 。《多邊公約》第七條第十一段這樣寫:

    被涵蓋稅收協定的締約管轄區一方居民即使不是合格的人,也應有權享受被涵蓋稅收協定給予某項所得的待遇,條件是在包括本應給予協定待遇的時間在內的任何十二個月,同等受益人至少一半天數直接或間接擁有該居民至少75%的受益權。

    “同等受益人”是什麼? 《多邊公約》第七條第十三段(三) 註明 (筆者的簡化版本): “同等受益人”一語是指,根據稅收協定締約管轄區一方國內法、稅收協定或任何其他國際文書,應就一項所得,由該稅收協定締約管轄區一方給予其與稅收協定相同或更優惠待遇的任何人。同等受益人條款跟替代受益所有人條款非常接近,而且更寬鬆: 同等受益人只需要於本應給予協定待遇的時間在內的任何十二個月,至少一半天數直接或間接擁有該居民至少75%的受益權,對同等受益人與申請人之間的中層公司居民國身份並無要求。對比9號公告的第三和第五條,替代受益所有人需要在取得股息前連續12個月以內任何時候均直接或間接持有申請人100%股份,且於第三條情況二間接持有股份情形下的中間層必須為中國居民或締約對方居民。

    2.3   LOB提供SPV的另一出路

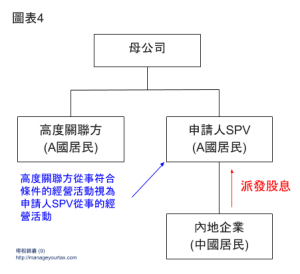
    根據簡化版LOB,如果申請人並非合格的人,它需要本身從事積極經營活動,且其從支付一方取得的所得來源於或者附屬於該經營活動,方可享受協定優惠。不過,條款提供了一條出路,讓SPV取得稅收協定優惠。《多邊公約》第七條第十段(c) 註明: 稅收協定締約管轄區一方居民的高度關聯方從事的活動,應被視為該居民從事的活動。筆者嘗試以圖表4表達:

    9號公告並沒有提供圖表4所列的出路。換句話說,以香港SPV為例,如果申請人所屬集團在香港有其他實質活躍經營業務公司或集團控股公司,但不在垂直架構之內,這些公司不能成為替代受益所有人,對該SPV符合受益所有人要求沒有任何幫助。

    2.4   稅收居民身份證明

    替代受益所有人情況二及安全港條款第四項的情況均要求申請人提供其上層架構公司的稅收居民身份證明。對於出具稅收居民身份證明,很多國家會要求提供締約國對方資料包括所得類別及金額,而稅收居民身份證明是根據該國與締約國對方的稅收協定而發出的。問題是: 中層架構的公司並非由股息支付企業(內地企業)獲得收入,而是通過其子公司取得股息(如圖表3的中層公司只是由A國的申請人取得股息,並非從內地取得),實際操作上中層公司可能不獲發與由內地取得股息收入相關的稅收居民身份證(圖表3的C國只會就C國與A國簽訂的稅收協定發出稅收居民身份證)。

    回到香港,根據稅務局的網頁 (https://www.ird.gov.hk/chi/tax/dta_cor.htm ) ,“居民身分證明書是一份由香港主管當局向香港居民發出的文件,用作證明其香港居民身分,以能申請享受全面性避免雙重課稅協定 / 安排下的待遇”。 申請表格IR1313A要求提供擬在內地申請享受安排待遇的資料。假設申請人是屬於安全港條款第四項的情況,由上市公司通過一間中層香港公司持有申請人,該中層香港公司並沒有從內地取得任何所得,香港稅務局會否為該公司出具稅收居民身份證明?

    當企業以為可以依照9號公告替代受益所有人情況二及安全港條款第四項享受稅收協定優惠,可能因為不獲發中層公司的稅收居民身份證明而空歡喜一場。

    2.5   反避稅

    就算申請人具有“受益所有人”身份,但仍可能被稅務機關要求提供資料測試架構是否以獲得稅收協定優惠為主要目的 (PPT) 或是否適用國內一般反避稅規則。申請人要取得應得的稅收協定優惠條款的確要過五關斬六將。

    2.6   總結

    稅務總局利用判斷受益所有人變相單方面於所有內地簽訂的稅收協定加入了比簡化版LOB更嚴格的LOB條款,無需通過《多邊公約》配對,似乎有所違背協定範本、BEPS及《多邊公約》的精神(內地與全球大部分稅務管轄區一樣拒絕了簡化版LOB)。根據維也納條約法公約 (Vienna Convention on the Law of Treaties,適用於國與國之間締結的條約,包括中國與別國簽定的稅收協定) 第三十一條(解釋之通則)第一段: “條約應依其用語按其上下文並參照條約之目的及宗旨所具有之通常意義,善意解釋之”。稅收協定中“受益所有人” 一詞亦需要按該公約解釋。因此,雖然稅務總局有權為受益所有人作出定義,稅收協定夥伴可能會認為有關定義超出其通常意義及應該要接近協定範本註釋的精神,繼而對這個狹窄的受益所有人定義作出挑戰。實際操作上,最受影響的稅收協定夥伴相信是香港。 對於香港企業,由於內地與香港簽訂的稅收協定並非國與國之間的條約,相信香港企業不能直接引用維也納條約法公約進行申辯,只能以此為爭取獲得稅收協定優惠的論據之一。出現爭議時,香港稅務局會否為香港納稅人爭取公平及可接受的結果而主動與稅務總局商討仍有待觀察。

    為免引起爭端,建議稅務總局考慮以PPT指引取代受益所有人指引,而判斷受益所有人則回歸基本準則,即是申請人是否「對所得或所得據以產生的權利或財產具有所有權和支配權的人」,讓不是導管公司,亦不是以獲得稅收協定優惠為主要目的之一而成立的控股架構的獲得應得的稅收協定待遇(如上述例子X裏的X控股公司)。

    3.    錦囊 :

    由現在開始除非符合替代受益所有人或安全港條款(並取得所需的稅收居民身份證明),香港企業將會更難獲得內地與香港稅收協定的稅率優惠。香港企業可以怎麼辦? 如果讀者有按照上期理稅錦囊所述先閱讀新例(9號公告),再看上文,結合自身情況應該已能夠評估新稅例的影響,構思初步應對方案,然後與熟悉9號公告的稅務顧問確認。表面上香港企業可以進行重組架構,增加獲確認為受益所有人的成功機會。

    不過,納稅人要留意任何股權架構重組都有稅務風險,尤其是牽涉間接轉讓內地企業股權一定要清楚理解 《國家稅務總局關於非居民企業間接轉讓財產企業所得稅若干問題的公告》(國家稅務總局公告2015年第7號)的適用性 ,徵詢稅務顧問意見,以免因小失大。另外,以獲取稅收利益為唯一目的或者主要目的安排/重組有機會被視為避稅安排,吸引稅務局的注視,可能不獲得相關稅收協定優惠。最後,就算企業成功重組也可能要等12個月之後才能獲得受益所有人身份。

    另外要注意的是,由現在開始要決定如何於60號公告作稅收協定優惠申報,與及進行新的併購活動牽涉內地企業股權轉讓時要小心評估架構有沒有由9號公告產生的額外稅務負擔。

    總的來說,9號公告對於有投資內地的香港企業有非常深遠的影響,必須盡快小心評估影響範圍,部署適當對應行動。

    筆者:  阿邊


    Ref:
    2018 Notice 9: http://www.chinatax.gov.cn/n810341/n810755/c3279059/content.html

    2018 Notice 9 Explanatory Notes: http://www.chinatax.gov.cn/n810341/n810760/c3278984/content.html

    《多邊公約》中文版本:

    http://210.6.198.12/cache/www.chinatax.gov.cn/n810341/n810770/c2672578/part/2672593.pdf?ich_args=7919744d21687ff6c4ac5e359a089744_1_0_0_8_51e4039575ec530dd271a0f5c1c4da5da05c1b1e03a035445979136652e3881d_615399d9dad94eb09e2dbbaed7cba5a5_1_0&ich_ip=

    2015 Notice 7: http://hd.chinatax.gov.cn/guoshui/action/GetArticleView1.do?id=494731&flag=1

    維也納條約法公約: http://www.un.org/chinese/law/ilc/treaty.htm

  • 理稅錦囊 (8) – 內地稅務局再明確 “受益所有人” – 9號公告 (2018年3月26日)

    (本文於2018年3月26日刊登於信報信博: https://manageyourtax.com/HKEJ Forum 8 )

    [為更易理解本文,建議讀者先閱讀「理稅錦囊 (7)」; 本身對以前相關稅例有認識的讀者可直接跳到理稅錦囊 (9)]

    有投資於內地的香港企業應該很熟悉「受益所有人」這個名詞。自從內地的新企業所得稅法於2008年實施後,從內地企業支付出境外的股息開始需要繳交10%股息預提所得稅(Withholding Tax)。內地與其他國家或地區簽訂的避免雙重徵稅協定或安排 (以下統一簡稱為“稅收協定”)  變得甚為重要: 內地與小部分國家(例如新加坡)或地區(例如香港)簽訂的稅收協定把股息的預提所得稅降低至5%。早期投資於內地的外資正值收成期,如果能有效減低股息預提所得稅,額外的預提所得稅對外資業績的影響可減至最低。上期「理稅錦囊」 提到「擇協避稅」(treaty shopping) 正正就是企業常用的手段以規避預提所得稅。為防止企業進行擇協避稅,內地國家稅務總局 (“稅務總局”) 自2009年起出具多份文件為確定受益所有人身份提供指引,防止濫用協定優惠條款。最新出具的是於 2018年2月3日發布的《關於稅收協定中“受益所有人”有關問題的公告》 (國家稅務總局公告2018年第9號,“9號公告”)。本文先介紹被9號公告取替的文件,提供基礎讓讀者更容易理解9號公告。

    601號文

    稅務總局於2009年10月發布了香港企業熟悉的《國家稅務總局關於如何理解和認定稅收協定中“受益所有人”的通知》(國稅函〔2009〕601號,“601號文”),為地方稅務機關提供指引以判斷境外收款人是否有關所得的受益所有人。601號文第一條說明大原則: “受益所有人”是指對所得或所得據以產生的權利或財產具有所有權和支配權的人,一般從事實質性的經營活動,不包括代理人、導管公司等。601號文把導管公司定義為「是指通常以逃避或減少稅收、轉移或累積利潤等為目的而設立的公司」。原則基本上與OECD於協定範本就何謂受益所有人的解釋類似但要求更高 (見上期「理稅錦囊」)。

    601號文第二段要求各地方稅務機關在判定受益所有人身份時,從稅收協定的目的(即避免雙重徵稅和防止偷漏稅)出發,按照“實質重於形式”的原則,結合具體案例的實際情況進行分析和判定,並且列出七項「不利因素」協助判斷申請人受益所有人身份的認定。 通過對不利因素的綜合分析,認為申請人不符合本通知第一條規定的 (對所得或所得據以產生的權利或財產不具有所有權和支配權的人 / 不從事實質性的經營活動 / 性質類似代理人、導管公司),稅務機關不應將申請人認定為受益所有人。五項與股息有關的不利因素是:

    (一) 申請人有義務在規定時間(比如在收到所得的12個月)內將所得的全部或絕大部分(比如60%以上)支付或派發給第三國(地區)居民;

    (二) 除持有所得據以產生的財產或權利外,申請人沒有或幾乎沒有其他經營活動;

    (三) 在申請人是公司等實體的情況下,申請人的資產、規模和人員配置較小(或少),與所得數額難以匹配;

    (四) 對於所得或所得據以產生的財產或權利,申請人沒有或幾乎沒有控制權或處置權,也不承擔或很少承擔風險;

    (五) 締約對方國家(地區)對有關所得不徵稅或免稅,或徵稅但實際稅率極低。

    由於地方稅務機關要依照601號文審批是否給予稅收協定優惠,加上股息預提所得稅的金額往往十分巨大,對各地方稅務機關的稅收任務指標舉足輕重,在實際操作上稅務機關傾向從嚴處理,只要申請人有一兩個不利因素便拒絕其申請。納稅人不服,而601號文註明「各地在具體執行中應及時總結經驗、發現問題,對於疑難案例可層報稅務總局(國際稅務司)解決」,很多個案變成疑難案例層層上報至稅務總局。 另一方面,由於納稅人希望避免將來辦理退稅而寧願暫不匯款,以避免多交預提所得稅,直至稅務總局作出判決為止。整個局面對稅務機關及納稅人均構成壓力。

    30號公告

    稅務總局並不是解決爭議的仲裁機構。為減少上報稅務總局的情況及鼓勵於地方稅務機關層面作出受益所有人判斷,稅務總局於2012年6月發布了《國家稅務總局關於認定稅收協定中“受益所有人”的公告》(國家稅務總局公告2012年第30號, “30號公告”)。 公告首先重申稅務機關應按照 601號文的各項因素進行綜合分析和判斷,不應僅因某項不利因素的存在,或者“逃避或減少稅收、轉移或累積利潤等目的”的不存在,而做出否定或肯定的認定。公告亦提供了一些具體指引,包括:

    1. 應審視的資料;
    2. 安全港條款 – 如申請人為締約對方上市的公司,或其被該上市公司100%直接或通過同屬締約對方居民間接擁有,可直接認定申請人的受益所有人身份;
    3. 省級稅務機關審批 – 有權審批的稅務機關如否定申請人的受益所有人身份的案件,應報經省級稅務機關批准后執行,省級稅務機關應將相關案件處理結果同時報稅務總局(國際稅務司)備案。

    由於安全港條款的適用範圍狹窄,30號公告對情況的實質舒緩效用有限,很多案例仍需要稅務總局參與,協助判斷。

    稅總函(2013)165號

    稅總函(2013)165號 (“165號文”) 《國家稅務總局關於湖北等省市國家稅務局執行內地與香港稅收協定股息條款涉及受益所有人案例的處理意見》是稅務總局於2013年4月回覆湖北等省市個案的處理意見。 165號文考慮了很多香港企業的實際情況,確立了幾個對香港申請人有利的觀點 ,包括:

    1. 如果申請人不存在向非香港居民企業分配利潤的情況,則不構成不利因素;
    2. 投資類活動應屬於經營活動;
    3. 為單個項目所設立的投資公司,不能僅以此一項不利因素,否定其受益所有人身份;
    4. 不應將“資產”等同於註冊資本;
    5. 不應僅依據人員數量及人員費用的支付與否等做出判斷;
    6. 不能僅因申請人的股權受控於上一級公司而否定申請人對所得的控制權或處置權;
    7. 香港實行的境外所得不徵稅的來源地徵稅原則不作為不利於受益所有人身份判定的關鍵因素;
    8. 30號公告第三條(安全港條款)規定不應理解成對下列情形中申請人的受益所有人身份的否定:

    – 申請人被非上市的香港居民公司100%直接或間接擁有;

    – 申請人與最終控股的香港公司之間存在海外註冊的公司。

    不過,由於165號文是對個別稅務機關就個別個案的回覆,其他地方稅務機關只會參考有關條款但無須跟隨。

    由稅務機關審批到納稅人自行判斷

    可能是太多積壓個案的緣故,稅務總局於2015年8月發布了《非居民納稅人享受稅收協定待遇管理辦法》(國家稅務總局公告2015年第60號, “60號公告”)。60號公告並非修訂稅務總局對受益所有人的判斷指引,而是修定相關流程。該公告的重點是由以往稅務機關主動審批稅收協定待遇,變為納稅人自行判斷,於申報時提供相關資料。只要資料齊備,稅務局會容許享受協定待遇並對有關申請進行後續管理。換句話說是 「先享受後審批」。 新安排的好處是減低納稅人及稅務機關的壓力。 稅務機關可以利用風險評估工具選定後續跟進的個案,更有效率地防止濫用稅收協定優惠。

    最新的 “受益所有人”判斷指引 – 9號公告

    剛發布的9號公告及其解讀適用於2018年4月1日及以後發生需要享受稅收協定待遇的納稅義務或扣繳義務,同時廢止601號文和30號公告。9號公告並無提及165號文。

    由於討論9號公告篇幅長達8,400字,筆者將於下期「理稅錦囊」發表(4月9日),敬請留意。


    錦囊 : 筆者一向鼓勵所有關心新稅例對其自身影響的朋友要先閱讀新例,再看各大行的「新稅法速遞」,結合自身情況評估新稅例的影響構思初步認對方案,與稅務顧問確認,然後制定及進行適當的行動。由於9號公告附有詳盡的解讀(內含六個示例),讀者只要看過上期「理稅錦囊」 及上文,應該不難明白9號公告的內容。

    筆者:  阿邊


    Ref

    2009 Cir 601: http://hd.chinatax.gov.cn/guoshui/action/GetArticleView1.do?id=75287&flag=1

    2012 Notice 30: http://hd.chinatax.gov.cn/guoshui/action/GetArticleView1.do?id=204882&flag=1

    2013 Cir 165: http://hd.chinatax.gov.cn/guoshui/action/GetArticleView1.do?id=217850&flag=1

    2015 Notice 60: http://hd.chinatax.gov.cn/guoshui/action/GetArticleView1.do?id=1521450&flag=1

    2018 Notice 9: http://www.chinatax.gov.cn/n810341/n810755/c3279059/content.html

    2018 Notice 9 Explanatory Notes: http://www.chinatax.gov.cn/n810341/n810760/c3278984/content.html


  • 理稅錦囊 (7) – 以後還可以享受稅收協定優惠嗎? (2018年3月12日)

    (本文於2018年3月12日刊登於信報信博 https://manageyourtax.com/HKEJ Forum 7)

    今期本來與大家分享的是內地國家稅務總局於 2018年2月3日發布,適用於2018年4月1日及以後發生需要享受稅收協定待遇的納稅義務或扣繳義務的《關於稅收協定中“受益所有人”有關問題的公告》 (國家稅務總局公告2018年第9號, “9號公告”)。但是,由於9號公告中的一些概念並不容易理解,筆者先以本文解釋相關概念 ,下期再討論9號公告。

    「理稅錦囊 (2)」 提到香港已經於2017年6月由內地國家稅務總局代表簽訂了《實施稅收協定相關措施以防止侵蝕稅基及轉移利潤的多邊公約》(Multilateral Convention to Implement Tax Treaty Related Measures to Prevent Base Erosion and Profit Shifting,《多邊公約》),落實BEPS(1) 第十五項行動方案《制定用於修訂雙邊稅收協定的多邊公約》。內地已於同一天簽訂了該公約。《多邊公約》的其中一個目的是防止稅收協定或安排 (以下統一簡稱為“稅收協定”) 優惠被濫用 (第六行動方案《防止稅收協定優惠的不當授予》),同時亦包含了因應第二 (消除混合錯配安排)、第七 (防止人為規避構成常設機構) 和第十四 (爭議解決機制) 行動方案所需要的修改。簡而言之,整份稅收協定多處都要修改。

    香港納稅人最關心的應該是將來會否失去目前享有的稅收協定優惠,主要是股息、利息和特許權使用費的優惠預提所得稅率 (Withholding Tax, 例如: 預提所得稅稅率是10%,股息是100元,支付股息時須扣起稅款10元,股東只能收到90元) 。由於修改的目的是防止稅收協定優惠被濫用,理論上如果納稅人本身並沒有濫用優惠,應該不需要太擔心 (當然,稅局是否也一樣判斷納稅人沒有濫用優惠又是另一回事了)。濫用稅收協定優惠一般是指當某納稅人不是稅收協定雙方的居民納稅人,但通過特定安排享受協定賦予締約國居民納稅人的優惠待遇 ,便可判斷為濫用稅收協定優惠,也就是所謂的擇協避稅 (treaty shopping) 。下面圖表以簡單的例子說明何謂擇協避稅:

    圖解: A國企業通過於B國設立控股公司投資中國以減省股息預提所得稅


    受益所有人

    一般稅收協定的第一句都會註明「A國政府和B國政府,願意締結關於對所得避免雙重徵稅和防止偷漏稅的協定,達成協議如下:」 ,目的主要是促進雙邊貿易令納稅人於對方國家進行經濟活動時在稅務處理上(例如徵稅權)有更清晰明確的指引,並減少納稅人需要為同一筆收入在兩個國家要交稅的機會。既然雙方均希望鼓勵經濟活動,在稅收協定裏一般都會提供比非協定國家較優惠的稅率,主要集中於以預提形式繳交的稅項: 股息、利息和特許權使用費。優惠同時造就了濫用的情況。稅收協定不是完全沒有防止濫用的條款; OECD 於1977年發表的協定範本 (Model Tax Convention) 引入了「受益所有人」(Beneficial Owner) 的概念,而目前大部分的稅收協定對於股息、利息和特許權使用費均指明收款人要是受益所有人才獲得優惠稅率。 既然已經有防止濫用條款,為什麼仍有不當受予的情況?

    問題在於受益所有人的定義。受益所有人是一個來源於英式信託法的名詞,在很多國家本身對受益所有人並沒有作出定義。雖然OECD 早於1986年已發表《雙重徵稅協定和導管公司的使用》(Double Taxation Conventions and the Use of Conduit Companies) 關注這個問題,在濫用稅收協定被廣泛關注之前很多國家並沒有深究稅收協定締約國的收款人是否受益所有人,一般都是接受收款人提供的稅務居民身份證明文件作為給予稅收協定優惠的依據。

    多年以來OECD於協定範本的註釋部分有解釋何謂受益所有人。2017年12月出具的最新協議範本及註釋濃縮版本 (也超過650頁!) ,第十條股息條款的註釋12.3 說明: 儘管導管公司是正式所有人,如果從實務角度其對有關所得具有非常狹窄的權力,僅僅是所涉所得的當事者的受託人或管理人,該導管公司一般不能被認為是受益所有人 (英文原文: conduit companies cannot normally be regarded as the beneficial owner if, though the formal owner, it has, as a practical matter, very narrow powers which render it, in relation to the income concerned, a mere fiduciary or administrator acting on account of the interested parties)。另外,根據第十條股息條款的註釋12.4,如果股息收款人有權使用和享有股息,不用受合同或法律義務約束將收到的的股息款項轉給他人,則收款人是股息的「受益所有人」(英文原文: Where the recipient of a dividend does have the right to use and enjoy the dividend unconstrained by a contractual or legal obligation to pass on the payment received to another person, the recipient is the “beneficial owner” of the dividend)。其實這個定義多年來都沒有大改動。但事實上,企業的確是可以精心籌劃,符合上述受益所有人條件的同時進行擇協避稅。於是過去十多年個別國家陸續增加了享受協定優惠的申報要求,以一些硬性的標準核定收款人是否有權使用和享有該收入,不用受合同或法律義務約束將收到收入轉給他人。香港企業最熟悉的應該是剛被9號公告取締的《國家稅務總局關於如何理解和認定稅收協定中“受益所有人”的通知》(國稅函〔2009〕601號)。

    《多邊公約》打擊擇協避稅

    趁著BEPS行動這個機會,世界各國同意加強打擊擇協避稅。第六行動方案提出使用三管齊下的方法與應對擇協避稅情形:

    第一,稅收協定中將明確闡明締約國在簽定一個協定時,希望防止避稅行為,特別是要避免為擇協避稅創造條件。

    第二,在OECD 稅收協定範本中將納入基於美國和其他一些國家所簽訂協定中包含的利益限制條款(Limitation-on-Benefits, “LOB”)所製定的特別反濫用規則。這樣的特別規則將依據締約國居民的法律性質、所有權及日常活動,應對許多擇協避稅情形。

    第三,為了應對其他形式的協定濫用,包括上述LOB規則沒有涉及的擇協避稅情形,OECD協定範本中將加入一個以交易或安排的主要目的為基礎,更為概括性的反濫用規則(「主要目的測試」,Principal Purposes Test, “PPT”)。 此規則會在稅收協定中加入一項原則,即當安排或交易的一個主要目的是試圖獲得稅收協定優惠,且在此情況下獲取優惠是有悖於稅收協定相關條款的宗旨與目的時,該稅收協定優惠不應被授予。

    簽訂了《多邊公約》的國家和地區都接受了PPT。分別只是有些國家或地區選擇了限制性更強的「簡化版LOB」。簡單說,根據簡化版LOB,除非收款人是個人或上市公司或本身從事積極經營活動,且其從支付一方取得的所得來源於或者附屬於該經營活動,方可享受協定優惠。如果收款方只是控股公司進行監督、管理、融資或與投資相關的活動,不屬於積極經營活動,所以不可享受協定優惠。再者,如果一方居民 (A) 的所得來源於其高度關聯方(B),則僅在該居民(A)在締約管轄區一方(A方)從事的與該所得相關的經營活動,對於該高度關聯方在另一方(B方)從事的相同活動或者補充性經營活動來說具有實質性的情況下,方可享受協定優惠。如協定雙方要求更嚴格的LOB,雙方要另行磋商。

    香港作為金融中心,沒有廣泛的產業,如果企業要符合簡化版LOB會有一定困難。舉一個例子: 香港投資者投資A國的煤礦開採業務,由於該投資者於香港只進行監督、管理、融資或與投資相關的活動,不可能有煤礦開採業務,如簡化版LOB適用於香港與A國的稅收協定,那麼,投資者難以證明他從A國的煤礦開採所得來源於或者附屬於香港進行的經營活動,因此可能不可享有稅收協定上的優惠。 也就是說,就算沒有避稅的行為,香港投資者也不能享受稅收協定優惠。

    內地和香港均明智地拒絕了簡化版LOB。視乎稅收協定締約國於《多邊公約》的選擇, 當各國或地區的立法工作完成後,香港納稅人要享受稅收協定優惠便可能要證明獲得優惠並非安排或交易的一個主要目的。如果締約國對方如印尼、墨西哥選擇了簡化版LOB怎麼辦? 《多邊公約》讓各國自行選擇適用的條款然後和締約國配對。印尼和墨西哥雖然選擇了簡化版LOB,但兩國都選擇了《多邊公約》第七條第六款,所以簡化版LOB只適用於當締約國對方同時選擇簡化版LOB才執行。換句話說,香港與印尼及墨西哥簽訂的稅收協定最後很大機會是採用PPT 。

    PPT具體是什麼?

    繼續以香港與印尼及墨西哥簽訂的稅收協定為例,兩份安排將會採用的PPT是 《多邊公約》第七條第一款:

    中文版本:

    雖有被涵蓋稅收協定的任何規定,如果在考慮所有相關事實和情況的基礎上,可以合理認定任何直接或間接帶來被涵蓋稅收協定待遇的安排或交易的主要目的之一是獲得該待遇,則不應將該待遇給予相關所得或財產,除非可以確認,在這些情形下給予該待遇符合被涵蓋稅收協定相關規定的宗旨和目的。

    英文版本:

    Notwithstanding any provisions of a Covered Tax Agreement, a benefit under the Covered Tax Agreement shall not be granted in respect of an item of income or capital if it is reasonable to conclude, having regard to all relevant facts and circumstances, that obtaining that benefit was one of the principal purposes of any arrangement or transaction that resulted directly or indirectly in that benefit, unless it is established that granting that benefit in these circumstances would be in accordance with the object and purpose of the relevant provisions of the Covered Tax Agreement.

    其實香港與印尼及墨西哥簽訂的稅收協定已有反避稅條款。例如在香港與印尼的稅收協定第十條股息條款第七段註明「如與產生或轉讓孳生股息的股份或其他權利有關的任何人的主要目的或其中一個主要目的,是藉着產生或轉讓該股份或其他權利而利用本條,則本條的規定不適用」。當稅收協定雙方(例如香港與印尼)都完成本土法律程序,原稅收協定的反避稅條款將被《多邊公約》第七條第一款取代,實質分別不大。

    香港和內地的稅收協定

    最後,由於《多邊公約》未有包括香港和內地的稅收協定(因為這並非國與國之間的稅收協定),香港和內地需要就此進行磋商。不過,由於雙方都接受PPT,預期最後結果是將PPT寫入香港和內地的稅收協定,取代該稅收協定第四議定書第四條。該第四議定書第四條這樣寫:

    關於《安排》第十條、第十一條、第十二條和第十三條,如果涉及的所得權益的產生或配置,是由任何人以取得上述相關條款利益為主要目的而安排的,則相關條款規定不適用。

    這對於投資於內地的香港企業是好消息還是壞消息? 從字面上看,根據第四議定書第四條,如任何人以取得相關條款利益為主要目的而作出安排,稅務局可以拒絕給予稅收協定優惠。將來實行PPT後,如安排或交易的主要目的之一是獲得優惠待遇,稅務局可以拒絕給予該待遇。由於“主要目的之一”的門檻較低,理論上實行PPT後將會更難獲得稅收協定優惠待遇。

    除了PPT這個關卡,香港投資者要享受香港和內地的稅收協定優惠仍然需要通過 “受益所有人”這關卡。 這題目留待下期「理稅錦囊」討論。

    (1) 見「理稅錦囊」第一及第二期

    錦囊 : 香港納稅人如果以香港企業直接投資於海外並享受稅收協定優惠,應該不難證明並非為了享受香港與當地的稅收協定優惠設立投資架構。不過,為準備將來要證明架構、安排或交易的主要因素是什麼,香港投資者宜先想想如何解釋享受稅收協定優惠不是架構、安排或交易的主要因素之一。如果香港投資者是通過另一海外企業到第三國進行投資,或本身是外國公司的香港子公司作為跳板進入內地市場,享受稅收協定優惠,現在應開始研究這項優惠的可持續性,預備稅務局查問為什麼要設立這中間企業。 必要時及早進行工作,保障自身利益。最後,本文只是集中討論《多邊公約》的個別條款,該公約還有很多地方會對納稅人構成影響並帶來不確定性,納稅人需要就每一份適用稅收協定的改動再作仔細分析,以便作出應對。

    筆者:  阿邊

    Ref:

    《多邊公約》英文版本:

    http://www.oecd.org/tax/treaties/multilateral-convention-to-implement-tax-treaty-related-measures-to-prevent-BEPS.pdf

    《多邊公約》中文版本:

    http://210.6.198.12/cache/www.chinatax.gov.cn/n810341/n810770/c2672578/part/2672593.pdf?ich_args=7919744d21687ff6c4ac5e359a089744_1_0_0_8_51e4039575ec530dd271a0f5c1c4da5da05c1b1e03a035445979136652e3881d_615399d9dad94eb09e2dbbaed7cba5a5_1_0&ich_ip=

    Model Tax Convention on Income and on Capital: Condensed Version 2017:

    http://www.keepeek.com/Digital-Asset-Management/oecd/taxation/model-tax-convention-on-income-and-on-capital-condensed-version-2017_mtc_cond-2017-en#.WmNWKqiWYdU#page29

    HK-Mainland DTA Fourth Protocol: http://www.chinatax.gov.cn/n810341/n810770/c1153751/part/1644389.pdf

  • 理稅錦囊 (6) – 地域來源x轉讓定價 (2018年2月26日)

    (本文於2018年2月26日刊登於信報信博 https://manageyourtax.com/HKEJ Forum 6)


    「理稅錦囊」第二及第三期提及的 《2017年稅務(修訂)(第6號)條例草案》(《條例草案》) 新加入《稅務條例》第8AA部 – 轉讓定價規則。轉讓定價規則要求關聯方的交易按獨立交易原則 (Arm’s Length Principle) 進行。第8AA部第50AAD(1)條這樣寫: 「凡某人就物業稅、薪俸稅及利得稅負有法律責任,本部適用於斷定該等法律責任」 。先不提物業稅和薪俸稅 (筆者認為不適宜把轉讓定價規則延伸至薪俸稅),筆者理解這條的意思是「如果一個人有利得稅的責任,按第8AA部斷定該法律責任的程度」。一個人有沒有利得稅的責任主要看《稅務條例》第14(1)條,該條註明:

    除本條例另有規定外,凡任何人在香港經營任何行業、專業或業務,而從該行業、專業或業務獲得按照本部被確定的其在有關年度於香港產生或得自香港的應評稅利潤(售賣資本資產所得的利潤除外),則須向該人就其上述利潤而按標準稅率徵收其在每個課稅年度的利得稅。

    如果一個關聯交易其利潤是從香港以外所得而無需按第14(1)條繳交香港利得稅,該香港納稅人應該被判斷為「沒有利得稅的責任」,第8AA部第50AAD(1)條亦不適用。就算該香港納稅人於香港有實質業務及經營活動,只要關聯交易利潤來源於香港以外,香港稅務局不能以其於香港的實質業務活動有承擔風險和功能為由向他徵收該部分利潤的利得稅。這是正確的處理,因為若該實質業務活動由非關聯企業進行是不徵稅的話,關聯企業進行同樣活動亦不應負有稅務責任。原則與《稅務條例釋義及執行指引第 46 號 – 轉讓定價指引 – 方法及相關事宜》(2009 年 12 月) (“DIPN 46”) 第71段相同。理論上,地域來源原則得以保持不變。

    D25/14的關聯交易

    上期「理稅錦囊」提過的稅務上訴委員會案件編號 D25/14 (2016年2月第30冊第1增訂本出版)的背景牽涉到地域來源和關聯交易,儘管個案本身不是與關聯交易有關,可以用來探討這話題:假設第8AA部第50AAD(1)條已經實施,會如何適用於有關交易? [有關個案的詳情請參閱「理稅錦囊 (5)」]

    案件上訴人香港公司A公司在香港無人無物,所有合同的訂立地或履行地均不在香港,但上訴委員會指無論上訴人的中央控制人員身處何地,合同締結及履行在何方,沒有上訴人在香港的設立並擔任「中間人」角色,便不可能進行內地公司與台灣公司之間的貿易。擔任此角色的活動,顯然是在香港進行,上訴委員會駁回上訴人「利潤不是於香港產生或得自香港」的申訴,A公司的全部利潤需要繳付利得稅。假設第8AA部已實施,鑑於A公司的交易肯定是關聯交易,已經被上訴委員會判定負有利得稅法律責任,稅務局會怎樣「斷定該等法律責任」?

    在正常情況要「斷定該等法律責任」即是看看如果A公司並非台灣公司與內地公司的關聯企業, 按照A公司的功能、承受的風險、政府政策等各項因素,尋找「可比公司」,選擇適當的轉讓定價方法,斷定A公司的利潤是否低於獨立交易水平。如確定為低於獨立交易水平,稅務局可以調高應評稅利潤計算利得稅。 雖然A公司的個案並沒有披露各關聯公司的功能風險等資料,可以合理推斷的是: 大部分風險均由台灣公司承擔,例如壞賬損失、貨物保險、外匯風險等; 三間公司各自有其功能,但A公司無僱員及資產,能承擔的功能的確有限。加上A公司在整個交易中只是擔任中間人的角色,如果台灣公司不擁有A公司而是通過一間獨立非關聯的香港公司 (稱她為X公司) 與內地的生產企業進行貿易,相信很多香港貿易公司在負擔有限風險的情況下樂意收取較低回報擔任X公司的角色在香港做這門生意。這個被稅務局及上訴委員會看得極為重要的「中間人」角色似乎從轉讓定價的角度不應很值錢。

    筆者估計整個A公司安排的背後原本預計A公司不用繳交香港利得稅,所以A公司的利潤有機會是偏高的。根據公開的資料,2002年至2005年A公司的銷貨總收入HK$237,121,169,稅前利潤總額 HK$60,053,849 (利潤虧損相抵後),淨利潤率高達25%!  難道這個「非常重要的中間人角色」值得賺取這麼高的利潤?  台灣公司會否將六千多萬元的利潤送給獨立非關聯的 X公司? 至於內地公司2002年至2005年的總利潤額只有人民幣918,234元(利潤虧損相抵後)!  看來A公司有機會是專心經營利用地域來源不徵稅來降低集團整體稅負。

    反避稅為最高原則?

    筆者亦估計稅務局可能認為集團有避稅嫌疑,但又不適合用《稅務條例》第61A條「一般反避稅條款」追討,因此只能以否定其「離岸利潤申索」(Offshore Claim) 打擊避稅行為。由於A公司的買賣合約在香港以外的地方達成,根據上期「理稅錦囊」提及的 DIPN 21,所得利潤不須在港課稅,於是稅務局以A公司承擔的「極為重要」的中間人角色和功能 (屬於轉讓定價概念) 與地域來源掛鉤,不惜打倒 DIPN 21,成功追稅。 以前稅務局會尊重地域來源原則,不會過問有關利潤在境外有否納稅。不過,在BEPS(1)的旗幟下,似乎反避稅已經成為最高原則。至於BEPS方案的「使企業於其實質經營活動及價值創造地點交稅」理念,也可拋諸腦後,實質的理念似乎是「無人徵稅的利潤由我來」。因此,筆者認為將來越來越難得到「離岸利潤申索」免税處理(相信很多人過去幾年已經感受到)。在法例及DIPN 21 還未改變而出現了這情況,的確令人憂慮。

    最後,香港稅務局會否因應 A公司的利潤率偏高而按照獨立交易原則調低A公司的應評稅利潤 (假設轉讓定價報告確定 A公司的利潤率過高)? 答案是否定的,因為個案本身是利潤來源的問題,而且稅務局並不會因為利潤過高而主動調低的。再者,除非內地稅務機關判斷A公司已經在內地構成常設機構並對A公司的利潤徵收25%企業所得稅,個案並沒有雙重徵稅情況,香港稅務局可以袋袋平安。DIPN 46 第71和72段也說明了這原則。

    (1) 見「理稅錦囊」第一及第二期


    錦囊 : 納稅人必須認清目前的轉讓定價大氣候大方向,作任何安排之前必須預計一項交易所牽涉的每一個稅務局都想向你的利潤分一杯羹 — 各地稅務局越來越有興趣用「利潤分割法」把整條供應鏈的利潤分割。可以想像各地稅務局之間亦會對其所得有分歧,香港納稅人最後可能要請香港稅務局引用雙重徵稅安排下的相互協商程序 (Mutual Agreement Procedure) 及仲裁 (Arbitration) 與對方(或各方)稅務局商討怎樣瓜分你的利潤。經過漫長的商討後,納稅人還要支付相關費用呢 (《條例草案》引入的第50AAB條)。建議納稅人立即審視所有關聯交易,尋找支持定價的證據和論據,確定用那一個方法做分析,編寫合適的轉讓定價報告以應對將來可能遇到的挑戰。

    筆者:  阿邊


    Ref:

    《條例草案》http://www.gld.gov.hk/egazette/pdf/20172152/cs32017215229.pdf

    D25/14: http://www.info.gov.hk/bor/tc/docs/D2514.pdf

    DIPN 21: https://www.ird.gov.hk/chi/pdf/c_dipn21.pdf

    DIPN 46 (只有英文版): https://www.ird.gov.hk/eng/pdf/e_dipn46.pdf


  • 理稅錦囊 (5) – 地域來源徵稅的原則仍然存在嗎? (2018年2月9日)

    (本文於2018年2月9日刊登於信報信博 https://manageyourtax.com/HKEJ Forum 5)

    前言:答Q答得唔好會累街坊…

    上期提到,一個良好稅制的其中一個條件就是要公平,而其他條件包括簡單易明、合規成本低、高透明度、高確定性等。筆者於20多年前開始接觸香港稅,當時的香港稅制的確符合這些優良稅制條件。今天的香港稅制是否還是優良?  財政司司長陳茂波先生於去年10月舉辦的「稅務新方向高峰會」的演辭提到近年政府於稅務上的政策方向和未來展望。接下來的「理稅錦囊」筆者將會根據陳司長的演辭內容「借題發揮」。

    陳司長說: 「香港一直以來奉行簡單低稅率稅制,以及按地域來源徵稅的原則,今天更加是全球不管公司或個人課稅稅率方面也是最低的地區之一,成為全球首屈一指的營商地點 … 不過到了廿一世紀的今天,環球政經格局起了很大變化,稅務措施已經逐步成為各經濟體之間的一項競爭手段,以這競爭手段吸引投資者和支援產業發展。香港簡單低稅率稅制的理念和制度,我們覺得漸漸見到不足 … 」。今期先討論地域來源徵稅原則。

    地域來源徵稅原則

    只要《稅務條例》第14(1)條不變,理論上政府仍然可以說香港的稅制維持按地域來源徵稅的原則, 問題只是在執行上是否還尊重這個原則。 今天稅務局其中一個引人詬病的做法就是越來越偏離地域來源徵稅。同樣的利潤,同樣的地域來源,今天納稅人遇到的是稅局不同意該利潤是從香港以外所得。讓我們先重溫《稅務條例》第14(1)條寫什麼:

    除本條例另有規定外,凡任何人在香港經營任何行業、專業或業務,而從該行業、專業或業務獲得按照本部被確定的其在有關年度於香港產生或得自香港的應評稅利潤(售賣資本資產所得的利潤除外),則須向該人就其上述利潤而按標準稅率徵收其在每個課稅年度的利得稅。[按: 加粗字體由筆者所加]

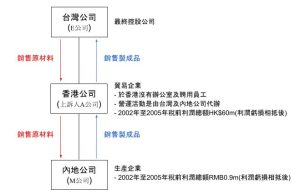
    稅務上訴委員會案件編號 D25/14 (2016年2月第30冊第1增訂本出版) 就是一個有趣的案例。個案關於2002年至2005年間,由於台灣與內地在有關期間礙於政治因素不能「三通」,以致兩岸之間的貿易及投資需要通過上訴人(香港公司/A公司) 進行。下圖簡單描述他們的關係和業務:

    除了經香港轉運原材料及製成品,以下的營運全由台灣公司或內地公司員工於兩地進行: 接收台灣公司購買產品的訂單/ 聯絡內地公司安排生產/ 向台灣公司洽商內地公司所需的原材料/安排付運原材料/ 檢驗原材料的品質/ 檢驗製成品的品質/ 開立發票、記帳及交收賬款。上訴人的董事只涉及在內地洽商內地公司所需的原材料。在利得稅報稅表上,上訴人聲稱它完全在香港以外地方營運,故此並無任何應課利得稅的利潤或在利得稅下可作抵銷的虧損。稅務局不接納,並向它作出2002/03至2005/06課稅年度利得稅評稅總額1,236 多萬元。經過一輪書信來往,上訴人未能說服稅務局,其後向稅務上訴委員會提出上訴。

    本個案核心爭議點是下列三個問題:

    (1) 上訴人是否在香港經營行業、專業或業務?

    (2) 上訴人被認為應評稅的利潤是否來自上訴人所經營的行業、專業或業務?

    (3) 有關利潤是否在香港產生或得自香港?

    顯然易見,這三個問題正正就是《稅務條例》第14(1)條的徵稅條件。必需要三個條件同時符合才是應評稅利潤。

    上訴人的說法

    上訴人認為不應僅因其是一家在香港註冊的有限公司,從而認定它在香港經營行業、專業或業務,應該集中其業務的性質,撇除輔助性質的活動。由於上訴人認為其在香港的活動只屬於輔助性質,因此並沒有在香港經營業務,而上述第一個條件不成立。

    關於第二個條件,上訴人不否認它由不在香港進行的業務中賺取利潤。因此,就這業務而言,上訴人認為第二個條件是成立的。

    至於上述「利潤於香港產生或得自香港」的條件,上訴人認為不應僅因納稅人營運地在香港而認定其利潤的來源地也是香港。總括來說,上訴人認為其買賣交易產生利潤的「實際因由」是合同的訂立及履行,而合同的訂立地或履行地均不在香港,因此,上訴人認為它的利潤不是於香港產生或得自香港,不符合第三個條件。

    稅務局代表的看法和稅務上訴委員會的判斷

    關於條件一: 上訴人是否在香港經營行業、專業或業務,上訴委員會認為上訴人在香港的業務不止於輔助性質,駁回上訴人的說法。上訴委員會的理據包括: A公司扮演「中間人」,是台灣公司集團內擁有特定功能的真實法律實體,並非一間紙上公司。A公司在香港編製財務報表,於香港的銀行有戶口,有關A公司的文件均顯示A公司的業務地址在香港。原材料貨物報關單顯示香港為裝貨港,製成品的出口貨物報關單亦顯示香港為「運抵國」,完成品先經香港,再轉裝另一大船到台灣是一個須要考慮的因素。A公司的意圖是確保該等貿易活動必須通過香港進行。該等活動直接証明A公司有實際及重要的業務。缺少這一「中間人」角色,兩地在當時的制度下,根本就不可能進行任何貿易活動。因此,雖然A公司的業務活動不似一般貿易公司繁密,但它仍有一定的業務及擔當特定角色,而且是一項非常重要及不可缺少的任務。稅務局代表亦指出在上訴過程中,沒有証據顯示納稅人的中央管理及控制是位以香港以外地方(資料顯示A公司的五個董事中有一位是台灣公司的董事及監察人,一位兼任台灣公司及內地公司的董事,另外三位均為內地公司的董事,其中一位兼任內地公司總經理,似乎他們都不在香港管理A公司的業務)。

    對於最關鍵的問題: 有關利潤是否在香港產生或得自香港此外,稅務局代表表示「一家公司的業務必定是在進行重要活動的地方經營,而該地方未必是作出決定的所在地。業務可藉少量活動在香港進行。」稅務局代表亦主張「在何處製作文件 [筆者按: 合同締結及履行地點的意思?] 對確定上訴人的利潤來源地並不重要。利潤的來源地須根據實際事實而決定,屬於商業而非技術問題。在本上訴案中,商業上的現實是,上訴人銷售來自內地子公司的貨物給母公司台灣公司,賺取利潤。而這些銷售經由且必須經由第三地區進行。事實上,貨物是經由香港轉運。而產生利潤的先前或次要事項,則跨各地進行。利潤產生的實際原因,就是這轉運的業務而衍生的」。

    上訴委員會認為在決定上訴人的利潤來源地是否在香港時,合同締結及履行地是一個重要的因素,但並非是決定性因素。在查明上訴人從事賺取有關利潤的活動時,要注意該等活動不一定是傳統理解的貿易交易活動,即合約締結及履行等。正如Lord Janucey 在 IRC v HK-TVB International Ltd 一案中提及「我們必須尋找納稅人曾經做過何事以賺取有關利潤,而他在何處做出該事情」。

    上訴委員會指無論上訴人的中央控制人員身處何地,合同締結及履行在何方,沒有上訴人在香港的設立並擔任「中間人」角色,便不可能進行內地公司與台灣公司之間的貿易。擔任此角色的活動,顯然是在香港進行。上訴委員會認為根據上訴人所提証據,未有顯示利潤產生地是在香港以外的其他地方。

    最後上訴委員會指出根據傳統的案例,合約的締結地是一個決定利潤產來源地的重要因素,而貿易的模式及貨物運送過程和目的地,可能是一項次要因素,但鑒於本上訴案發生當時的有關制度,即內地與台灣的貿易限制,前者便成為附帶及次要,後者反而是一項最重要的利潤產生的實際原由。

    上訴委員會駁回上訴人的申訴。據筆者理解A公司並沒有向法院提出上訴。

    稅務局以前怎樣說

    相信很多讀者都認識《稅務條例釋義及執行指引第 21 號》(2012 年 7 月 修訂本) (“DIPN 21”) 。在評定香港業務從事商品或貨物買賣交易所得利潤的來源地時,DIPN 21 第23段提到稅務局所依據的一般原則如下:

    (a) 如有關買賣合約在香港達成,所得利潤須在港課稅。

    (b) 如有關買賣合約在香港以外的地方達成,所得利潤不須在港課稅。

    (c) 如購買合約或售賣合約其中一項在香港達成,則初步的假設是所得利潤須完全在港課稅,並考慮各項情況,以確定利潤的來源地。

    (d) 如果是銷售予一名香港顧客,有關的銷售合約通常會視作在香港達成。

    (e) 如商品或貨物是向香港供應商或製造商購買,有關的購貨合約通常會視作在香港達成。

    (f) 如有關人士不須離開香港,而是在香港透過電話、傳真等方式, 達成買賣合約,則有關合約會視作在香港達成。

    (g) 有關的購貨和銷售合約固然重要,但必須考慮產生貿易利潤的全部運作,以確定利潤的來源地。

    DIPN 21第24段說: 「從上述觀點 [按: 即上面的(a)至(g)] 可以清楚知道本局認為有關買賣交易所得的利潤不存在分攤的問題,該等利潤只可劃為須全數課稅,或完全不須課稅。即使可能有一些海外活動,也不可以混合來源取代香港來源」。

    重溫完DIPN 21 再看看上述的個案讀者會否認同稅務局代表的言論與及上訴委員會的判決? 稅務局代表與上訴委員會均對香港公司的角色看得很重,但從沒有提過合同締結在香港達成及履行。他們很著重香港公司在這個買賣關係中的必要性,根據香港公司的必要性來確定利潤來源地是香港,但是一直以來關於貿易利潤的來源地的重要因素都是看買賣合約在哪裏達成,並非看香港公司的必要性(有哪些貿易的中間人是沒有角色和非必要的?)。再者,沒有買賣合約何來利潤? 如果有另一個案,客觀條件事實跟這個A公司個案一模一樣但沒有「三通」的背景因素(例如把台灣公司換成英國公司),稅務局與上訴委員會是否同樣判斷?  如果沒有「三通」因素判斷會不一樣(利潤不徵稅),建議稅務局盡快修訂DIPN 21 ,至少令納稅人「有所適從」,較容易判斷根據什麼準則,有關買賣合約在香港以外的地方達成,所得利潤都需要在港課稅。相反,如果沒有「三通」因素判斷會一樣 (以納稅人的角色和必要性來判斷利潤來源於香港),按地域來源徵稅的原則可說已經不存在,建議政府盡快啟動稅制改革諮詢並修訂《稅務條例》。

    另一條出路是分攤應課稅利潤。DIPN 21第46段提到「儘管《稅務條例》沒有就利潤的分攤作出明確的規定,本局接納在某些情況下,分攤應課稅利潤是適當的做法。上文已說明製造業利潤可分攤的例子 ,另一個例子是服務費收入:如果該服務是部分在香港提供、及部分在香港以外地方提供。然而,如上文第 24 段所述,本局認為不須分攤貿易利潤」。既然稅務局已經不依從DIPN 21第23段的原則,會否考慮放鬆不分攤貿易利潤的原則?

    這個上訴案例反映了稅務局對地域來源的看法已偏離一貫原則。無數納稅人可能現在正與稅務局周旋於地域來源問題; 面對稅務局的一些不合理判斷,很多時納稅人鑑於於上訴時間長及成本高昂會放棄堅持,寧願息事寧人。相信A公司的案例會被稅務局引用到有類似情況的納稅人個案。財政司司長陳茂波先生的演辭的尾聲再提及:「我們的稅制簡單、明確,而且執行時一視同仁、前後一致,……我們絕不希望一步步將我們的稅制複雜化,讓稅收的行政成本以至企業的合規成本,不相稱地大幅增加」。面對今天的環境,香港稅制還算是按地域來源徵稅、簡單易明、執行時一視同仁、前後一致、合規成本低嗎? 香港還能繼續成為財政司司長所說全球首屈一指的營商地點嗎? 在BEPS這個大環境中,現在似乎是與民共議稅制改革的時候。

    錦囊 :

    1. A公司的個案有機會在與稅務局書信往來的時候已經完滿解決,維持利潤不是於香港產生或得自香港。回覆稅務局的問題需要有技巧,除了指出法律條文、引用案例,如果稅務局的說法是有歪常理的,要直接指出其不合邏輯之處,例如提出上面的問題「如果有另一個案,客觀條件事實跟這個A公司個案一模一樣但沒有『三通』的背景因素(例如把台灣公司換成英國公司),稅務局是否同樣判斷? 」。除了地域來源問題,資本性開支與經常性開支也是稅務局經常問的問題,有時也是「打橫嚟」的。作為納稅人或稅務代理要懂得如何及早解決問題。
    2. A公司的個案亦引申到內地的徵稅問題。A公司很大機會已經在內地構成常設機構(甚至有可能在台灣也構成常設機構),內地稅務機關可以對A公司的利潤徵收25%企業所得稅 (A公司再向香港稅務局按照香港與內地稅收協定取回在香港因上訴失敗所交的利得稅?)。加上A公司在香港沒有實質,香港稅務局未必會出具香港居民身份證明給A公司,內地公司派股息給A公司的時候內地稅務機關很可能不會認為A公司是股息的受益所有人,不得享受稅收協定的優惠股息預提所得稅率 (5%) 而需要交10%的股息預提所得稅。香港納稅人如進行類似的業務可以從這個個案學會如何改善整個安排。

    筆者:  阿邊


    Ref:

    FS’ Speech at Tax Summit: http://www.info.gov.hk/gia/general/201710/23/P2017102300746.htm

    D25/14: http://www.info.gov.hk/bor/tc/docs/D2514.pdf

    DIPN 21: https://www.ird.gov.hk/chi/pdf/c_dipn21.pdf


  • 理稅錦囊 (4) – 利得稅兩級制真的令中小企受惠? (2018年1月30日)

    (本文於2018年1月30日刊登於信報信博 https://manageyourtax.com/HKEJ Forum 4 )

    現屆政府多次提到實行「理財新哲學」,其中一環就是「稅務新方案」。 近期最吸睛的稅務新方案必然是利得稅兩級制。政府亦已於2017年12月29日於憲報刊登《2017年稅務(修訂)(第7號)條例草案》(《條例草案 七》) 引入利得稅兩級制,並於2018/19年度落實。眾所周知,這個利得稅兩級制的特點是每年首200萬的利潤按利得稅稅率減半(即 8.25%) 徵收 (企業每年應課稅利潤達200萬的話可省稅16萬5千元) ,而且集團企業只能指定一間公司享受優惠稅率。這個設計是好是壞?

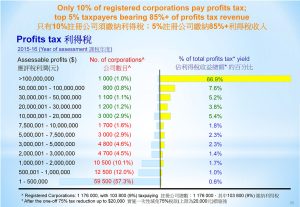
    先看看政府的說法。利得稅兩級制首先由特首林鄭月娥女士於競選政綱提出,政策目的「為企業(尤其是中小企及初創公司)減輕稅務負擔」。特首林鄭月娥女士當選後政府著手研究落實,並於2017年的施政報告提出 「為了將稅務優惠集中在中小企,我們會加入條文,限制每個集團只可提名一間企業受惠於較低稅率」。 根據財政司司長陳茂波先生於2018年1月7日發表的網誌「思考2018/19年度財政預算案」,以2015/16課稅年度為例,香港有大約10萬間需要繳交利得稅的公司,分佈如下:

    (圖片來源:「思考2018/19年度財政預算案」 http://www.fso.gov.hk/chi/blog/blog070118.htm )

    把上述資料作簡單整理,可作如下歸類:

    要交稅的公司應評稅利潤額:

    0 – 200萬: ​82,500 間 (~80%)

    >200萬: 21,300 間 (~20%)

    陳茂波司長於去年10月舉辦的「稅務新方向高峰會」表示,如果每間公司不分大小均享有首200萬元利潤按標準稅率一半的優惠,庫房會少收約71億元稅款。陳司長亦提到「由於在香港成立和維持一間公司的成本比較低,集團公司若將利潤分拆至不同公司,則政府在稅收方面會有所損失」。加上「英國在十多年前也曾經推出過類似稅務措施,首10,000英鎊的利潤的適用稅率是零,餘下利潤才要課稅。推出之後的兩年,當地新公司成立分別增加了高達百分之四十和百分之二十,而英國也在數年後取消了這個安排」,「因此我們考慮後決定加入一些條文,限制每個集團只可提名一間公司受惠於較低稅率,目的一方面將稅務優惠集中在中小企,同時可以堵塞一些企業為了稅務優惠而分拆成立新公司的風險」。根據財經事務及庫務局局長劉怡翔於1月10日在立法會會議上動議二讀《條例草案 七》的發言,「假設有20%的納稅企業屬有關連企業,實施建議會令政府稅收每年減少約 58 億元」。其實這假設是否基於約20%要交稅的公司的應評稅利潤超過200萬元而作出? 即是說政府假設所有應評稅利潤超過200萬以上的企業均為大集團的企業,而餘下的80%就是中小企或初創企業,並且都能夠享受低稅率?

    筆者本身對利得稅兩級制並無異議。稅率的高低要參考國際環境並考慮當地的政策方向,一刀切加稅、減稅或兩級制均能達到目的。重點是要清楚目的是什麼。今次改革的目的明顯是希望減低中小企及初創公司的稅務負擔,問題只是《條例草案 七》的兩級制稅率能達到此目的嗎?

    劉怡翔局長所說的「關連企業」,應該就是《條例草案 七》所說的「關連實體」。「關連實體」的定義簡單說就是一間公司控制另一間公司或者共同被另一實體或自然人控制,「控制」的門檻是超過50% 的權益 (具體請參閱《條例草案 七》第4條新增的S.14AAB) 。根據筆者理解,如果一個商人成立兩間公司經營小生意,一間做時裝零售由他持股90%(朋友A持股10%),一間做零食貿易由他持股60%(朋友B持股40%),根據《條例草案 七》兩間公司就是「關連實體」,所以該商人只能選擇一間公司享受優惠稅率,他該如何選擇? 省稅事小,得失朋友事大!

    其實很多小本經營生意都需要多於一間公司去營運,這是出於商業理由例如牌照、股東組成、業務類別、風險承擔等。這些小生意的商人是否政府眼中的「大企業」而不應該獲得優惠?  另一方面,根據筆者的親身經歷,大集團內亦有很多公司的應評稅利潤遠低於200萬 (其實任何曾經為大小集團處理香港利得稅申報的人都知道),即是說劉怡翔局長的假設過於保守。既然大小企業都不獲優惠,筆者相信最後能享受這兩級制利得稅優惠的公司數目應該非常少,每年減少稅收應該遠低於58億元。

    英國的例子

    「關連實體」只能選其一享受優惠這項條款,應該是陳茂波司長所說防止集團公司將利潤分拆至不同公司的條款(特別反避稅條款)。陳司長亦提到英國的例子。根據英國Institute for Fiscal Studies的資料,這個措施於2000年引入,首兩年 (2000及2001年) 企業首10,000英鎊的利潤適用稅率10%,其後四年適用稅率為零(最後兩年亦加入了特別反避稅條款), 政策於2005年之後取消。當年推行這個最低稅率的目的是鼓勵創業,增加就業機會,但同時亦非預期地鼓勵了現有的個人業務(self-employed persons) 轉為公司形式進行,而除了省稅亦大大節省了國民保險(National Insurance) 的支出。至於企業成立公司分拆利潤為享受此優惠,相信並非沒可能,唯筆者未能找到相關評論。更加要留意一點是,當年英國沒有「一般反避稅條款」(英國於2013年才實行「一般反避稅條款」),即是說英國稅局不能因為個人或企業為了避稅而成立公司或分拆利潤作出檢控。反而香港一直以來都有「一般反避稅條款」(稅務條例第61A條)。如果稅務局認為訂立或實行一項交易的人的唯一或主要目的是使人能夠獲得稅項利益,稅務局須評定有關人士的繳稅法律責任猶如該項交易或其任何部分不曾訂立或實行一樣,以消弭從該項交易中原可獲得的稅項利益。即是說,就算沒有《條例草案 七》內的特別反避稅條款,任何企業不論大小如果為了要享受低檔稅率而成立公司將利潤分拆,那麼稅務局是有權運用「一般反避稅條款」令企業不能享受優惠並可能要繳交罰款。企業要避稅一定會計算成本效益,雖然不排除會有企業為省稅16萬5千元而挺而走險(應評稅利潤要超過400萬元才有此效果) ,但除了剛才說的一般反避稅條款,一個企業要將生意一分為二其實在實際操作上並不容易。舉個例子: 一個商人開了一間公司做時裝零售並簽了五年舖位租約。如果現在要分拆為兩間公司經營同一個舖位,商人要向業主分拆租約,如果你是業主你會否無條件地同意? 然後客人購物要分開入單,僱員要分開兩間公司聘請,支出又要分開間家公司支付? 為省稅16萬5千元而這樣做可能到頭來要賠本。當然另一個做法是維持一間公司經營,然後以內部分拆及會計入帳方式把帳目分拆到另外一間公司。不過這些技倆難道稅局會看不出?

    筆者對於「《條例草案 七》的兩級制稅率能減低中小企及初創公司的稅務負擔嗎? 」 這問題的答案是否定的。 因為內藏的特別反避稅條款令很多中小企都不獲得優惠。 這條款既複雜亦偏離了良好稅制的要求。一個良好稅制的其中一個條件就是要公平,「公平」的意思是不同納稅人做相同的事所得到的稅務處理應該是一樣。如果大家的利潤高要交較高稅率這是很公平,但是如果因為作為集團就不能享受優惠就可能是不公平。其實大集團成立一間公司去營運一個業務也需要投入資本、聘請人才、承擔風險,所做的一切不比一個小企業少,分別只是大集團一般可以更有效率地去營運。可能政府眼中的「公平」就是大集團小企業都一視同仁地只能選擇一間公司享受優惠? 香港沒有集團式稅務申報,但兩級制稅率就是以集團為主體執行,中間似乎存在矛盾。

    其實政府要運用財力幫忙減輕中小企或初創企業的負擔有相當多的途徑,加上這些企業根本未必有利潤,政府為何不著手減低她們的經營成本,例如活用一些物業提供廉價的辦公地點或廠房,甚至特設一些支援金讓符合資格的企業或微型集團申請? 到這些企業有盈利交稅的時候政府自然連本帶利收回投資。

    錦囊 : 一門生意如果每年賺200萬利潤,但其實是通過四間公司賺取的(每間50萬),根據兩級制利得稅的設計,這門生意只能節省 41,250元稅 (而非 16萬5千元)。 中小企如果有超過一間公司的話,是時候檢視旗下公司的應評稅利潤,選定一間將來享受優惠稅率。如商業上可行的話配合業務轉型,企業有機會盡享16萬5千元的稅務優惠。前提當然是要嚴格遵守稅務條例的要求了。

    筆者:  阿邊

    Ref:

    《2017年稅務(修訂)(第7號)條例草案》:

    http://www.gld.gov.hk/egazette/pdf/20172152/cs32017215230.pdf

    Carrie Lam Election Manifesto:

    https://www.carrielam2017.hk/media/my/2017/02/Manifesto_c_v3.pdf

    2017 Policy Address:

    https://www.policyaddress.gov.hk/2017/chi/policy_ch03.html

    Tax Summit Speech by FS:

    http://www.info.gov.hk/gia/general/201710/23/P2017102300746.htm

    Secretary for FSTB Speech:

    http://www.fstb.gov.hk/tb/tc/docs/sp20180110a_c.pdf

    Institute For Fiscal Studies:

    https://www.ifs.org.uk/budgets/gb2008/08chap11.pdf

    https://www.ifs.org.uk/uploads/publications/bns/bn09.pdf

    UK General Anti-Avoidance Rules:

    https://www.gov.uk/government/uploads/system/uploads/attachment_data/file/602420/HMRC_GAAR_Guidance_Parts_A_B_and_C_-_with_effect_from_30_January_2015.pdf